تفاوت اصلی مالیات عملکرد و مالیات بر ارزش افزوده، در مبنای محاسبه و پرداختکننده نهایی آنها است. مالیات عملکرد هر سال بر اساس سود خالص کسبوکار (درآمد پس از کسر هزینههای قانونی) محاسبه و از سود خود شرکت پرداخت میشود. اما مالیات بر ارزش افزوده، مالیاتی غیرمستقیم است که پرداختکننده اصلی آن مصرفکننده نهایی است. کسبوکار فقط این مبلغ را هنگام فروش از مشتری دریافت میکند و در پایان هر فصل به دولت میپردازد. به بیان ساده، مالیات عملکرد سهم دولت از سود کسبوکار است، اما مالیات بر ارزش افزوده پولی است که از مشتری دریافت میشود و تا زمان پرداخت، بهصورت امانت نزد شرکت باقی میماند.
آموزش حسابداری فن آموزان شرکت کنید
فهرست محتوا
ماهیت مالیات عملکرد در نظام مالیاتی
مالیات عملکرد یکی از مهمترین انواع مالیاتهای مستقیم در ایران است که بر درآمد حاصل از فعالیتهای اقتصادی اشخاص و شرکتها تعلق میگیرد. برای درک نحوه محاسبه و میزان این مالیات، ابتدا باید با افراد مشمول و مبنای تعیین مالیات عملکرد آشنا شوید:
چه کسانی مشمول مالیات عملکرد هستند؟
در قانون مالیاتهای مستقیم، مودیان به دو گروه اصلی تقسیم میشوند؛ گروه اول، اشخاص حقوقی یا همان شرکتهای ثبتشده هستند. فرقی نمیکند شرکت شما سهامی خاص، با مسئولیت محدود یا تعاونی باشد؛ بر اساس ماده ۱۰۵ قانون مالیاتهای مستقیم، اشخاص حقوقی باید ۲۵ درصد از سود خالص سالانه خود را به عنوان مالیات عملکرد پرداخت کنند.
گروه دوم، اشخاص حقیقی یا صاحبان مشاغل و اصناف هستند. مغازهداران، پزشکان، وکلا و فریلنسرهای دارای پرونده مالیاتی، در این گروه قرار میگیرند. برای این دسته از مودیان، ثبت صحیح نوع فعالیت اقتصادی اهمیت زیادی دارد و اینتاکد مالیاتی، مبنای شناسایی و طبقهبندی فعالیت آنها در پرونده مالیاتی است. مالیات عملکرد این افراد نیز بر اساس ماده ۱۳۱ قانون و با نرخهای پلکانی محاسبه میشود؛ یعنی هرچه سود بیشتری داشته باشند، نرخ مالیات آنها نیز افزایش پیدا میکند. به همین دلیل، نحوه محاسبه و برنامهریزی مالیاتی در شرکتها با صاحبان مشاغل تفاوت دارد.
نکته مهم: برای کسبوکارهای کوچک و اشخاص حقیقی، استفاده از فرم توافقی تبصره ماده ۱۰۰ یک راهکار سادهتر قانونی است. اگر فروش سالانه شما از سقف تعیینشده در قانون بودجه بیشتر نباشد، معمولاً نیازی به ارائه دفاتر و محاسبه پیچیده سود و زیان ندارید و مالیات عملکرد شما بهصورت مقطوع و بر اساس اطلاعات اعلامی، بدون رسیدگی معمول ممیز تعیین میشود.
مالیات عملکرد بر چه مبنایی محاسبه میشود؟
مالیات عملکرد بر اساس سود خالص اشخاص و کسبوکارها محاسبه میشود؛ یعنی مبلغی که پس از کسر هزینههای قابل قبول مالیاتی از درآمد باقی میماند. برخلاف تصور بسیاری از افراد، مبنای این مالیات میزان فروش یا تعداد تراکنشها نیست، بلکه سود واقعی حاصل از فعالیت اقتصادی است. برای مثال، ممکن است یک شرکت فروش بالایی داشته باشد، اما به دلیل هزینههای تولید، حقوق کارکنان و سایر هزینههای قابل قبول، سود خالص کمی به دست آورد؛ در این صورت مالیات نیز فقط بر همان سود خالص محاسبه میشود. اگر یک کسبوکار در پایان سال زیانده باشد، مالیات عملکردی پرداخت نمیکند و در صورت تأیید سازمان امور مالیاتی، زیان آن مطابق قانون به سالهای بعد منتقل خواهد شد. به همین دلیل، ثبت دقیق درآمدها و هزینههای قابل قبول، نقش مهمی در محاسبه صحیح مالیات عملکرد دارد.
نحوه محاسبه مالیات بر ارزش افزوده
مالیات بر ارزش افزوده بر خلاف مالیات عملکرد، بر سود کسبوکار محاسبه نمیشود، بلکه به خرید و فروش کالاها و خدمات در هر مرحله از زنجیره عرضه تعلق میگیرد و آشنایی با نحوه انتقال این مالیات و روش تسویه آن، برای تمام فعالان اقتصادی ضروری است:
ارزش افزوده چگونه در مراحل مختلف فروش محاسبه و پرداخت میشود؟
مزیت اصلی نظام مالیات بر ارزش افزوده این است که کسبوکارها در نهایت پرداختکننده این مالیات نیستند، بلکه آن را از خریدار دریافت و به حلقه بعدی زنجیره منتقل میکنند. به همین دلیل، بار اصلی مالیات در نهایت بر عهده مصرفکننده نهایی قرار میگیرد. برای مثال، یک کارخانه تولید چوب، مواد اولیه را به یک نجار میفروشد و ارزش افزوده را از او دریافت میکند. نجار پس از ساخت میز، آن را به یک نمایشگاه مبلمان میفروشد و ارزش افزوده را از خریدار بعدی میگیرد. در نهایت، نمایشگاه میز را به شما برای استفاده در منزل میفروشد. از آنجا که شما مصرفکننده نهایی هستید و کالا را دوباره نمیفروشید، امکان انتقال این مالیات به شخص دیگری را ندارید و پرداخت نهایی آن بر عهده شما خواهد بود.
چگونه اعتبار مالیاتی، مبلغ پرداختی ارزش افزوده را کاهش میدهد؟
یکی از مهمترین مفاهیم در مالیات بر ارزش افزوده، تهاتر اعتبار مالیاتی است. زمانی که برای کسبوکار خود مواد اولیه یا کالا خریداری میکنید، ارزش افزوده پرداختی شما به عنوان اعتبار مالیاتی ثبت میشود. از طرف دیگر، هنگام فروش کالا یا خدمات، ارزش افزوده را از مشتری دریافت میکنید. در پایان هر فصل، این دو مبلغ با یکدیگر مقایسه میشوند؛ یعنی ارزش افزودهای که از مشتریان گرفتهاید، از ارزش افزودهای که هنگام خرید پرداخت کردهاید کسر میشود. مابهالتفاوت این دو مبلغ، مالیاتی است که باید به سازمان امور مالیاتی پرداخت کنید. اگر در یک دوره، ارزش افزوده پرداختی بابت خریدها بیشتر از ارزش افزوده دریافتی از فروش باشد، اعتبار مالیاتی شما به دوره بعد منتقل خواهد شد.
تفاوت دورههای زمانی و مهلت ارسال اظهارنامه مالیات عملکرد و مالیات بر ارزش افزوده
زمانبندی در امور مالیاتی به اندازه ثبت صحیح اطلاعات اهمیت دارد. مالیات عملکرد و مالیات بر ارزش افزوده هر کدام مهلت و دوره رسیدگی مشخصی دارند و نمیتوان آنها را با یک برنامه زمانی یکسان مدیریت کرد. در ادامه، تفاوت زمانبندی و مهلت ارسال اظهارنامه هر یک از این دو نوع مالیات را بررسی میکنیم:
زمانبندی ارسال اظهارنامه ارزش افزوده
پروندههای ارزش افزوده سریعتر رسیدگی میشوند، زیرا این مبلغ را کسبوکار از مشتری دریافت میکند و فقط تا زمان پرداخت، امانتدار آن است. به همین دلیل، سازمان امور مالیاتی این مبالغ را در بازههای کوتاهتری تسویه میکند. تا پیش از استقرار کامل قانون پایانههای فروشگاهی و سامانه مودیان، کسبوکارهای مشمول این قانون موظف بودند در پایان هر فصل (بهار، تابستان، پاییز و زمستان)، حداکثر تا ۱۵ روز پس از پایان فصل، اظهارنامه ارزش افزوده را ارسال و مالیات را پرداخت کنند. با استقرار کامل سامانه مودیان، فاکتورهای الکترونیکی ثبتشده در کارپوشه، مبنای محاسبه مالیات هستند؛ اما رسیدگی و تسویه مالیات بر ارزش افزوده همچنان بهصورت فصلی انجام میشود.
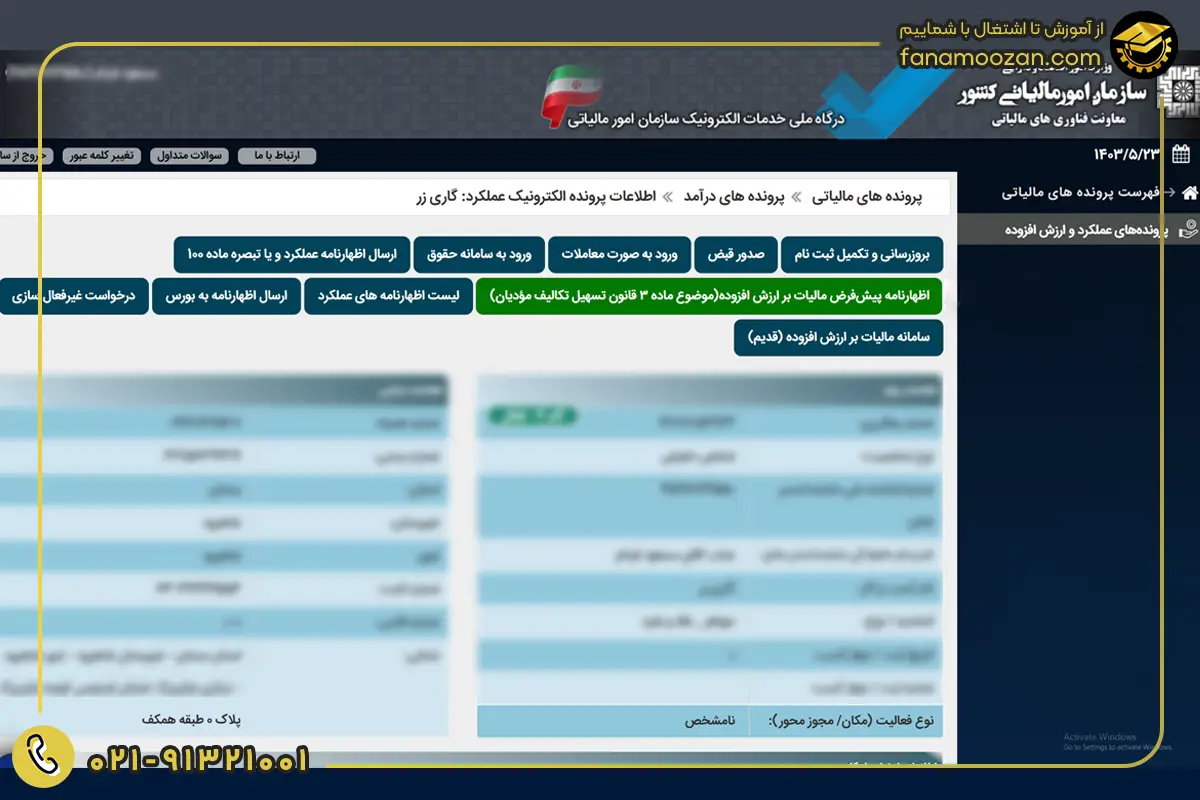
نکته مهم: حواستان به تایمر سامانه مودیان باشد؛ ارسال صورتحسابهای الکترونیکی به کارپوشه مهلت زمانی بسیار محدودی (طبق بخشنامهها بین ۱ تا ۳ هفته) دارد. اگر فاکتوری را با تاخیر ارسال کنید، سامانه آن را تایید نمیکند و مشتری شما هم نمیتواند از اعتبار مالیاتی آن خریدی که انجام داده استفاده کند.
زمانبندی ارسال اظهارنامه عملکرد
مالیات عملکرد نتیجه فعالیت مالی یک سال کامل کسبوکار است. در این دوره، حسابدار اسناد و مدارک را جمعآوری میکند، حسابها را میبندد، سود و زیان را محاسبه میکند و در نهایت عملکرد مالی سال را به سازمان امور مالیاتی گزارش میدهد. اشخاص حقیقی (صاحبان مشاغل) باید تنظیم و ارسال اظهارنامه عملکرد خود را تا پایان خرداد ماه سال بعد انجام دهند. اشخاص حقوقی (شرکتها) که سال مالی آنها مطابق سال شمسی است نیز تا پایان تیر ماه فرصت دارند اظهارنامه خود را تسلیم کنند. این مهلت بیشتر به دلیل نیاز شرکتها به زمان کافی برای بررسی صورتهای مالی، برگزاری مجامع و تایید نهایی اطلاعات مالی در نظر گرفته شده است.
تأثیر هزینههای قابل قبول بر مالیات عملکرد و مالیات بر ارزش افزوده
هزینههایی که در دفاتر مالی ثبت میشوند، در همه مالیاتها اثر یکسانی ندارند. هر نوع مالیات، معیارهای خاص خود را برای پذیرش هزینهها و تاثیر آنها بر مبلغ نهایی مالیات دارد. به همین دلیل، شناخت تفاوت نحوه بررسی هزینهها در مالیات عملکرد و مالیات بر ارزش افزوده، برای مدیریت درست پروندههای مالیاتی اهمیت زیادی دارد:
هزینههای قابل قبول چگونه مالیات عملکرد را کاهش میدهند؟
در بررسی مالیات عملکرد، ممیز مالیاتی هزینههای ثبتشده را بررسی میکند تا مشخص شود کدامیک قابل قبول هستند. دلیل این حساسیت روشن است؛ هرچه هزینه بیشتری مورد پذیرش قرار گیرد، سود مشمول مالیات کمتر شده و مبلغ مالیات کاهش پیدا میکند. مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، شرایط پذیرش هزینهها را مشخص کردهاند. هزینه باید مرتبط با فعالیت کسبوکار باشد، در همان سال مالی انجام شده باشد و مدارک معتبر مانند فاکتور رسمی و رسید پرداخت داشته باشد. فیش حقوقی کارکنان، هزینه استهلاک ماشینآلات، اجاره دفتر و قبوض مصرفی، نمونههایی از هزینههای قابل قبول هستند که مستقیماً سود خالص و در نتیجه مالیات عملکرد را کاهش میدهند.

چرا بیشتر هزینهها از ارزش افزوده کم نمیشوند؟
در محاسبه مالیات بر ارزش افزوده، همه هزینههای شرکت باعث کاهش بدهی مالیاتی نمیشوند. هزینههایی مانند حقوق کارکنان، اجاره برخی املاک یا حق بیمه، اعتبار مالیاتی ایجاد نمیکنند؛ زیرا هنگام پرداخت آنها ارزش افزودهای به فروشنده پرداخت نشده است. بنابراین مبلغی وجود ندارد که از ارزش افزوده دریافتی از مشتری کسر شود. تنها خریدهایی که با فاکتور رسمی معتبر و شامل مالیات بر ارزش افزوده انجام شده باشند، به عنوان اعتبار مالیاتی ثبت میشوند و میتوانند بدهی نهایی ارزش افزوده را کاهش دهند.
نکته مهم: مراقب این تله مالیاتی باشید؛ اگر بابت خریدی ارزش افزوده پرداخت کنید اما فاکتور رسمی آن را دریافت نکنید، امکان استفاده از اعتبار مالیاتی آن را از دست میدهید و این مبلغ از بدهی ارزش افزوده شما کسر نخواهد شد. از طرف دیگر، ممیز مالیاتی معمولاً این مبلغ را به عنوان هزینه قابل قبول برای کاهش مالیات عملکرد هم نمیپذیرد که نتیجه آن، یک ضرر دوطرفه و قطعی برای کسبوکار شما است.
تفاوت معافیتهای مالیاتی در ارزش افزوده و مالیات عملکرد
قانونگذار برای حمایت از اقشار آسیبپذیر، تشویق تولید و اجرای سیاستهای اقتصادی، معافیتهایی را در قوانین مالیاتی در نظر گرفته است. اما نحوه اعمال این معافیتها در مالیات بر ارزش افزوده و مالیات عملکرد یکسان نیست. در ارزش افزوده، نوع کالا یا خدمت تعیینکننده معافیت است؛ در حالی که در مالیات عملکرد، شرایط شخص، میزان درآمد و نوع فعالیت اقتصادی اهمیت دارد. شناخت این تفاوتها به کسبوکارها کمک میکند از پرداختهای اضافی و اشتباهات محاسباتی جلوگیری کنند.
در مالیات بر ارزش افزوده، معافیت روی خود کالا یا خدمت اعمال میشود، نه روی شخص یا شرکت فروشنده. ماده ۹ قانون دائمی مالیات بر ارزش افزوده، فهرست کالاها و خدمات معاف را مشخص کرده است:
- محصولات کشاورزی فرآوری نشده، دام و طیور زنده، بذر و کود
- آرد، نان، گوشت، شیر، پنیر و سویا
- خدمات درمانی، تشخیصی و پیشگیری
- خدمات حمل و نقل عمومی مسافری درون و برون شهری
- فرش دستباف و صنایع دستی داخلی
- دارو و تجهیزات پزشکی مصرفی
هدف اصلی این معافیتهای مالیاتی، جلوگیری از افزایش هزینه کالاهای ضروری و خدمات مورد نیاز مردم است. اگر یک شرکت فقط کالاها یا خدمات معاف ارائه دهد، نباید از مشتری ارزش افزوده دریافت کند و طبیعتاً تعهدی برای پرداخت این مالیات به دولت نخواهد داشت.

در مورد مالیات عملکرد، شرایط متفاوت است؛ زیرا معافیت به نوع کالا یا خدمت ارتباطی ندارد و بر اساس وضعیت مودی و میزان درآمد یا سود او تعیین میشود. در این سیستم، ملاک اصلی میزان سود خالص پس از کسر هزینههای قابل قبول مالیاتی است. طبق ماده ۱۰۱ قانون مالیاتهای مستقیم، صاحبان مشاغل از یک معافیت پایه سالانه برخوردار هستند؛ به این معنا که اگر سود خالص آنها کمتر از مبلغ تعیینشده در قانون بودجه باشد، مالیاتی پرداخت نمیکنند و فقط مبلغ مازاد بر آن مشمول مالیات خواهد شد.
نکته مهم: اشخاص حقوقی (شرکتها) معمولاً از این معافیت پایه استفاده نمیکنند، اما ممکن است در شرایط خاص، مانند فعالیت در مناطق آزاد تجاری یا داشتن شرایط شرکتهای دانشبنیان، از برخی معافیتهای قانونی بهرهمند شوند.
تفاوت جرایم مالیاتی در مالیات عملکرد و مالیات بر ارزش افزوده
خط قرمز سازمان امور مالیاتی، پنهانکاری، ثبت اطلاعات نادرست و تأخیر در انجام تکالیف قانونی است. با این حال، نوع تخلف و نحوه برخورد با آن در مالیات عملکرد و مالیات بر ارزش افزوده تفاوت دارد. در ادامه، مهمترین جرایم و پیامدهای هر یک از این دو نوع مالیات را بررسی میکنیم:
تخلفات و جرایم مالیات عملکرد
اگر یک شرکت یا شخص حقیقی درآمد خود را پنهان کند یا هزینههای غیرواقعی و جعلی بسازد تا سود خود را کم نشان دهد، مرتکب کتمان درآمد شده است. جریمه کتمان درآمد برای اشخاص حقوقی معادل ۳۰ درصد مالیات متعلق به آن درآمد پنهان شده است. بخش ترسناک ماجرا اینجاست که طبق قانون، جریمه کتمان درآمد به هیچ وجه قابل بخشودگی نیست. علاوه بر این، دیرکرد در پرداخت مالیات عملکرد به ازای هر ماه تاخیر، جریمهای معادل ۲.۵ درصد به همراه دارد که در طول یک سال رقم بسیار سنگینی خواهد شد.
تخلفات و جرایم مالیات بر ارزش افزوده
در سیستم ارزش افزوده، کتمان فروش یکی از تخلفاتی است که میتواند پیامدهای قانونی داشته باشد. علاوه بر آن، صادر نکردن صورتحساب استاندارد و رعایت نکردن الزامات ثبت معاملات نیز جریمههای سنگین جداگانهای به همراه دارد. با اجرای قانون پایانههای فروشگاهی، عدم صدور صورتحساب الکترونیکی جریمهای معادل ۱۰ درصد مبلغ فروش یا دو میلیون تومان (هر کدام که بیشتر باشد) در پی دارد. همچنین اگر شما مالیات را از مشتری دریافت کنید اما در موعد مقرر به حساب دولت واریز نکنید، علاوه بر اصل مبلغ، باید جریمه دیرکرد آن را هم بپردازید. ممیزان در این بررسیها به دنبال کشف زنجیرههای قطعشده هستند؛ جایی که یک نفر کالا را با فاکتور رسمی خریداری کرده اما بدون فاکتور فروخته است.
نحوه ثبت حسابداری مالیات عملکرد و مالیات بر ارزش افزوده در دفاتر قانونی
یک حسابدار مسلط باید بداند که این دو مفهوم چگونه در نرمافزارها و دفاتر قانونی حسابداری ثبت میشوند. جایگاه مالیات عملکرد و مالیات بر ارزش افزوده در صورتهای مالی کاملاً متفاوت است و ترکیب اشتباه آنها میتواند باعث ایجاد خطا در گزارشهای مالی و ترازنامه شود. در ادامه، نحوه ثبت و شناسایی هر یک از این دو نوع مالیات را بررسی میکنیم:
ثبت حسابهای دریافتنی و پرداختنی مالیات بر ارزش افزوده
حسابهای مربوط به ارزش افزوده، جزو حسابهای ترازنامهای هستند و مستقیماً روی سود و زیان اثر نمیگذارند. هنگام خرید، مبلغ ارزش افزوده پرداختی به عنوان اعتبار مالیاتی در بخش داراییهای جاری (مانند پیشپرداخت مالیات بر ارزش افزوده یا مطالبات مالیاتی) بدهکار ثبت میشود. در زمان فروش نیز، ارزش افزوده دریافتشده از مشتری در حساب بدهیهای جاری (مالیات بر ارزش افزوده پرداختنی) بستانکار میشود. در پایان هر دوره، این دو حساب با یکدیگر تسویه شده و مبلغ نهایی بدهی یا اعتبار مالیاتی مشخص میشود.
ثبت هزینه مالیات و ذخیره مالیات عملکرد در صورتهای مالی
ثبت مالیات عملکرد کاملاً متفاوت است. در پایان سال مالی، پس از بررسی درآمدها و هزینهها و بستن حسابها، ابتدا سود قبل از کسر مالیات مشخص میشود. سپس مبلغ مالیات سال جاری بر اساس قوانین محاسبه و به عنوان هزینه مالیات در حساب سود و زیان جاری ثبت میشود. پس از بسته شدن حسابهای سود و زیان، مانده آن به حساب سود و زیان انباشته منتقل میشود و همزمان، مبلغ مالیات در حساب ذخیره مالیات بر درآمد که یک حساب بدهی در ترازنامه است، ثبت خواهد شد. در واقع، بخشی از سود سال جاری برای پرداخت مالیات به دولت کنار گذاشته میشود. سال بعد، پس از صدور برگ تشخیص قطعی، حساب ذخیره با مبلغ نهایی مالیات تطبیق داده شده و در صورت نیاز تعدیل میشود.
تجربیات مودیان در مورد تفکیک مالیات عملکرد و ارزش افزوده
در این بخش، چند موقعیت رایج را بررسی میکنیم که ممکن است کسبوکارها هنگام محاسبه و پرداخت مالیات عملکرد و ارزش افزوده با آنها روبهرو شوند. شناخت این اشتباهات میتواند از ایجاد هزینههای اضافی و مشکلات مالیاتی جلوگیری کند:
خرج کردن مبلغ ارزش افزوده برای هزینههای جاری
گاهی یک کسبوکار در طول فصل، مبلغ ارزش افزوده را از مشتریان دریافت میکند، اما آن را بخشی از درآمد خود در نظر میگیرد و برای پرداخت حقوق، خرید کالا یا سایر هزینههای جاری مصرف میکند. در زمان پرداخت مالیات، نبود نقدینگی کافی میتواند صاحب کسبوکار را با مشکل مواجه کند.
نکته مهم: مبلغ ارزش افزوده دریافتی را از درآمد واقعی کسبوکار جدا نگه دارید و از همان ابتدا مبلغ موردنیاز برای پرداخت مالیات را کنار بگذارید.
از دست دادن اعتبار مالیاتی به دلیل خرید بدون مستندات
قیمت پایینتر بعضی کالاها و خدمات، ممکن است کسبوکار را به خرید بدون فاکتور یا مستندات معتبر ترغیب کند. در زمان محاسبه ارزش افزوده، این خریدها ممکن است شرایط لازم برای استفاده بهعنوان اعتبار مالیاتی را نداشته باشند و در نتیجه مبلغ مالیات قابل پرداخت افزایش پیدا کند.
نکته مهم: برای خریدهای مرتبط با فعالیت کسبوکار، فاکتور و مستندات معتبر دریافت و نگهداری کنید تا در صورت وجود شرایط قانونی، اعتبار مالیاتی خود را از دست ندهید.
ثبت فاکتور قطعی به جای پیشفاکتور
فرض کنید برای مشتری فاکتور فروش صادر شده، در حالی که معامله هنوز نهایی نشده است. اگر مشتری در ادامه از خرید منصرف شود یا شرایط معامله تغییر کند، اصلاح اسناد ثبتشده میتواند دردسرساز شود و در برخی موارد نیاز به اصلاح اطلاعات و اسناد مالی ایجاد کند.
نکته مهم: برای معاملاتی که هنوز قطعی نشدهاند، از پیشفاکتور استفاده کنید و فاکتور فروش را مطابق شرایط و زمان قانونی صدور آن ثبت کنید.

ثبت اشتباه ارزش افزوده در حسابداری
اشتباه در ثبت حسابهای ارزش افزوده میتواند زمانی رخ دهد که حسابدار، این مبالغ را مانند یک هزینه عادی در صورتهای مالی ثبت کند یا آن را با مالیات عملکرد در یک حساب قرار دهد. ادامه این اشتباه ممکن است باعث ایجاد مغایرت در حسابها و مشکلاتی هنگام بررسی اسناد مالی شود.
نکته مهم: حسابهای مربوط به مالیات عملکرد و ارزش افزوده باید بهصورت جداگانه و مطابق مقررات ثبت شوند. تسلط حسابدار بر نحوه ثبت و تفکیک این دو مالیات، از بسیاری از مغایرتهای مالیاتی جلوگیری میکند.
مدیریت صحیح امور مالی و مالیاتی، نیازمند دانش و مهارت تخصصی در حوزه حسابداری است. اگر میخواهید این مفاهیم را بهصورت عملی یاد بگیرید، با قوانین و فرآیندهای مالیاتی آشنا شوید و با دریافت مدرک معتبر وارد بازار کار حسابداری شوید، دوره حسابداری فنآموزان میتواند گزینه مناسبی برای یادگیری و تقویت مهارتهای حسابداری شما باشد.
سوالات متداول در مورد مالیات عملکرد و ارزش افزوده
آیا شرکتی که در پایان سال زیانده شده، از پرداخت مالیات بر ارزش افزوده هم معاف میشود؟
خیر، زیانده بودن فقط روی مالیات عملکرد تاثیر دارد و باعث معافیت از ارزش افزوده نمیشود. ارزش افزوده مالیاتی است که شما هنگام فروش از مشتری دریافت میکنید و موظف هستید آن را به دولت پرداخت کنید؛ حتی اگر در پایان سال به دلیل بالا بودن هزینهها، شرکت شما زیانده شده باشد.
آیا میتوان ارزش افزوده پرداختی بابت خرید ماشینآلات خط تولید را به عنوان هزینه قابل قبول عملکرد ثبت کرد؟
خیر، ارزش افزوده پرداختشده بابت خرید ماشینآلات، هزینه محسوب نمیشود؛ بلکه به عنوان اعتبار مالیاتی ثبت میشود و از ارزش افزوده پرداختی دورههای بعد کسر خواهد شد. نمیتوان یک مبلغ را هم از بدهی ارزش افزوده کم کرد و هم به عنوان هزینه برای کاهش مالیات عملکرد ثبت کرد. البته اگر فعالیت شما به طور کامل از ارزش افزوده معاف باشد، این مبلغ به بهای تمامشده ماشینآلات اضافه میشود و از طریق استهلاک به هزینه تبدیل خواهد شد.
شرکت ما امسال هیچ فعالیتی نداشته است، آیا باز هم باید اظهارنامه ارزش افزوده ارسال کنیم؟
بله، حتی اگر شرکت در طول سال هیچ فعالیت و فروشی نداشته باشد، باز هم باید اظهارنامه ارزش افزوده خود را در زمان مقرر ارسال کند. در این حالت، اظهارنامه به صورت «صفر» ثبت میشود؛ یعنی اعلام میکنید که در آن دوره هیچ فروش یا مالیاتی برای پرداخت نداشتهاید. ارسال نکردن همین اظهارنامه صفر هم میتواند باعث ایجاد جریمههای مالیاتی شود.
اگر مشتری، مخصوصاً در کارهای خدماتی، حاضر نشود مبلغ ارزش افزوده را بپردازد، تکلیف چیست؟
از نظر سازمان امور مالیاتی، فروشنده کالا یا خدمات مشمول، مسئول دریافت ارزش افزوده از مشتری و پرداخت آن به سازمان است. اگر مشتری این مبلغ را پرداخت نکند، مسئولیت پرداخت همچنان بر عهده فروشنده خواهد بود و مبلغ مربوط به ارزش افزوده با نرخ قانونی روز از او مطالبه میشود. به همین دلیل، بهتر است مبلغ نهایی با احتساب ارزش افزوده از ابتدا در پیشفاکتور و قرارداد بهصورت شفاف مشخص شود تا این هزینه از سود خالص شرکت پرداخت نشود.
آیا مالیات دستگاههای پوز، نوع سومی از مالیات است؟
خیر، چیزی به نام مالیات کارتخوان وجود ندارد. دستگاه پوز فقط ابزاری برای ثبت شفاف تراکنشهای فروش و اطلاع سازمان امور مالیاتی از میزان فعالیت شماست. مبالغ ثبتشده در کارتخوان میتواند در محاسبه درآمد و مالیات عملکرد تاثیر داشته باشد و در صورت فروش کالا یا خدمات مشمول، در محاسبات ارزش افزوده نیز مورد استفاده قرار گیرد.
آیا دریافت پیشپرداخت از مشتری مشمول مالیات بر ارزش افزوده میشود؟
بله، دریافت پیشپرداخت میتواند باعث ایجاد تکلیف ارزش افزوده شود. زمانی که مبلغی از مشتری دریافت میکنید یا صورتحساب مربوط به معامله صادر میشود، باید زمان تعلق مالیات را در نظر بگیرید. بنابراین نمیتوان صرفاً به دلیل تحویل نشدن نهایی کالا یا خدمات، پرداخت ارزش افزوده را به آینده موکول کرد.
صادرات کالا چه تاثیری روی مالیات عملکرد و ارزش افزوده دارد؟
دولت برای حمایت از صادرات، مزایایی در نظر گرفته است. صادرات کالا و خدمات معمولاً با نرخ صفر ارزش افزوده انجام میشود؛ یعنی از مشتری خارجی ارزش افزوده دریافت نمیکنید و در شرایط قانونی میتوانید ارزش افزوده پرداختی بابت خریدهای داخلی مرتبط با صادرات را مطالبه کنید. در مالیات عملکرد نیز درآمدهای صادراتی در صورت رعایت شرایط قانونی، از معافیتها و مشوقهای مربوط بهرهمند میشوند.