
در حال حاضر، جرایم مالیاتی سامانه مودیان و پایانههای فروشگاهی، کاملاً سیستمی محاسبه میشود و سنگینترین بخش آن مربوط به عدم عضویت در سامانه یا صادر نکردن صورتحساب الکترونیکی است. طبق قانون، این تخلفات معادل 10% کل مبلغ فروش کتمانشده یا حداقل ۲۰ میلیون ریال (هرکدام که بیشتر باشد) جریمه نقدی در پی دارد. علاوه بر این، تخلفاتی مثل کتمان درآمد، دستکاری دستگاه کارتخوان و مخفی کردن حسابهای تجاری، شما را از تمام معافیتهای مالیاتی محروم کرده و جرایم آنها غیرقابل بخشودگی است. سازمان امور مالیاتی تمام این موارد را هوشمند رصد کرده و جریمهها را بدون نیاز به ممیز، مستقیماً در کارپوشه مالیاتی شما اعمال میکند.

فهرست محتوا
جدول جرایم مالیاتی سامانه مودیان و پایانههای فروشگاهی در سال ۱۴۰۵
برای اینکه بدانید هر تخلف در سامانه مودیان چه جریمهای دارد، در جدول زیر مهمترین تخلفها و مبلغ جریمه آنها در سال ۱۴۰۵ را به زبان ساده و خلاصه آوردهایم. این جدول کمک میکند هزینه هر تخلف را بهتر بشناسید و از جریمههای مالیاتی جلوگیری کنید:
| عنوان تخلف مالیاتی | مستند قانونی | جزئیات جریمه نقدی | سایر تبعات و محرومیتهای قانونی |
|---|---|---|---|
| عدم ثبتنام در سامانه مودیان | ماده ۲۲ قانون پایانههای فروشگاهی | ۱۰٪ مجموع فروش پنهانشده یا حداقل ۲۰ میلیون ریال (هرکدام بیشتر باشد) | محرومیت کامل از اعمال نرخ صفر و تمامی معافیتهای مالیاتی همان سال |
| عدم صدور صورتحساب الکترونیکی | ماده ۲۲ قانون پایانههای فروشگاهی | ۱۰٪ مبلغ فروش بدون فاکتور یا حداقل ۲۰ میلیون ریال (هرکدام بیشتر باشد) | عدم پذیرش اعتبار مالیاتی ارزش افزوده برای خریدار و فروشنده |
| کتمان درآمد یا بیشاظهاری هزینهها | ماده ۱۹۲ قانون مالیاتهای مستقیم | جریمه قطعی معادل ۳۰٪ مالیات متعلقه (غیرقابل بخشودگی در هر شرایطی) | خروج از حالت خوداظهاری، رسیدگی سختگیرانه و محاسبه ضرایب بالا |
| دستکاری کارتخوان و حافظه مالیاتی | ماده ۲۳ قانون پایانههای فروشگاهی | پرداخت جریمه نقدی و جبران کامل زیان وارد شده به دولت | ابطال مجوز، تعطیلی واحد صنفی و ارجاع به دادگاه (حبس تعزیری درجه ۶) |
| تاخیر در پرداخت اصل مالیات | ماده ۳۷ قانون مالیات بر ارزش افزوده | معادل ۲٪ در ماه نسبت به کل مالیات و عوارض پرداختنشده | انباشت بدهی سنگین و امکان مسدود شدن حسابها یا توقیف اموال |
| اعلام نکردن حسابهای بانکی تجاری | ماده ۲۲ قانون پایانههای فروشگاهی | ۱٪ کل گردش مالی حساب مخفی یا حداقل ۱۰ میلیون ریال | تمام ورودیهای این حسابها بدون هیچ عذری درآمد و فروش قطعی تلقی میشود |
| عدم تحویل فاکتور چاپی به خریدار | ماده ۲۲ قانون پایانههای فروشگاهی | ۲٪ مبلغ همان صورتحساب یا حداقل معادل ۲۰ میلیون ریال | ثبت نمره منفی در سوابق مودی و افزایش ریسک حسابرسیهای دورهای |
| تایید نکردن فاکتورهای خرید | دستورالعملهای اجرایی سامانه | ۱۰٪ درآمد یا حداقل ۲۰ میلیون ریال جریمه (در صورت اثبات تخلف) | تایید سیستمی خودکار بعد از ۳۰ روز و قطعی شدن بدهی برای خریدار |
جرایم مربوط به ثبت و ارسال اطلاعات در سامانه مودیان
بخشی از جرایم سامانه مودیان به ثبت، صدور و ارسال اطلاعات مالیاتی مربوط میشود. مهمترین جرایم این بخش عبارتاند از:
جریمه عدم ثبتنام در سامانه مودیان
ثبتنام نکردن در سامانه مودیان یکی از پرهزینهترین اشتباهاتی است که یک صاحب کسبوکار میتواند مرتکب شود. بر اساس ماده ۲۲ قانون پایانههای فروشگاهی، اگر مودی در مهلت مقرر در سامانه ثبتنام نکند و کارپوشه خود را فعال نکند، مشمول جریمهای معادل ۱۰ درصد کل فروش انجامشده در آن دوره میشود. اگر مبلغ این ۱۰ درصد کمتر باشد، قانونگذار حداقل جریمه ۲۰ میلیون ریال را تعیین کرده است تا در هر صورت، جریمه اثر بازدارنده داشته باشد. علاوه بر این جریمه نقدی، مودی متخلف تمام معافیتهای مالیاتی همان سال، از جمله معافیت ماده ۱۰۱ قانون مالیاتهای مستقیم را نیز از دست میدهد. در نتیجه، مالیات او بدون استفاده از این معافیتها و بر اساس ضوابط قانونی مربوط محاسبه و مطالبه خواهد شد.

عواقب صادر نکردن صورتحساب الکترونیکی
صادر نکردن صورتحساب الکترونیکی در نظام مالیاتی جدید، تخلفی جدی محسوب میشود و سازمان امور مالیاتی در برابر آن سختگیری میکند. جریمه این تخلف نیز مشابه عدم ثبتنام در سامانه مودیان است. از طرف دیگر، وقتی صورتحساب الکترونیکی صادر نمیکنید، زنجیره ثبت معاملات و اعتبار مالیاتی خریدار نیز دچار مشکل میشود و خریدار نمیتواند اعتبار مالیاتی مربوط به خرید خود را بهدرستی استفاده کند. سامانه مالیاتی میتواند با تطبیق اطلاعات خریدار و فروشنده یا بررسی تراکنشهای بانکی، این تخلف را شناسایی کند و جریمه مربوط به آن را در کارپوشه مودی ثبت کند.
تاخیر در ارسال صورتحساب به سامانه مودیان
شما برای ارسال صورتحسابهای الکترونیکی به کارپوشه سامانه مودیان، یک مهلت زمانی مشخص دارید که در حال حاضر 12 روز در نظر گرفته شده است. اگر این مهلت تمام شود و صورتحساب را با تأخیر ارسال کنید، سامانه آن را به عنوان صورتحساب خارج از موعد شناسایی میکند و جریمه تأخیر در ارسال نیز معمولاً معادل دو درصد مبلغ کل فاکتور خواهد بود. مشکل مهمتر زمانی ایجاد میشود که تأخیر در ارسال باعث شود اعتبار مالیاتی خریدار در زمان مناسب تأیید نشود؛ در این حالت، علاوه بر ایجاد نارضایتی برای مشتری، ممکن است ادامه همکاری با شما نیز تحت تأثیر قرار بگیرد. به همین دلیل، استفاده از نرمافزار حسابداری متصل به سامانه مودیان که بتواند صورتحسابها را بهموقع ارسال کند، برای جلوگیری از این هزینهها و مشکلات ضروری است.
نکته مهم: روزهای پایانی هر فصل را جدی بگیرید. حتی اگر هنوز در مهلت ۱۲ روزه ارسال صورتحساب باشید، تأیید شدن فاکتور در فصل بعد میتواند محاسبات اظهارنامه مالیات بر ارزش افزوده همان دوره را دچار مشکل کند؛ برای مثال، اگر فاکتور ۲۹ خرداد در ۵ تیر تأیید شود، ممکن است در دوره بعد ثبت شود. بنابراین بهتر است یکی دو روز پیش از پایان هر فصل، ارسال و تأیید تمام فاکتورها را بررسی و نهایی کنید تا اطلاعات مالی دوره با تأخیر ثبت نشود.
جریمه ثبت اطلاعات غیرواقعی در صورتحساب
کماظهاری یا درج قیمتهای غیرواقعی در فاکتورها یکی از روشهای قدیمی فرار مالیاتی است که سامانه مودیان برای شناسایی و مقابله با آن طراحی شده است. اگر کالایی را با قیمت بالاتری بفروشید اما مبلغ کمتری در سامانه ثبت کنید، یا اطلاعات خریدار را نادرست وارد کنید، مرتکب تخلف شدهاید. جریمه این تخلف معادل ۱۰ درصد اختلاف بین مبلغ واقعی معامله و مبلغ ثبتشده در صورتحساب است. سامانه با مقایسه قیمتهای ثبتشده در صنف شما و بررسی فاکتورهای مشابه، میتواند اختلافهای غیرعادی را شناسایی کند. اگر این تخلف تکرار شود، سازمان امور مالیاتی ممکن است شما را به عنوان مودی پرخطر شناسایی کند و اسناد و مدارک مالیتان را با دقت و سختگیری بیشتری مورد بررسی قرار دهد.
تأیید نکردن فاکتورهای خرید در سامانه مودیان
وقتی یک صورتحساب خرید در کارپوشه مودی ثبت میشود، خریدار باید آن را بررسی و در صورت درست بودن، تأیید کند. اگر خریدار فاکتور را در مهلت تعیینشده بررسی نکند، سامانه پس از پایان مهلت قانونی میتواند آن را بهصورت خودکار تأییدشده در نظر بگیرد. بنابراین، بیتوجهی به فاکتورهای ورودی فقط یک مسئله ساده اداری نیست و میتواند روی ثبت هزینهها و اعتبار مالیاتی خریدار اثر بگذارد. به همین دلیل، بهتر است صاحبان کسبوکار بهصورت منظم کارپوشه خود را بررسی کنند و فاکتورهای خرید را قبل از پایان مهلت، تأیید یا در صورت وجود مغایرت، رد کنند.
جرایم مربوط به کارتخوان و حسابهای تجاری
کارتخوانها و حسابهای بانکی مورد استفاده برای فعالیتهای تجاری باید طبق مقررات به پرونده مالیاتی مرتبط باشند. در غیر این صورت، برخی تخلفها میتوانند باعث ایجاد بدهی و جریمه مالیاتی شوند:
جریمه عدم استفاده از پایانه فروشگاهی
پایانه فروشگاهی همان دستگاه کارتخوان یا درگاه پرداخت اینترنتی است که باید به پرونده مالیاتی شما متصل باشد. اگر سازمان امور مالیاتی تشخیص دهد که برای پنهان کردن درآمد و فرار از مالیات، از پایانه فروشگاهی استفاده نمیکنید و مشتریان را به پرداخت نقدی یا کارتبهکارت هدایت میکنید، با این تخلف برخورد قانونی خواهد شد. در صورت اثبات تخلف، تراکنشهای مشکوک حساب بانکی شما میتوانند به عنوان درآمد و فروش در نظر گرفته شوند و مالیات آنها بر اساس نرخ مربوط محاسبه شود.
جریمه دستکاری دستگاه کارتخوان و حافظه مالیاتی
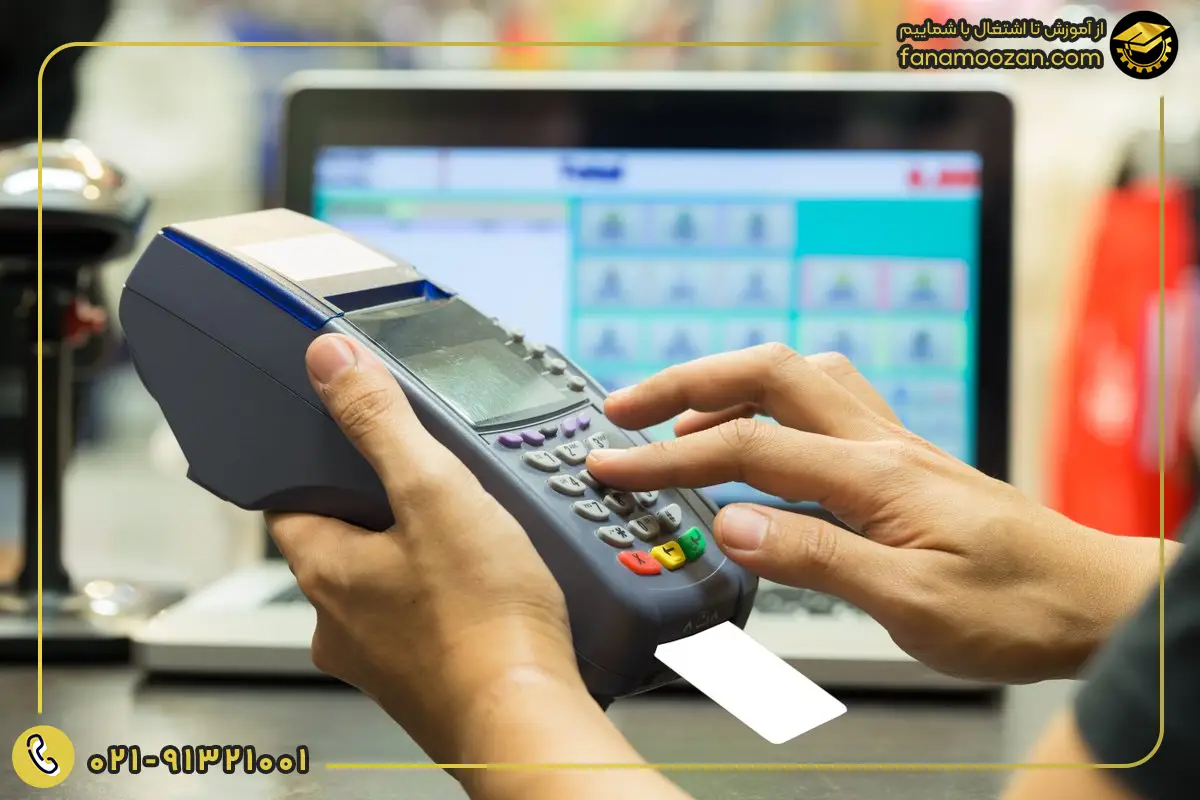
دستکاری کدهای دستگاه کارتخوان یا ایجاد تغییر و اختلال در حافظه مالیاتی برای حذف سوابق فروش، تخلفی سنگین است و میتواند پیامدهای کیفری داشته باشد. استفاده از حافظه مالیاتی یا کارتخوان متعلق به دوستان، اعضای خانواده یا همکاران نیز با هدف پنهان کردن درآمد یا پایین نگه داشتن سقف فروش، تخلف جدی محسوب میشود. در چنین مواردی، فردی که حافظه مالیاتی خود را در اختیار دیگری قرار داده، نسبت به مالیات و جرایم تراکنشهای ثبتشده مسئول است و استفادهکننده نیز ممکن است به دلیل کتمان درآمد و تقلب مالیاتی تحت پیگرد قرار گیرد.
در صورت اثبات تخلف و وجود شرایط قانونی، علاوه بر جریمه نقدی، ممکن است مجازاتهایی مانند تعطیلی واحد صنفی، ابطال مجوز فعالیت و حتی حبس تعزیری درجه شش، یعنی شش ماه تا دو سال، در نظر گرفته شود. سازمان امور مالیاتی نیز با بررسی اطلاعات ثبتشده و تطبیق تراکنشها میتواند مغایرتها و تغییرات غیرعادی در اطلاعات مالیاتی را شناسایی و پرونده را برای رسیدگی به مراجع قضایی ارسال کند. بنابراین استفاده از کارتخوان یا حافظه مالیاتی شخص دیگر، یا دستکاری اطلاعات ثبتشده، میتواند برای هر دو طرف تبعات مالیاتی و قضایی داشته باشد.
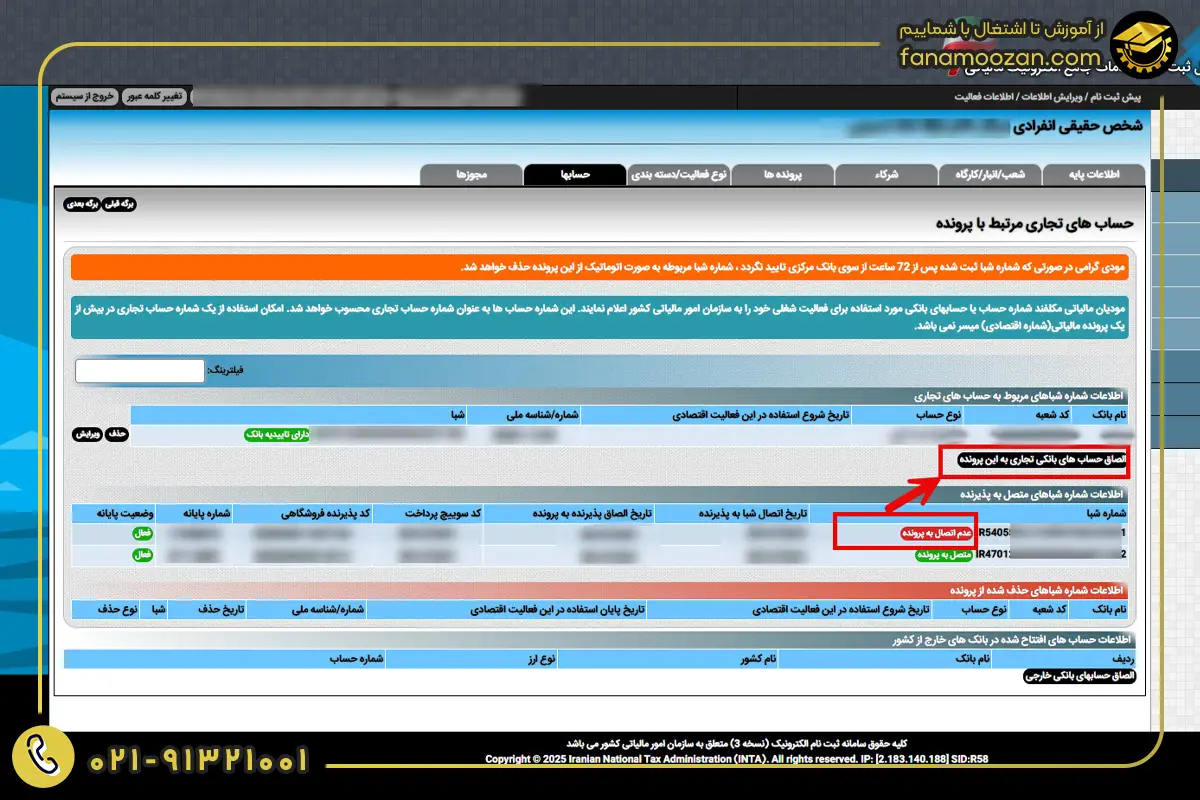
جریمه اعلام نکردن شماره حساب تجاری
تمام فعالان اقتصادی موظفاند حسابهای بانکی مورد استفاده برای فعالیتهای تجاری خود را بهصورت رسمی به سازمان امور مالیاتی معرفی کنند. اگر حسابی با گردش مالی بالا داشته باشید اما آن را در سامانه ثبت نکرده باشید، ممکن است به عنوان مودی متخلف شناخته شوید. جریمه این تخلف معادل یک درصد کل گردش مالی حساب معرفینشده یا حداقل ده میلیون ریال خواهد بود. علاوه بر این جریمه، سازمان امور مالیاتی میتواند تمام مبالغ ورودی به حساب را به عنوان درآمد و فروش در نظر بگیرد و مالیات مربوط به آن را مطالبه کند. اثبات اینکه مبالغ واریزشده بابت قرض، انتقال وجه شخصی یا موارد غیرتجاری بودهاند، معمولاً نیازمند ارائه اسناد و مدارک معتبر است و میتواند فرایندی زمانبر و فرسایشی باشد و در برخی موارد نیز مورد پذیرش هیئتهای حل اختلاف قرار نگیرد.
نکته مهم: در سال ۱۴۰۵، بانک مرکزی با استفاده از سامانههای نظارتی، تراکنشهای حسابها را با دقت بیشتری بررسی میکند. حتی اگر حسابی را بهعنوان حساب تجاری معرفی نکرده باشید، واریزیهای پرتعداد یا تراکنشهای مشکوک میتواند باعث شود حساب شما از نظر سیستمی تجاری تشخیص داده شود. در این شرایط، علاوه بر احتمال مطالبه مالیات و جریمه، اثبات اینکه مبالغ واریزی درآمد کسبوکار نبودهاند نیز به مستندات معتبر نیاز دارد.
جرایم مربوط به فروش و درآمد
ثبت نکردن بخشی از فروش یا ارائه نکردن اطلاعات درست درباره درآمد، میتواند جریمههای جداگانهای به دنبال داشته باشد که مهمترین آنها عبارتاند از:
جریمه کتمان درآمد در فروشگاه
کتمان درآمد یعنی بخشی از فروش یا سود واقعی کسبوکار را از سازمان امور مالیاتی پنهان کنید تا مالیات کمتری بپردازید. این تخلف میتواند با روشهایی مانند استفاده از کارتخوانهای غیرمجاز، حسابهای اجارهای یا ثبت نکردن فروشهای نقدی انجام شود. طبق ماده ۱۹۲ قانون مالیاتهای مستقیم، جریمه کتمان درآمد برای اشخاص حقوقی و صاحبان مشاغل معادل ۳۰ درصد مالیات متعلق به درآمد کتمانشده است. این جریمه قطعی است و قابل بخشش نیست. اگر ممیز مالیاتی کتمان درآمد را شناسایی کند، پرونده شما از حالت خوداظهاری خارج میشود و درآمدها میتوانند بهصورت برآوردی و با ضرایب مربوط محاسبه شوند؛ در نتیجه، مبلغ مالیات قابل پرداخت نیز ممکن است به میزان قابل توجهی افزایش پیدا کند.
نکته مهم: سعی کنید برای پرداخت مالیات کمتر، بهجای کتمان درآمد، از روشهای قانونی کاهش مالیات، مانند ثبت هزینههای قابل قبول و استفاده از معافیتها و مشوقهای مالیاتی استفاده کنید.
عواقب عدم تحویل صورتحساب چاپی به خریدار
با وجود الکترونیکی شدن فرآیندهای مالیاتی، اگر خریدار از شما فاکتور چاپی درخواست کند، از نظر قانونی موظف هستید آن را ارائه دهید. خودداری از ارائه فاکتور چاپی یا رسید دستگاه کارتخوان به مشتری، تخلف محسوب میشود و برای آن جریمه مشخصی در نظر گرفته شده است. این جریمه معادل دو درصد مبلغ همان فاکتور یا حداقل دو میلیون ریال است و در صورت شکایت مشتری، میتواند برای مودی اعمال شود. دلیل این الزام آن است که مصرفکننده نهایی باید بتواند بهطور شفاف ببیند چه مبلغی بابت خرید کالا یا خدمت و چه مبلغی بابت مالیات بر ارزش افزوده پرداخت کرده است. بنابراین، شفافیت در ارائه اطلاعات به مشتری نیز مانند شفافیت مالی در برابر دولت اهمیت دارد و سازمان امور مالیاتی در این زمینه از حقوق مصرفکنندگان حمایت میکند.
جرایم مربوط به تغییرات کسبوکار
تعطیلی کسبوکار، تغییر شغل یا جابهجایی محل فعالیت باید در پرونده مالیاتی ثبت و اطلاعات پرونده بهروز شود. در غیر این صورت، ممکن است علاوه بر ایجاد مشکل در وضعیت پرونده، مشمول جرایم و پیامدهای مالیاتی زیر شوید:
جریمه اعلام نکردن تعطیلی واحد صنفی
اگر کسبوکار خود را برای مدت طولانی تعطیل کردهاید، باید این موضوع را بهصورت رسمی و کتبی یا از طریق سامانههای مربوط به اداره مالیات اعلام کنید. اگر بدون اعلام قبلی فعالیت خود را متوقف کنید و دستگاه کارتخوان شما نیز هیچ تراکنشی نداشته باشد، سازمان امور مالیاتی ممکن است همچنان شما را فعال در نظر بگیرد. در این حالت، جریمه عدم اعلام تعطیلی میتواند شامل جرایم مربوط به عدم ارسال اظهارنامه مالیاتی در مهلت مقرر باشد؛ زیرا سازمان تصور میکند کسبوکار همچنان فعال است اما عمداً فاکتور یا فروش خود را ثبت نمیکند. برای جلوگیری از این مشکل و روبهرو نشدن با برگهای تشخیص مالیاتی سنگین در دوران تعطیلی، باید وضعیت توقف فعالیت خود را در پرونده مالیاتی بهصورت رسمی بهروزرسانی کنید.
جریمه عدم اعلام تغییر شغل یا محل فعالیت
هرگونه تغییر در ماهیت کسبوکار، آدرس فروشگاه یا صنف فعالیت باید حداکثر ظرف یک ماه به سازمان امور مالیاتی اعلام شود. اگر شغل خود را تغییر دهید اما همچنان با همان دستگاه کارتخوان و پرونده مالیاتی قبلی فعالیت کنید، ممکن است اینتاکد و ضرایب مالیاتی متناسب با فعالیت جدید برای شما بهدرستی محاسبه نشود. اعلام نکردن این تغییرات میتواند باعث شود مشمول جریمهای معادل ۲۰ درصد مالیات قطعی سالانه شوید. از طرف دیگر، اگر آدرس خود را تغییر دهید اما آن را به سازمان اعلام نکنید، ممکن است اوراق ابلاغ مالیاتی به دستتان نرسد و مهلت قانونی اعتراض به برگهای تشخیص را از دست بدهید؛ اتفاقی که میتواند پیامدهای مالی سنگین و جبرانناپذیری برای شما داشته باشد.
تفاوت جرایم مالیاتی قابل بخشش و غیرقابل بخشش
در قوانین مالیاتی حسابداری، جرایم به دو گروه کلی قابل بخشش و غیرقابل بخشش تقسیم میشوند و شناخت این تفاوت برای مدیریت هزینههای مالیاتی اهمیت زیادی دارد. جرایم قابل بخشش شامل مواردی مانند تأخیر در پرداخت مالیات یا تأخیر در ارائه برخی اسناد هستند که در صورت پرداخت اصل مالیات، رئیس اداره مالیات میتواند بخشی از آنها را ببخشد.
در مقابل، جرایم غیرقابل بخشش مربوط به تخلفاتی هستند که قانون برای آنها امکان بخشودگی در نظر نگرفته است. کتمان درآمد، دستکاری در سیستمهای مالیاتی، استفاده از حسابهای مخفی و صادر نکردن صورتحساب الکترونیکی در سامانه مودیان از جمله این موارد هستند. این جرایم پس از مطالبه، قابل بخشش نیستند و حتی با نامهنگاری یا دستور مقامات بالاتر نیز نمیتوان مبلغ آنها را کاهش داد.
شرایط بخشودگی جرایم سامانه مودیان
با وجود سختگیریهای قانون پایانههای فروشگاهی، در برخی شرایط خاص امکان درخواست بخشودگی جرایم وجود دارد. اگر تخلف به دلیل مشکلات فنی سامانه مودیان، قطعی سراسری اینترنت یا حوادث خارج از اختیار مودی اتفاق افتاده باشد، مودی میتواند با ارائه مدارک معتبر، درخواست بخشودگی جرایم را مطرح کند. همچنین اگر بتواند ثابت کند که تأخیر در ارسال صورتحسابها خارج از اختیار او بوده و اطلاعات را در اولین فرصت ممکن بهطور کامل در سامانه ثبت کرده است، هیئتهای حل اختلاف ممکن است با بخشودگی بخشی از جرایم تأخیر موافقت کنند. با این حال، برای بررسی درخواست بخشودگی، خوشحسابی مودی و نداشتن سابقه فرار مالیاتی در پروندههای سالهای گذشته اهمیت زیادی دارد.
نکته مهم: اگر سامانه مالیاتی یا اینترنت دچار قطعی شد، صدور فاکتور را متوقف نکنید. در این شرایط باید فاکتورهای کاغذی دارای شماره سریال استاندارد (شناسه موقت) صادر کنید و پس از برطرف شدن مشکل، اطلاعات آنها را در سامانه ثبت کنید. سازمان امور مالیاتی زمان قطعیهای سراسری را از شرکتهای معتمد استعلام میکند و در صورت تطابق زمان قطعی با مستندات شما، امکان بخشودگی جریمه وجود دارد.
نحوه پرداخت یا تقسیط جرایم سامانه مودیان
بعد از قطعی شدن جریمه، هیچ نیازی به مراجعه حضوری به ادارات مالیات نیست. برای پرداخت جرایم کافیست وارد درگاه ملی خدمات الکترونیک مالیاتی به آدرس my.tax.gov.ir شوید. در بخش کارپوشه اختصاصی خود و تب پرداخت قبوض، میتوانید مبلغ جریمه را مشاهده و به صورت آنلاین تسویه کنید.
اگر مبلغ جریمه سنگین است، سازمان امور مالیاتی امکان تقسیط را هم فراهم کرده است. مودیانی که سابقه فرار مالیاتی ندارند و اصطلاحاً خوشحساب هستند، میتوانند درخواست تقسیط بدهند. برای این کار باید به اداره امور مالیاتی منطقه خود مراجعه کنید یا از طریق سامانه درخواست خود را ثبت کنید. با موافقت رئیس اداره مالیات، امکان قسطبندی بدهی تا حداکثر 36 ماه وجود دارد.
مراحل ثبت اعتراض به جرایم مالیاتی
اعتراض به برگه تشخیص مالیات و جریمه یا مبلغ درجشده در آن، از طریق ثبت لایحه دفاعیه در درگاه ملی خدمات الکترونیک مالیاتی شروع میشود. مودی پس از ابلاغ برگ تشخیص، ۳۰ روز فرصت دارد اعتراض خود را ثبت کند. پرونده در مرحله نخست، برای بررسی مجدد و تلاش برای توافق بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، به ممیز کل ارجاع میشود. اگر در این مرحله توافقی حاصل نشود، پرونده برای رسیدگی به هیئت حل اختلاف بدوی ارسال خواهد شد.
در صورت باقی ماندن اختلاف پس از رأی هیئت بدوی، امکان پیگیری موضوع در هیئت تجدیدنظر وجود دارد و در مراحل بعدی، در صورت وجود شرایط قانونی، میتوان پرونده را در شورای عالی مالیاتی مطرح کرد. در هر مرحله، مدارکی مانند پرینت تراکنشهای بانکی، فاکتورهای ابطالی، قراردادهای مکتوب و اسناد مرتبط با معاملات میتوانند برای اثبات ادعا مورد استفاده قرار گیرند؛ بنابراین، مدارک باید دقیقاً با مبلغ یا موضوع مورد اعتراض ارتباط داشته باشند تا امکان بررسی و استناد به آنها وجود داشته باشد.
تجربههای کاربران از چالشها و جرایم سامانه مودیان
در این بخش، چند مورد از اشتباهات رایجی را بررسی میکنیم که هنگام کار با سامانه مودیان برای صاحبان کسبوکار مشکلساز شده است. این تجربهها نشان میدهند که بعضی خطاهای ساده، اگر بهموقع بررسی نشوند، میتوانند باعث ایجاد مغایرت یا حتی جریمه مالیاتی شوند:
انتخاب اشتباه نوع صورتحساب برای مشتریان عبوری
یکی از مشکلاتی که برخی صاحبان رستورانها و فروشگاهها با آن روبهرو شدهاند، انتخاب اشتباه نوع صورتحساب برای فروش به مشتریان عادی است. برای نمونه، اگر برای مشتریای که اطلاعات مالیاتی او در اختیار شما نیست، صورتحسابی صادر شود که نیاز به ثبت اطلاعات خریدار و تأیید او داشته باشد، ممکن است صورتحساب در کارپوشه بلاتکلیف بماند و فرایند ثبت فروش را با مشکل مواجه کند.
نکته مهم: هنگام فروش به مصرفکننده نهایی، نوع صورتحساب را متناسب با شرایط معامله انتخاب کنید تا فروش به دلیل نبود اطلاعات یا تأیید خریدار، در سامانه بلاتکلیف نماند.
ثبت یکجای صورتحسابها در روزهای پایانی ماه
یکی دیگر از اشتباهات رایج، جمع کردن صورتحسابهای فروش و ارسال همه آنها در پایان ماه است. مهلت ارسال صورتحسابهای الکترونیکی برای هر صورتحساب بهصورت جداگانه محاسبه میشود؛ بنابراین ممکن است فاکتورهای ابتدای ماه، پیش از ارسال از مهلت قانونی عبور کنند و برای مؤدی مشکل ایجاد شود.
نکته مهم: ارسال صورتحسابها را به روزهای پایانی ماه موکول نکنید. ثبت روزانه یا هفتگی باعث میشود فاکتورها بهموقع ارسال شوند و احتمال عبور از مهلت قانونی کاهش پیدا کند.

استفاده موقت از کارتخوان متعلق به شخص دیگر
خرابی کارتخوان گاهی باعث میشود صاحب کسبوکار برای دریافت وجه، موقتاً از دستگاه فرد دیگری استفاده کند. این کار میتواند در پرونده مالیاتی هر دو طرف مشکل ایجاد کند؛ چون تراکنش با پرونده مالیاتی صاحب همان کارتخوان ثبت میشود و ممکن است بین فعالیت ثبتشده، اینتاکد مالیاتی و مبلغ تراکنشها مغایرت ایجاد شود. از طرف دیگر، ثبت این فروش در پرونده مالیاتی فروشنده اصلی نیز دشوار خواهد شد.
نکته مهم: برای دریافت وجه فروش، از کارتخوان یا درگاه پرداخت متصل به پرونده مالیاتی خودتان استفاده کنید و اگر دستگاه خراب شد، از روشهای پرداخت جایگزین متصل به پرونده خود استفاده کنید.
اعتماد کامل به ارسال خودکار نرمافزار حسابداری
برخی صاحبان کسبوکار بعد از اتصال نرمافزار حسابداری به سامانه مودیان، تصور میکنند همه صورتحسابها بدون بررسی آنها ارسال میشود. در حالی که ممکن است به دلیل مشکل در کلید یا تنظیمات اتصال، صورتحساب در نرمافزار ثبت شده باشد اما به کارپوشه مالیاتی ارسال نشده باشد. اگر این موضوع برای مدتی بررسی نشود، بخشی از فروشها در سامانه ثبت نخواهد شد.
نکته مهم: حتی در صورت استفاده از ارسال خودکار، وضعیت صورتحسابها را مرتب بررسی کنید. بهتر است حداقل هفتهای یکبار کارپوشه مالیاتی را کنترل کنید تا از ثبت موفق فاکتورها و نبود خطای اتصال مطمئن شوید.
سوالات متداول در مورد جرایم مالیاتی
آیا اشتباه در وارد کردن مبلغ فاکتور در سامانه مودیان جریمه دارد؟
بله، اگر این اشتباه باعث کمتر نشان دادن درآمد واقعی شما بشود، جریمه به آن تعلق میگیرد. البته اگر سریعاً متوجه شدید میتوانید با صدور صورتحساب اصلاحی در سامانه، مشکل را قبل از رسیدگی حل کنید.
چگونه متوجه شویم چه جرایمی روی پرونده ما اعمال شده است؟
شما میتوانید با ورود به درگاه ملی خدمات مالیات (my.tax.gov.ir) و مراجعه به بخش کارپوشه سامانه مودیان، تمام اخطارها، جرایم ثبت شده و وضعیت صورتحسابهای خود را به صورت آنلاین و لحظهای مشاهده کنید.
اگر مشتری شخص حقیقی و مصرفکننده نهایی باشد، چگونه فاکتور صادر کنیم؟
اگر مشتری شخص حقیقی و مصرفکننده نهایی باشد و در سامانه مودیان ثبتنام نکرده باشد، نیازی به دریافت اطلاعات مالیاتی او ندارید. در این حالت میتوانید صورتحساب الکترونیکی نوع دوم صادر کنید که در آن درج اطلاعات خریدار الزامی نیست و اطلاعات فروشنده و مبلغ معامله ثبت میشود. همچنین این نوع صورتحساب نیازی به تأیید خریدار در کارپوشه نیز ندارد.
آیا دستگاههای کارتخوان اندرویدی بهتنهایی کار سامانه مودیان را انجام میدهند؟
خیر. فقط کارتخوانهایی که از طرف شرکت معتمد مالیاتی یا بانک مربوطه بهروزرسانی شده و قابلیت اتصال مستقیم به حافظه مالیاتی و صدور فاکتور الکترونیکی را دارند، میتوانند به عنوان پایانه فروشگاهی معتبر استفاده شوند. حتماً این موضوع را از پشتیبان دستگاه خود استعلام بگیرید.
اگر بعد از اتمام مهلت قانونی تعیینشده در بخشنامههای روز سازمان، متوجه اشتباه در فاکتور شدیم چه کار کنیم؟
بعد از گذشت مهلت قانونی، امکان ویرایش مستقیم فاکتور وجود ندارد. باید یک صورتحساب «ارجاعی» (اصلاحی یا ابطالی) با ذکر شماره مالیاتی فاکتور مرجع صادر کنید تا اشتباهات قبلی در سیستم خنثی یا اصلاح شود.
اگر شرکت معتمد صورتحسابها را با تأخیر ارسال کند، مسئول پرداخت جریمه کیست؟
بسیاری از کسبوکارها ارسال صورتحسابها را به شرکتهای معتمد مالیاتی میسپارند، اما مسئولیت نهایی ارسال بهموقع فاکتور همچنان با مودی است. بنابراین اگر شرکت معتمد به دلیل اختلال فنی یا مشکل سرور، فاکتور را با تأخیر ارسال کند، جریمه ممکن است ابتدا برای مودی ثبت شود. در این شرایط، باید از شرکت معتمد تأییدیه رسمی درباره اختلال سیستم دریافت و آن را به سازمان امور مالیاتی ارائه کنید تا برای بخشودگی جریمه تأخیر درخواست دهید.