
اظهارنامه مالیاتی صرفاً یک تکلیف اداری نیست؛ بلکه سندی رسمی، قانونی و شفاف کننده وضعیت اقتصادی هر شخص یا کسب وکار است. این سند به عنوان کارنامه مالی یک سال کاری (شامل درآمدها، هزینه ها، سود و زیان و دارایی ها) محسوب می شود و مبنای اصلی محاسبه دقیق مالیات قابل پرداخت به سازمان امور مالیاتی کشور است.
در سال های اخیر، روند تسلیم اظهارنامه از حالت کاغذی خارج شده و کاملاً به صورت الکترونیکی از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی (tax.gov.ir) انجام می گیرد.
هدف از این مقاله، ارائه یک راهنمای مفهومی و ساده از صفر تا صد فرآیند تنظیم و ارسال اظهارنامه مالیاتی هم برای اشخاص حقیقی و هم حقوقی، به ویژه با تمرکز بر جزئیات اجرایی در سامانه الکترونیکی است تا هر کسی بتواند این وظیفه مهم مالیاتی را با آگاهی کامل انجام دهد. عدم آگاهی و سهل انگاری در این فرآیند، می تواند منجر به جریمه های سنگین مالیاتی یا تعیین مالیات به صورت علی الرأس شود.

قبل از اینکه به بررسی نحوه تنظیم و ارسال اظهارنامه مالیاتی بپردازیم توجه داشته باشید که دوره های آموزش حسابداری در آموزشگاه فن آموزان به صورت صفر تا صد در حال برگزاری است و علاقه مندان میتوانند جهت مشاهده اطلاعات بیشتر روی تصویر بالا کلیک کنید و یا با آموزشگاه تماس حاصل فرمایید.
فهرست محتوا
مراحل کلی تنظیم و ارسال الکترونیکی اظهارنامه مالیاتی
فرآیند تنظیم و تسلیم اظهارنامه مالیاتی، به صورت کامل الکترونیکی و از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی (tax.gov.ir) انجام می شود.
نحوه پیش ثبت نام و احراز هویت در وب سایت سازمان امور مالیاتی
اولین قدم برای تمامی مودیان (حقیقی و حقوقی)، انجام مراحل پیش ثبت نام برای دریافت شماره اقتصادی و کد رهگیری است:
- ورود به سامانه: مراجعه به سایت سازمان امور مالیاتی و انتخاب گزینه "ثبت نام الکترونیک".
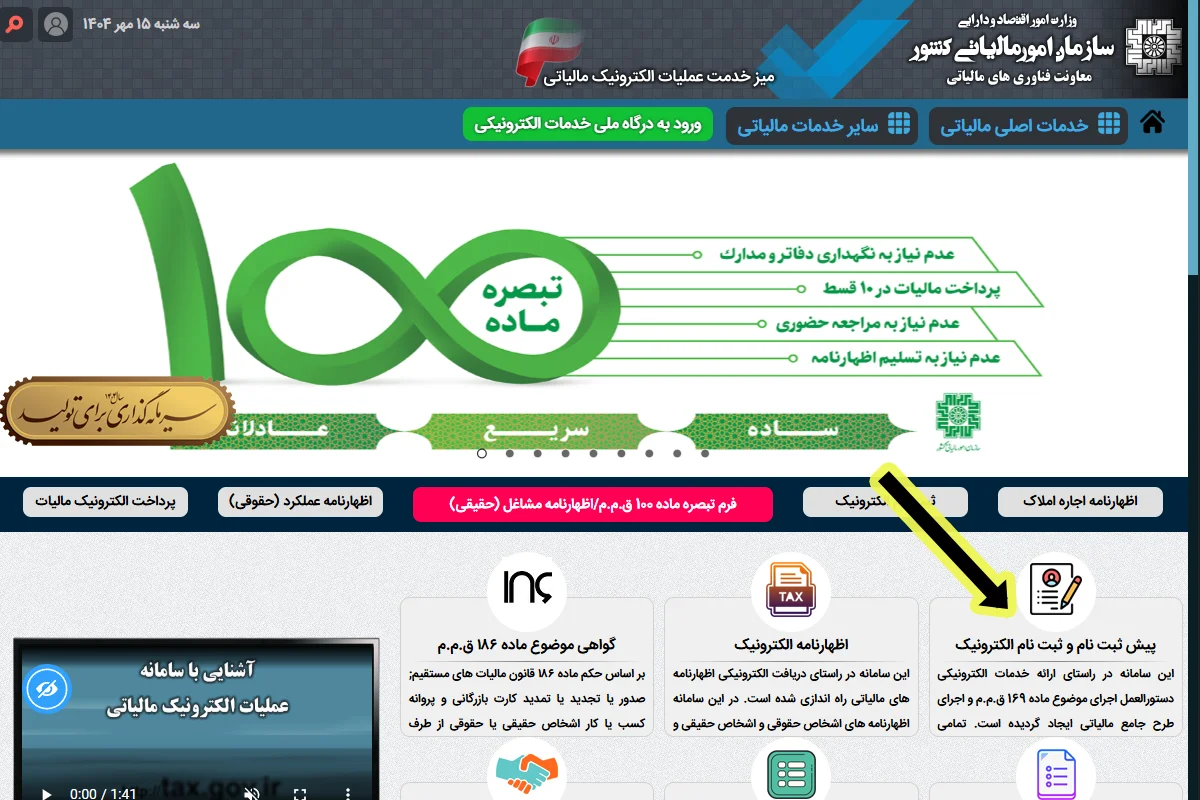
- ثبت اطلاعات پایه : وارد کردن نوع مودی، شماره ملی یا شناسه ملی، کد پستی محل فعالیت و شماره همراه. شماره همراه باید به نام مودی باشد.
- صحت سنجی : اطلاعات وارد شده با پایگاه های داده سایر سازمان ها تطبیق داده شده و راستی آزمایی می شوند. در صورت تأیید، پیامک تأیید ارسال می شود.
- دریافت اطلاعات کاربری : پس از تأیید نهایی، نام کاربری و رمز عبور برای ورود به سامانه و انجام تکالیف مالیاتی ارسال می گردد.

تکمیل فرآیند ثبت نام و ورود به پنل
مودی با استفاده از نام کاربری و رمز عبور وارد داشبورد خود در درگاه ملی خدمات الکترونیک می شود. در این مرحله باید اطمینان حاصل شود که ثبت نام شماره اقتصادی به طور کامل انجام شده و وارد وضعیت ۴۵ (ارسال اظهارنامه الکترونیک) شده باشید.
مدارک و مستندات لازم برای تنظیم و ارسال اظهارنامه مالیاتی
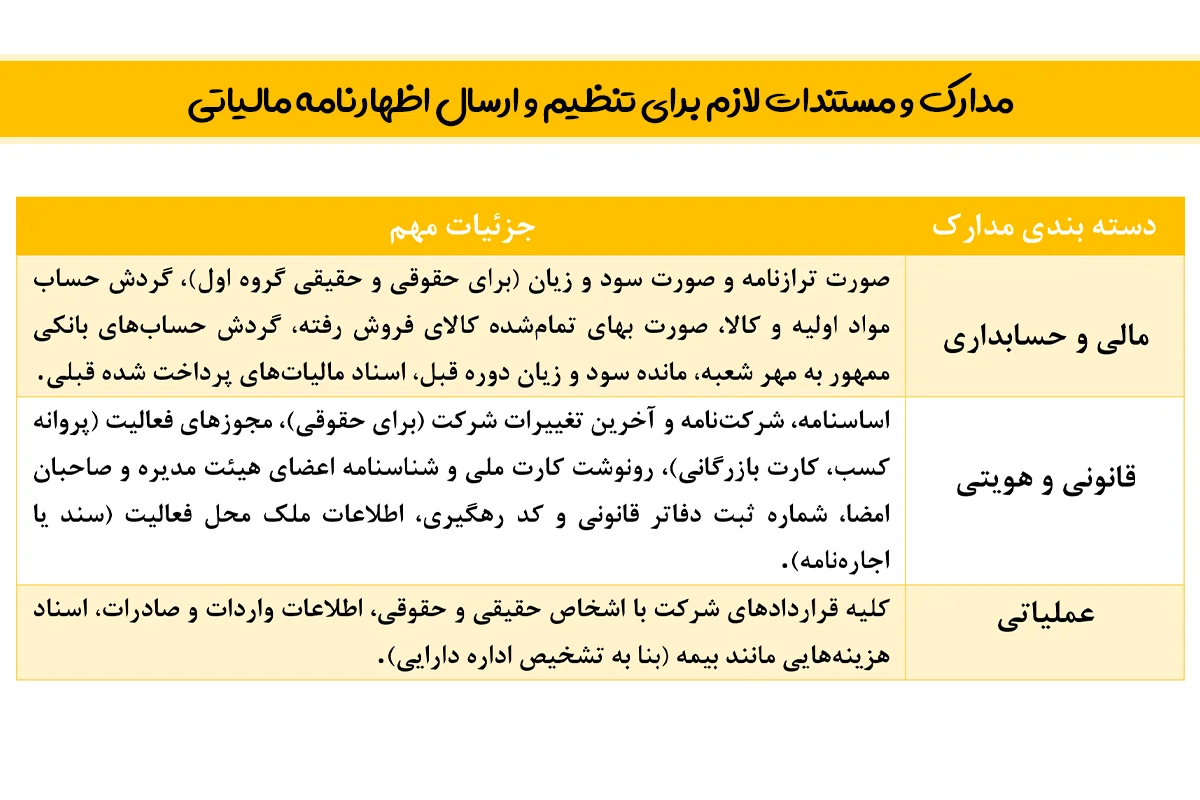
برای تنظیم دقیق اظهارنامه، جمع آوری مدارک زیر ضروری است:
آیا اظهارنامه مالیاتی اشخاص حقیقی و حقوقی با یکدیگر متفاوت هستند؟
اظهارنامه مالیاتی در هر دو حالت، کارنامه مالی سالانه یک مودی محسوب می شود که به منظور محاسبه مالیات به سازمان امور مالیاتی تسلیم می گردد. با این حال، تفاوت های ساختاری، قانونی و اجرایی کلیدی بین این دو نوع اظهارنامه وجود دارد. در جدول زیر، تفاوت های اصلی و مهم اظهارنامه مالیاتی اشخاص حقیقی و حقوقی ارائه شده است:
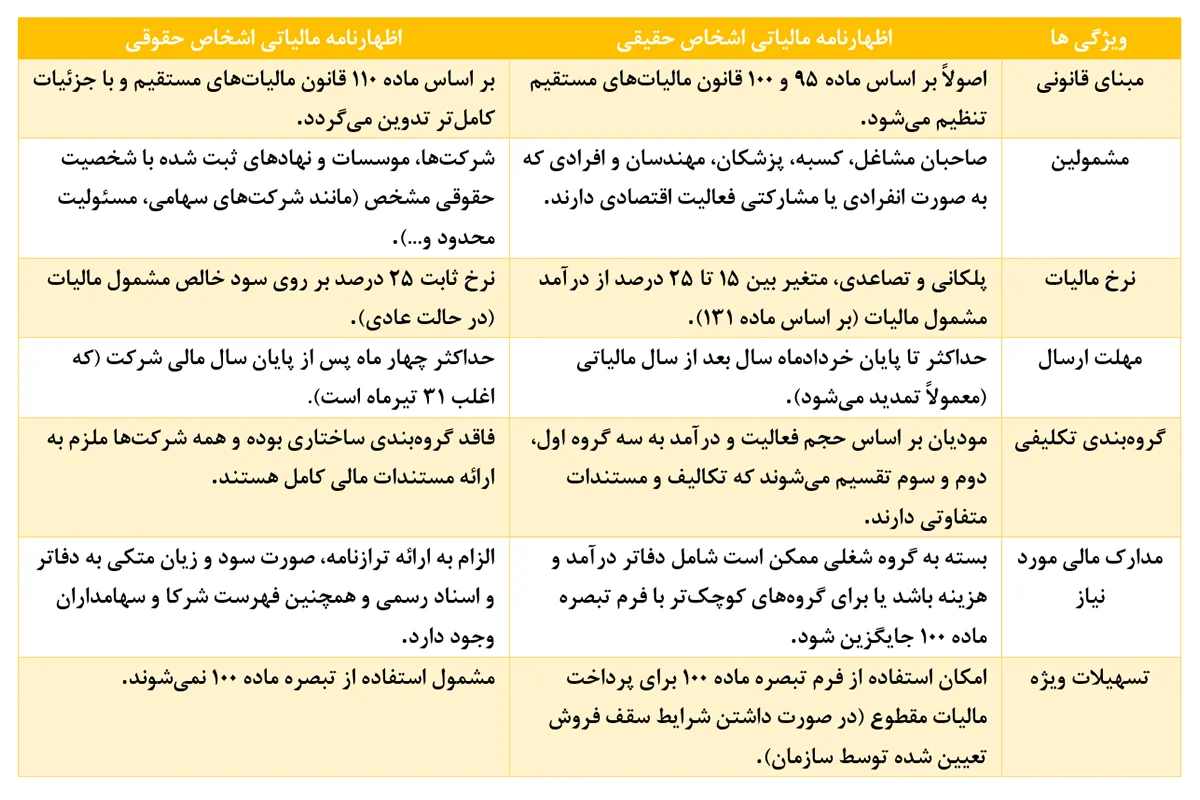
راهنمای گام به گام تنظیم اظهارنامه اشخاص حقوقی
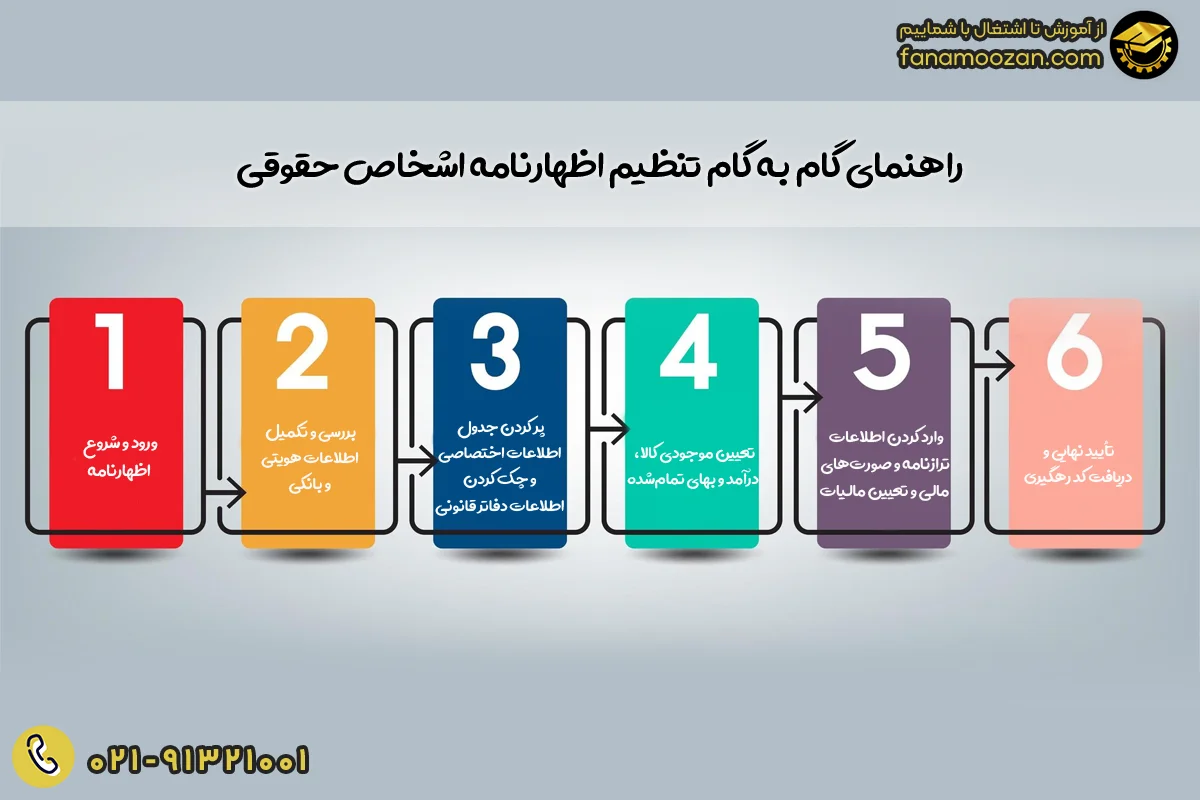
اظهارنامه اشخاص حقوقی (شرکت ها و مؤسسات) نسبت به اشخاص حقیقی مفصل تر بوده و نیازمند دقت بیشتری در تطبیق جداول مالی با یکدیگر است.
گام اول: ورود و شروع اظهارنامه
با نام کاربری و رمز عبور وارد درگاه ملی خدمات الکترونیک سازمان امور مالیاتی شوید و از بخش پرونده های مالیاتی، وارد جزئیات پرونده شوید و سپس گزینه «ورود به اظهارنامه اشخاص حقوقی» و «ایجاد اظهارنامه جدید» را انتخاب کنید.
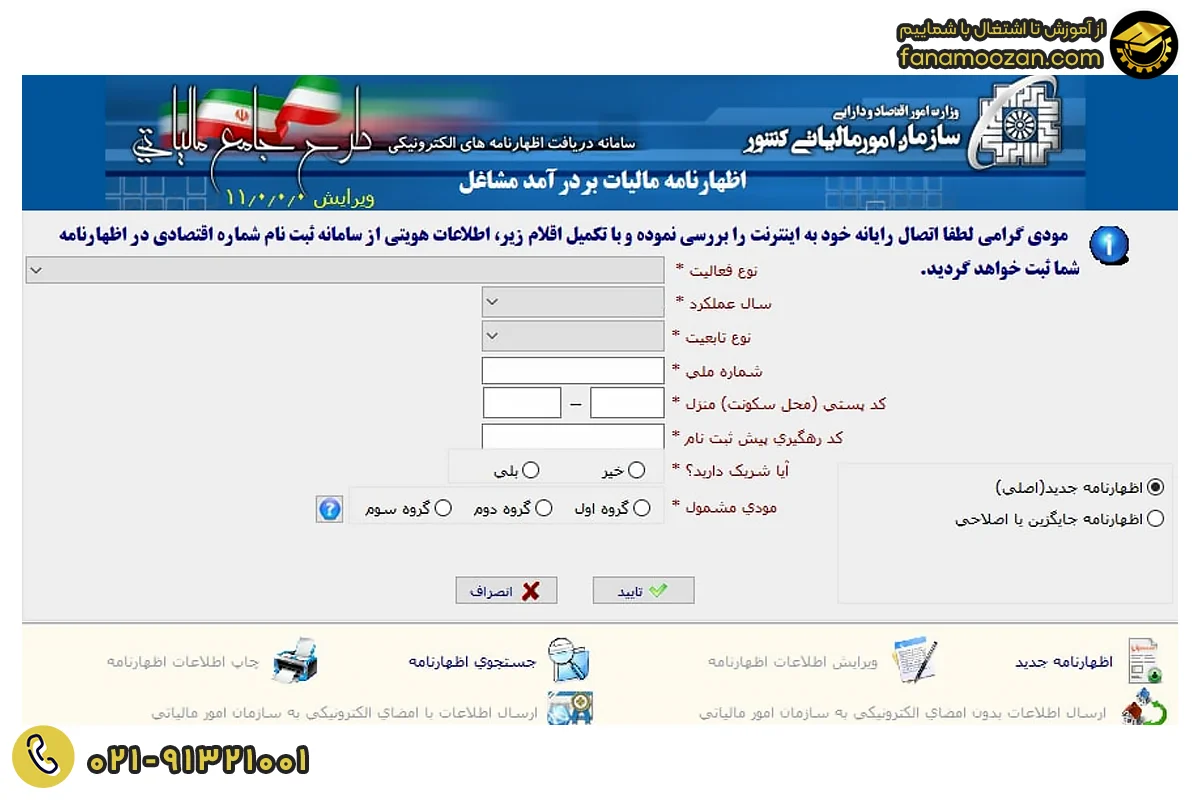
گام دوم: بررسی و تکمیل اطلاعات هویتی و بانکی
در صفحات ابتدایی اظهارنامه، اطلاعات کلی مانند سال مالی و تاریخ ایجاد به نمایش در می آید.
اطلاعات هویتی (صفحه اطلاعات اولیه)
سیستم به صورت خودکار داده های هویتی مودی را بر اساس اطلاعات ثبت شده در سامانه کد اقتصادی بارگذاری می کند. با این حال، تکمیل بخش هایی که با علامت ستاره مشخص شده اند، مانند تابعیت، نوع مالکیت شخص (مثلاً غیر دولتی)، نوع ماهیت و نوع شخصیت (مثلاً مسئولیت محدود) ضروری است.
اگر هر یک از اطلاعات هویتی دارای ایراد یا نیاز به اصلاح باشد، این تغییرات باید ابتدا در «سامانه ثبت نام» انجام شده و سپس با کلیک بر روی گزینه «به روز رسانی» در اظهارنامه، اعمال شوند؛ امکان ویرایش مستقیم این اطلاعات در خود اظهارنامه وجود ندارد.
اطلاعات حساب های بانکی
مودیان ملزم هستند که اطلاعات حساب های بانکی مربوط به فعالیت شخص حقوقی را که قبلاً در سامانه ثبت شده است، بررسی و ویرایش کنند. این ویرایش شامل درج دقیق مانده ابتدای دوره، مجموع گردش بدهکار و مجموع گردش بستانکار طی دوره مالی است. دقت و صحت این اطلاعات بسیار مهم است؛ چراکه اداره مالیات به این داده ها دسترسی دارد و تطابق اطلاعات ابرازی با داده های سازمان، ریسک پرونده را کاهش می دهد.

نمایش اطلاعات اعضای هیئت مدیره و کارکنان
در این بخش، اسامی اعضای هیئت مدیره و مدیرعامل، همراه با سمت و درصد سهامشان نمایش داده می شود. این داده ها نیز از سامانه کد اقتصادی خوانده شده و برای اصلاح باید به سامانه ثبت نام مراجعه شود. همچنین، بخشی برای ثبت تعداد کارکنان در ابتدای سال و پایان سال در نظر گرفته شده است که اگرچه در برخی موارد الزامی نیست، اما باید مطابق با لیست بیمه یا سایر مستندات واقعی باشد.
گام سوم: پر کردن جدول اطلاعات اختصاصی و چک کردن اطلاعات دفاتر قانونی
این قسمت ممکن است مقداری وقت گیر باشد و نیاز به پاسخگویی به تعدادی سوال دارد:
اطلاعات اختصاصی (سوالات بله/خیر)
این جدول شامل مجموعه ای از سؤالات تخصصی است که مودی باید با دقت آن ها را مطالعه و با «بله» یا «خیر» پاسخ دهد. پاسخ «بله» به هر سؤال، فیلدها یا جداول مرتبط با آن موضوع را فعال می کند که باید تکمیل شوند. مثال هایی از این سؤالات عبارتند از: داشتن مجوز فعالیت (مانند پروانه بهره برداری)، ثبت دفاتر قانونی، فعالیت در بورس، استفاده از مکان استیجاری برای فعالیت (که در این صورت اطلاعات مالک باید وارد شود)، و استفاده از معافیت های خاص (مانند معافیت دانش بنیان یا استهلاک زیان سنواتی).
دفاتر قانونی
سیستم به صورت خودکار اطلاعات مربوط به دفاتر قانونی (دفتر کل و دفتر روزنامه) ثبت شده را بارگذاری می کند. مودی باید این اطلاعات را چک کند. اگر اطلاعاتی مانند شماره ثبت دفتر مفقود بود، می توان آن را به صورت دستی وارد کرد.
گام چهارم: تعیین موجودی کالا، درآمد و بهای تمام شده
این مرحله شامل تکمیل جداول اصلی عملیاتی شرکت است و نیازمند انطباق دقیق داده ها با یکدیگر و اسناد حسابداری است.
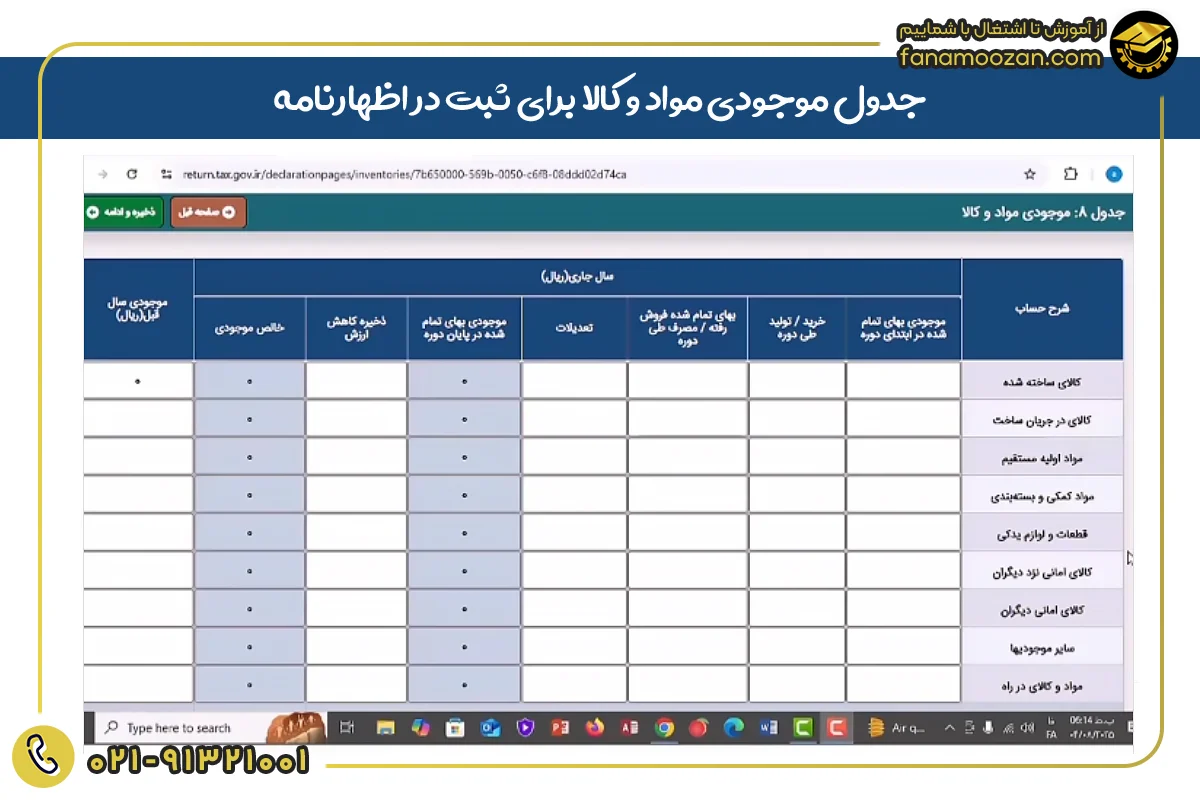
جدول موجودی مواد و کالا
برای شرکت هایی که با کالا سروکار دارند (بازرگانی، تولیدی)، این صفحه از حساسیت بالایی برخوردار است. مودی باید موجودی ابتدای دوره، خرید طی دوره، مصرف شده (برای تولید) یا فروش رفته (برای بازرگانی)، و در نهایت موجودی پایان دوره را برای مواد اولیه، کالای در جریان ساخت و کالای ساخته شده وارد کند. محاسبات باید منطقی و دقیق باشند (مانند انتقال بهای مواد مصرفی به در جریان ساخت و سپس به کالای ساخته شده).
جدول فروش و درآمد
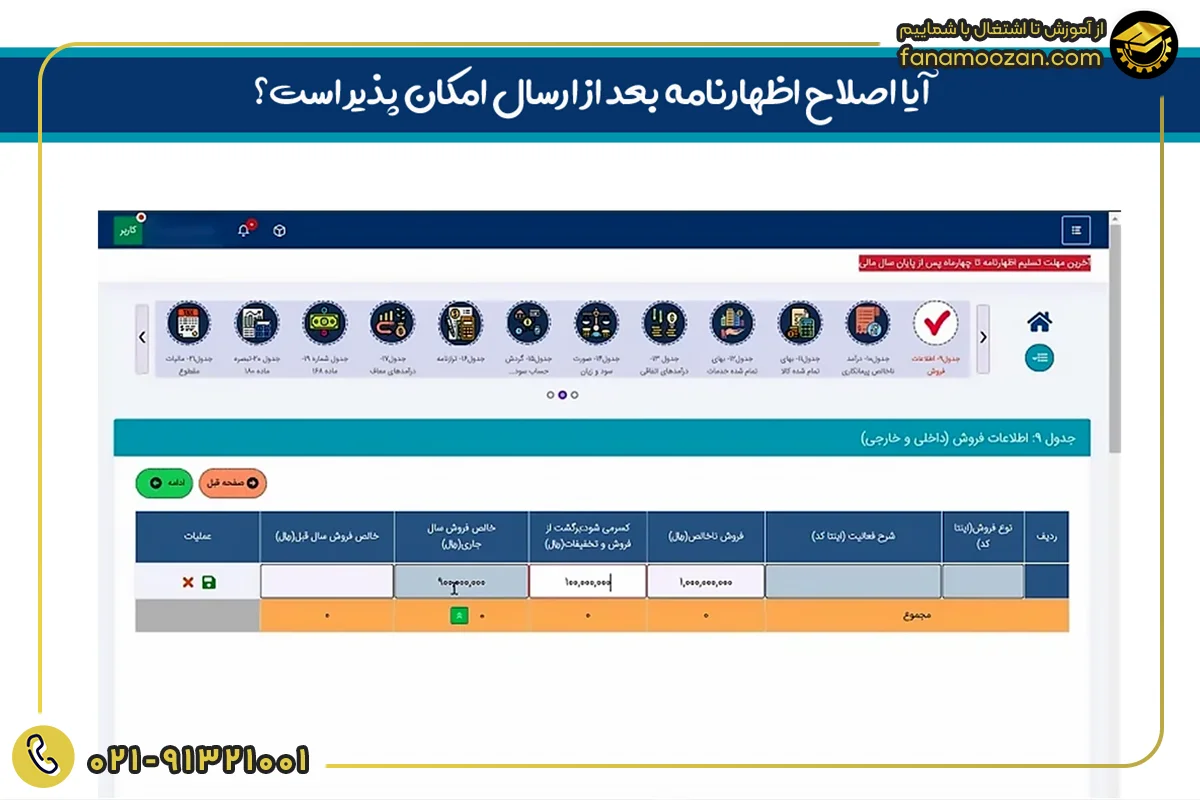
فروش کالا: اطلاعات فروش ناخالص، برگشت از فروش، و تخفیفات وارد می شود. نوع معامله، اعم از ریالی یا ارزی، و فروش سال قبل نیز باید لحاظ شود. این اطلاعات بر اساس اینتاکد ثبت شده برای فعالیت شرکت بارگذاری می شوند؛ بنابراین آشنایی با اینتاکد مالیاتی و نحوه دریافت آن به مودی کمک می کند نوع فعالیت اقتصادی خود را درست انتخاب کرده و از بروز مغایرت در اظهارنامه جلوگیری کند. درآمد پیمانکاری یا خدماتی نیز برای شرکت های خدماتی و پیمانکاری باید در جدول مربوطه وارد شود و امکان ثبت اطلاعات کارفرمایان در این بخش وجود دارد.
جدول بهای تمام شده کالای فروش رفته و خدمات
بهای تمام شده کالا: این جدول شامل مواد اولیه مصرفی، دستمزد مستقیم، و سربار ساخت است که به مجموع کالای تولیدشده یا آماده فروش در طی دوره می انجامد. دقت و کنترل تطبیق بین این جدول و جدول «موجودی مواد و کالا» حیاتی است؛ هرگونه مغایرت باعث زیر سؤال رفتن اظهارنامه از نظر قانونی می شود. بهای تمام شده خدمات: هزینه های مستقیم مربوط به درآمد خدمات یا پیمانکاری در این بخش درج می شود.
گام پنجم: وارد کردن اطلاعات ترازنامه و صورت های مالی و تعیین مالیات
این گام دارای اهمیت بسیاری است و در درج اطلاعات مرتبط با آن باید دقت زیادی شود.
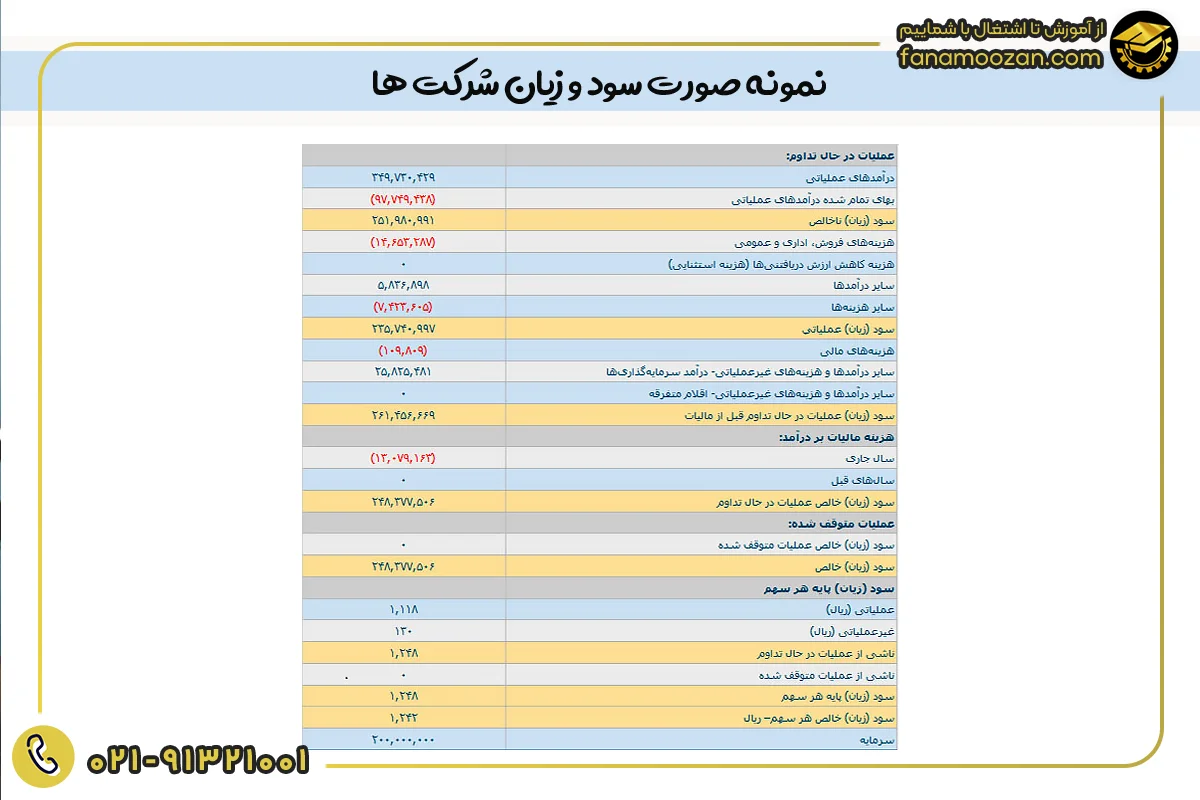
صورت سود و زیان
این صفحه، خلاصه عملکرد مالی شرکت را نشان می دهد. سیستم به صورت خودکار درآمدهای عملیاتی (فروش) و بهای تمام شده مربوطه را از جداول قبلی می خواند تا سود ناخالص محاسبه شود. مودی باید هزینه های عملیاتی دیگر (مانند حقوق و دستمزد، اجاره، تبلیغات، حسابرسی، سایر هزینه های فروش، اداری و عمومی) را وارد کند.
- درآمدها و هزینه های غیرعملیاتی: در این قسمت، مواردی مانند سود سپرده های بانکی (که معمولاً معاف از مالیات است) و هزینه های مالی (مانند بهره بانکی) وارد می شوند.
- محاسبه مالیات ابرازی: پس از درج تمامی اقلام، سیستم سود یا زیان نهایی را محاسبه می کند. مودی باید مالیات بر درآمد سال جاری را بر مبنای سود مشمول مالیات (با احتساب معافیت ها) محاسبه کرده و وارد کند. (نرخ مالیات ۲۵ درصد بر درآمد مشمول است).
سود و زیان انباشته
در این صفحه، میزان سود و زیان سال جاری (پس از کسر مالیات) با سود انباشته سال های گذشته جمع می شود. مودی باید حتماً سود انباشته ابتدای سال را کپی کرده و در فیلد مربوطه وارد کند تا دچار مغایرت نشود.
ترازنامه (تعادل دارایی و بدهی)
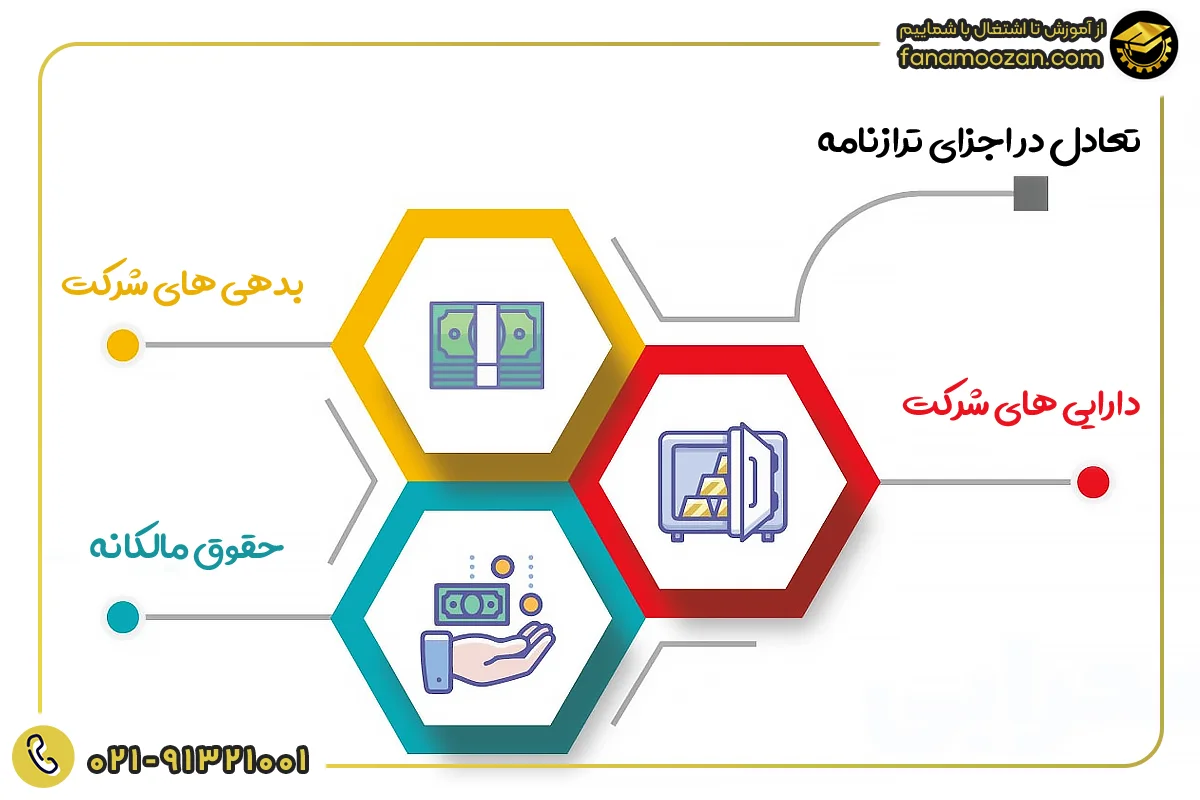
ترازنامه، مهم ترین بخش اظهارنامه است که باید در آن، جمع دارایی ها (مانند دارایی ثابت و موجودی نقد) با مجموع بدهی ها و حقوق مالکانه (شامل سرمایه و سود و زیان انباشته) برابر باشد.
- ثبت سرمایه و شرکا: ابتدا باید صفحه سرمایه تکمیل شود. اطلاعات سهامداران اصلی و خرد و میزان سهام آن ها باید وارد گردد. سپس سیستم عدد سرمایه را به ترازنامه منتقل می کند.
- ورود سایر اقلام: سایر اقلام دارایی، بدهی و حقوق مالکانه (مانند مالیات پرداختنی سال جاری، که باید مطابق با عدد محاسبه شده در صفحه سود و زیان باشد) وارد می شوند.
- کنترل تراز: ترازنامه باید در نهایت تطبیق داشته باشد؛ در غیر این صورت، امکان ارسال نهایی وجود نخواهد داشت.
گام ششم: تأیید نهایی و دریافت کد رهگیری
پس از تکمیل تمام جداول و اطمینان از صحت اطلاعات، به ویژه در ترازنامه و محاسبه مالیات، مودی وارد مراحل نهایی می شود. در این مرحله سیستم به صورت خودکار سود مشمول مالیات را محاسبه می کند. نرخ مالیات برای اشخاص حقوقی ۲۵ درصد از سود مشمول مالیات است. درآمد معاف (مانند سود بانکی) به صورت خودکار از پایه مالیاتی کسر می شود. همچنین اگر مودی در طول سال علی الحساب مالیاتی پرداخت کرده یا مالیاتی از او کسر شده، باید در جدول مربوط به پرداخت های این اظهارنامه ثبت شود.
پس از تکمیل تمامی صفحات، و اطمینان از تراز بودن ترازنامه، مشخصات تنظیم کننده اظهارنامه (مدیرعامل یا نماینده قانونی) را وارد کرده و گزینه تأیید نهایی را انتخاب کنید. دریافت کد رهگیری به منزله ارسال موفق اظهارنامه است. در نهایت نیز قبض مالیاتی صادر می شود و امکان پرداخت الکترونیکی آن فراهم می گردد.
راهنمای تنظیم و ارسال اظهارنامه اشخاص حقیقی (صاحبان مشاغل)
اشخاص حقیقی (صاحبان مشاغل آزاد، کسبه و ...) بر اساس میزان درآمد (فروش یا خدمات) به سه گروه اصلی تقسیم می شوند و نوع اظهارنامه یا تکالیف آن ها بر اساس این گروه بندی تعیین می گردد.
گروه بندی مشاغل (بر اساس آیین نامه ماده ۹۵)
گروه بندی مشاغل معمولاً بر اساس میزان فروش یا درآمد ابرازی دو سال قبل انجام می شود:
- گروه اول: مودیانی که فروش یا درآمد سالانه آن ها در آخرین اظهارنامه ارسالی یا آخرین برگ قطعی بالای ۳۰ میلیارد تومان بوده است. همچنین مشاغل خاصی مانند صادرکنندگان، واردکنندگان، کارخانه داران، صاحبان هتل های ۳ ستاره به بالا و صرافی ها، جزو این گروه قرار می گیرند. این گروه موظف به ارائه مدارک کامل شامل ترازنامه، صورت سود و زیان و دفاتر قانونی (دفتر روزنامه و کل) هستند.
- گروه دوم: مودیانی که درآمد ابرازی آن ها بین ۱۰ تا ۳۰ میلیارد تومان بوده است. این گروه موظف به ارائه مدارکی مانند صورت درآمد و هزینه، موجودی کالا و اطلاعات شرکا هستند (تکالیف سبک تر از گروه اول).
- گروه سوم: سایر مشاغلی که در گروه های اول و دوم قرار نمی گیرند و درآمد آن ها معمولاً کمتر از ۱۰ میلیارد تومان است. این گروه ملزم به ثبت خلاصه درآمد و هزینه و اطلاعات اولیه هستند.

روش های ارسال اظهارنامه اشخاص حقیقی
اشخاص حقیقی برای تسلیم گزارش مالیاتی، دو مسیر اصلی در پیش دارند:
الف) تسلیم اظهارنامه عملکرد کامل
این روش برای مودیان گروه اول و همچنین برای مودیان گروه های دوم و سوم که تمایلی به استفاده از تبصره ماده ۱۰۰ ندارند یا مشمول آن نمی شوند، الزامی است.
- آماده سازی اطلاعات: تهیه اطلاعات هویتی و شغلی، اطلاعات محل کسب، درآمدها، هزینه ها، سود و زیان، معافیت ها و کسورات قانونی (مانند معافیت ماده ۱۰۱).
- تکمیل جداول: پر کردن دقیق جداول درآمد و هزینه مطابق با گروه شغلی.
- محاسبه مالیات: نرخ مالیات برای اشخاص حقیقی پلکانی و بین ۱۵ تا ۲۵ درصد از درآمد مشمول مالیات متغیر است.
- ارسال شراکتی: برای کسب وکارهای مشارکتی، تنها تکمیل یک اظهارنامه برای کل واحد کسبی کافی است و نیازی به اظهارنامه انفرادی نیست؛ معمولاً شریک دارای بالاترین سهم، اظهارنامه را به نمایندگی ارسال می کند.
ب) استفاده از فرم تبصره ماده ۱۰۰ قانون مالیات های مستقیم
این ساده ترین راهکار برای مودیان واجد شرایط است که آن ها را از ارائه اظهارنامه کامل و دفاتر قانونی معاف می کند. این تسهیلات معمولاً برای مودیان گروه های دوم و سوم (یا مشاغل با درآمدی زیر یک سقف تعیین شده) است. به عنوان مثال، سقف درآمد مجاز برای استفاده از تبصره ماده ۱۰۰ برای عملکرد سال ۱۴۰۳، ۲۱ میلیارد و ۶۰۰ میلیون تومان (معادل ۱۵۰ برابر معافیت حقوق) تعیین شده است.
نحوه ارسال آن نیز به این صورت است که مودیانی که فرم تبصره ماده ۱۰۰ برای آن ها در سامانه بارگذاری شده، با ورود به سامانه و انتخاب این فرم، صرفاً اطلاعات محدودتری (مانند مجموع فروش کالا و خدمات طی سال) را وارد می کنند. در این روش، مالیات بر اساس توافق یا فرمول مقطوع تعیین می شود.
نکته مهم: اگر مودی درآمد واقعی خود را کتمان کند و فروش او از سقف تعیین شده بیشتر باشد، علاوه بر جریمه کتمان درآمد، مشمول جریمه عدم تسلیم اظهارنامه عملکرد (۳۰ درصد) نیز خواهد شد، زیرا فرم تبصره ماده ۱۰۰ در حکم اظهارنامه عملکرد تلقی نمی شود.

نحوه پرداخت مالیات توسط اشخاص حقیقی
پس از تکمیل اطلاعات (چه اظهارنامه کامل و چه فرم تبصره ماده ۱۰۰)، باید پیش نویس را به دقت بررسی کرده و سپس گزینه تأیید نهایی و ارسال را بزنید. در مرحله بعد شما کد رهگیری را دریافت می کنید؛ دریافت کد رهگیری، تأییدیه ارسال است. در آخر نیز مبلغ مالیات متعلقه به صورت خودکار محاسبه شده و قبض الکترونیکی صادر می شود.
نکته مهم: اشخاص حقیقی در صورت ناتوانی در پرداخت کامل مالیات می توانند با ارائه درخواست رسمی و تضمین، تقاضای تقسیط مالیات را ثبت کنند (حداکثر تا ۳۶ ماه).
آیا اصلاح اظهارنامه بعد از ارسال امکان پذیر است؟
در صورت کشف اشتباه در محاسبه یا درج اطلاعات پس از ارسال، جای نگرانی نیست. مودیان می توانند تا یک ماه پس از پایان مهلت قانونی تسلیم اظهارنامه (مثلاً تا ۳۱ تیر برای حقیقی ها و ۳۱ مرداد برای حقوقی ها) نسبت به رفع اشتباه و تسلیم اظهارنامه اصلاحی اقدام کنند.
شما می توانید تا قبل از اتمام مهلت قانونی، در سامانه اظهارنامه الکترونیکی، با فعال کردن گزینه ویرایش، اطلاعات را تغییر داده و مجدداً تأیید نهایی کنید و کد رهگیری جدید دریافت نمایید. تاریخ تسلیم اظهارنامه اول به عنوان تاریخ رسمی ثبت باقی خواهد ماند.
نکته مهم این است که دقت داشته باشید ثبت های سند های حسابداری انجام شده پس از تاریخ ارسال اظهارنامه اصلی را در اظهارنامه اصلاحی درج نکنید.
نحوه رسیدگی و ابلاغ مالیات قطعی توسط ادارات امور مالیاتی
ادارات امور مالیاتی موظف اند اظهارنامه های دریافتی را حداکثر ظرف مدت یک سال از تاریخ انقضای مهلت تسلیم، رسیدگی نمایند. پس از رسیدگی، برگه تشخیص مالیات صادر می شود و حداکثر تا سه ماه بعد به مودی ابلاغ خواهد شد.
اگر مودی به میزان مالیات تعیین شده در برگ تشخیص اعتراض داشته باشد، ظرف مدت سی روز از تاریخ ابلاغ، می تواند اعتراض کتبی خود را ثبت کند. در صورت عدم اعتراض در این مهلت، برگه تشخیص به برگ قطعی مالیات تبدیل شده و پرداخت آن الزامی است.
روش های تعیین مالیات
مالیات در ایران معمولاً به دو روش تعیین می شود:
خوداظهاری (تسلیم اظهارنامه مالیاتی)
شخص حقیقی یا حقوقی، مدارک مالی خود را بدون دخالت کارشناسان مالیاتی، جهت محاسبه مالیات به سازمان امور مالیاتی تحویل می دهد. این روش، مطلوب تر و متداول تر است.
علی الرأس
در صورتی که مودی اظهارنامه ارسال نکند یا اطلاعات ارسالی او مورد تأیید مأمورین قرار نگیرد، کارشناس سازمان امور مالیاتی، مالیات را محاسبه کرده و به مودی اعلام می نماید. در این روش، نظر ممیز ملاک پرداخت مالیات است و معمولاً مالیات تعیین شده سنگین تر از مبلغ واقعی خواهد بود.

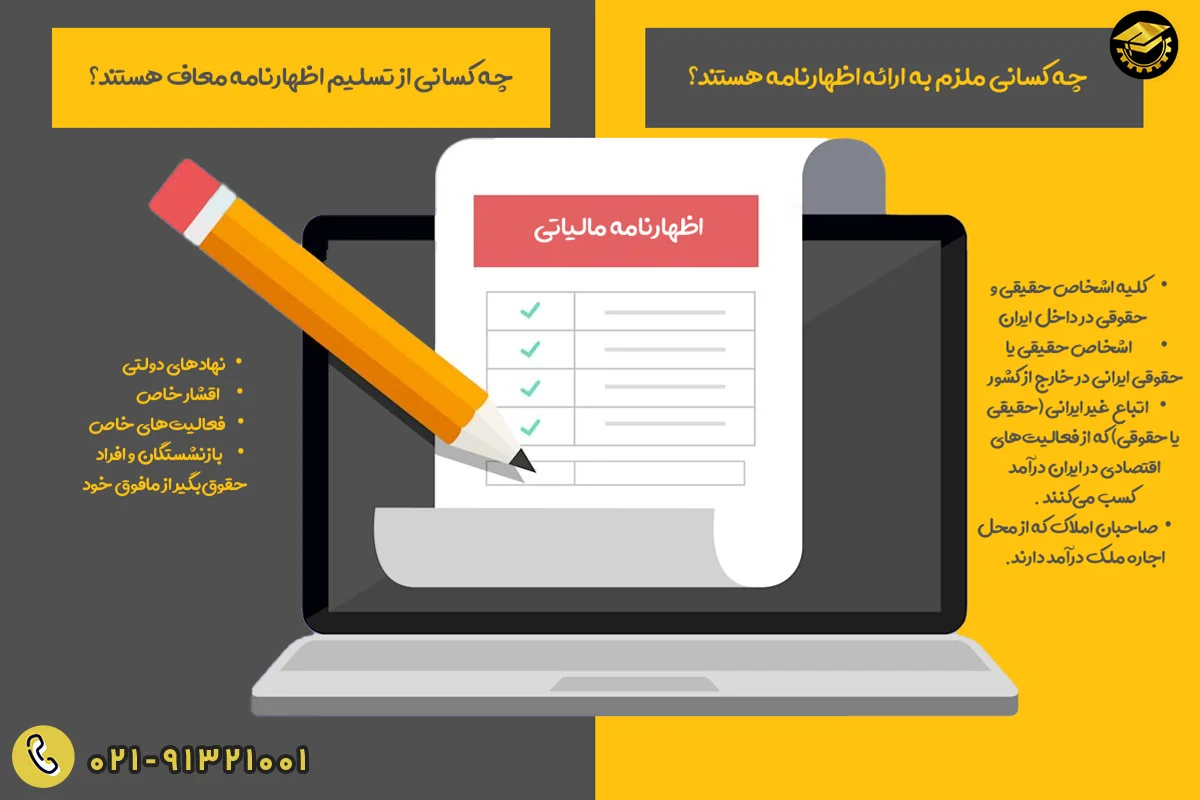
چه کسانی ملزم به ارائه اظهارنامه هستند؟
تقریباً تمامی فعالان اقتصادی ملزم به ارسال اظهارنامه هستند، از جمله:
- کلیه اشخاص حقیقی و حقوقی که در داخل ایران مشغول فعالیت هستند و معاف از مالیات نیستند.
- اشخاص حقیقی یا حقوقی ایرانی که در خارج از کشور فعالیت می کنند اما درآمد آن ها از داخل ایران است.
- اتباع غیر ایرانی (حقیقی یا حقوقی) که از فعالیت های اقتصادی در ایران درآمد کسب می کنند.
- صاحبان املاک که از محل اجاره ملک درآمد دارند.
نکته مهم: شرکت ها و مشاغل بدون فعالیت نیز موظف به ارسال اظهارنامه مالیاتی هستند (اظهارنامه سفید). یعنی حتی اگر یک شرکت یا واحد صنفی هیچ گونه فعالیت مالی نداشته باشد، موظف است اظهارنامه مالیاتی خود را به صورت سفید (با ارقام صفر) در موعد مقرر ارسال کند.
چه کسانی از تسلیم اظهارنامه معاف هستند؟
برخی سازمان ها، نهادها و مشاغل خاص از تکلیف تسلیم اظهارنامه مالیاتی معاف هستند:
- نهادهای دولتی: وزارتخانه ها، سازمان ها و نهادهایی که از بودجه عمومی دولت استفاده می کنند، شهرداری ها و سازمان های وابسته.
- اقشار خاص: کارگران، صیادان، عشایر، شرکت های تعاونی دانش آموزی و دانشجویی.
- فعالیت های خاص: درآمد حاصل از فعالیت های کشاورزی، دامپروری، پرورش ماهی، طیور و زنبور عسل.
- بازنشستگان و افراد حقوق بگیر از مافوق خود، لزومی به ارائه اظهارنامه مالیات بر عملکرد درآمد خود ندارند.
توجه مهم: حتی مشاغل معاف از مالیات (مانند کشاورزان یا دامداران) نیز موظف به تنظیم و تسلیم اظهارنامه مالیاتی هستند تا از معافیت خود بهره مند شوند. در غیر این صورت، معافیت از آن ها سلب شده و مشمول جریمه خواهند شد.
نقش دفاتر قانونی در فرآیند ارسال اظهارنامه مالیاتی
پرداخت کنندگان مالیاتی موظف به نگهداری دفاتر قانونی شامل دفتر روزنامه، کل و معین هستند که باید طبق اصول و ضوابط حسابداری تنظیم شوند. طبق ماده 95، این دفاتر باید قبل از شروع سال مالی به تأیید اداره ثبت اسناد رسمی یا دفاتر اسناد رسمی رسیده باشند.
عدم ارائه دفاتر قانونی یا نگهداری نامنظم آن ها منجر به رد دفاتر و تعیین مالیات علی الرأس میشود. طبق ماده 99، دفاتر قانونی باید به عنوان مبنای تشخیص درآمد مشمول مالیات قرار گیرند و صحت مندرجات آن ها در تعیین میزان مالیات قطعی تأثیرگذار است.
همچنین، مؤدیان مکلفند برای هر سال مالی فقط از یک نوع دفتر روزنامه و کل استفاده کنند و کلیه معاملات و رویدادهای مالی و محاسباتی خود را در دفاتر مذکور ثبت نمایند. طبق آیین نامه تحریر دفاتر قانونی، اشتباهات در ثبت عملیات حسابداری باید بدون حک و اصلاح و با ثبت سند اصلاحی برطرف شود و هرگونه حک و اصلاح در دفاتر قانونی می تواند منجر به رد دفاتر گردد. علاوه بر این، مؤدیان باید اسناد و مدارک مثبته کافی برای تأیید مندرجات دفاتر را نگهداری کنند.
مهلت های قانونی ارسال اظهارنامه
مهلت ارسال اظهارنامه بسته به نوع مودی (حقیقی یا حقوقی) متفاوت است:
| نوع مودی | موعد قانونی ارسال (عملکرد سال قبل) | مهلت اصلاح اظهارنامه |
| اشخاص حقیقی (صاحبان مشاغل) | حداکثر تا ۳۱ خرداد ماه هر سال. | تا یک ماه پس از انقضای مهلت قانونی (معمولاً تا ۳۱ تیر). |
| اشخاص حقوقی (شرکت ها) | حداکثر چهار ماه پس از پایان سال مالی. (اغلب تا ۳۱ تیر ماه). | تا یک ماه پس از انقضای مهلت قانونی (معمولاً تا ۳۱ مرداد). |
آیا این مهلت ها تمدید می شوند؟
در سال های اخیر و به ویژه در سال ۱۴۰۴، سازمان امور مالیاتی با بخشنامه ای مهلت ارسال اظهارنامه های حقیقی و حقوقی (برای عملکرد ۱۴۰۳) را تا پایان شهریورماه ۱۴۰۴ تمدید کرده است. با این حال، باید همواره مهلت اصلی را مد نظر داشت، زیرا تمدید همیشه اتفاق نمی افتد.
اظهارنامه مالیاتی در صورت عدم تطابق سال مالی با سال مالیاتی، چه زمانی باید ارسال شود؟
اظهارنامه مالیاتی در صورت عدم تطابق سال مالی با سال مالیاتی، باید حداکثر تا چهار ماه پس از پایان سال مالی شرکت تسلیم شود. در این حالت، شرکت ها و مؤسساتی که سال مالی آن ها با سال مالیاتی (که از ابتدای فروردین ماه هر سال شروع و تا پایان اسفند ماه همان سال خاتمه می یابد) مطابقت ندارد، موظفند اظهارنامه مالیاتی خود را بر اساس سال مالی خود تنظیم و ارسال کنند.
اشخاص حقوقی مکلفند ظرف چهار ماه پس از پایان سال مالی، اظهارنامه و ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد و مدارک خود را به اداره امور مالیاتی تسلیم کنند. همچنین، مطابق ماده 155، در صورتی که به علل خارج از اراده مؤدی، امکان تسلیم اظهارنامه در موعد مقرر نباشد، می تواند قبل از انقضای مهلت مقرر، با ارائه دلایل و مستندات کافی، از اداره امور مالیاتی درخواست تمدید مهلت کند. عدم رعایت این مهلت ها طبق ماده 192، موجب تعلق جریمه و محرومیت از معافیت های مالیاتی خواهد شد.
نکته مهم: در صورت عدم تطابق سال مالی شرکت (ذکر شده در اساسنامه) با سال مالیاتی رسمی (پایان اسفند)، سال مالی اساسنامه ملاک تعیین مهلت ارسال اظهارنامه اشخاص حقوقی خواهد بود.
مزایای تسلیم به موقع و صحیح اظهارنامه
ارسال اظهارنامه مزایای قانونی مهمی به همراه دارد:
- جایزه خوش حسابی: شرکت ها و افرادی که سه سال متوالی اظهارنامه صحیح ارسال کرده و اسنادشان مورد تأیید باشد و اعتراضی به برگ تشخیص صادره نداشته باشند، می توانند از امتیاز ۵ درصد جایزه خوش حسابی نسبت به مالیات های پرداخت شده در آن سه سال، بهره مند شوند.
- کاهش ریسک پرونده: اگر اطلاعات ثبت شده توسط مودی، برابر و درست باشد با اطلاعاتی که سازمان امور مالیاتی از منابع مختلف جمع آوری کرده، ریسک پرونده کاهش یافته و احتمال مواجهه با چالش های کمتر در رسیدگی افزایش می یابد.
الزامات قانونی و عواقب عدم ارسال
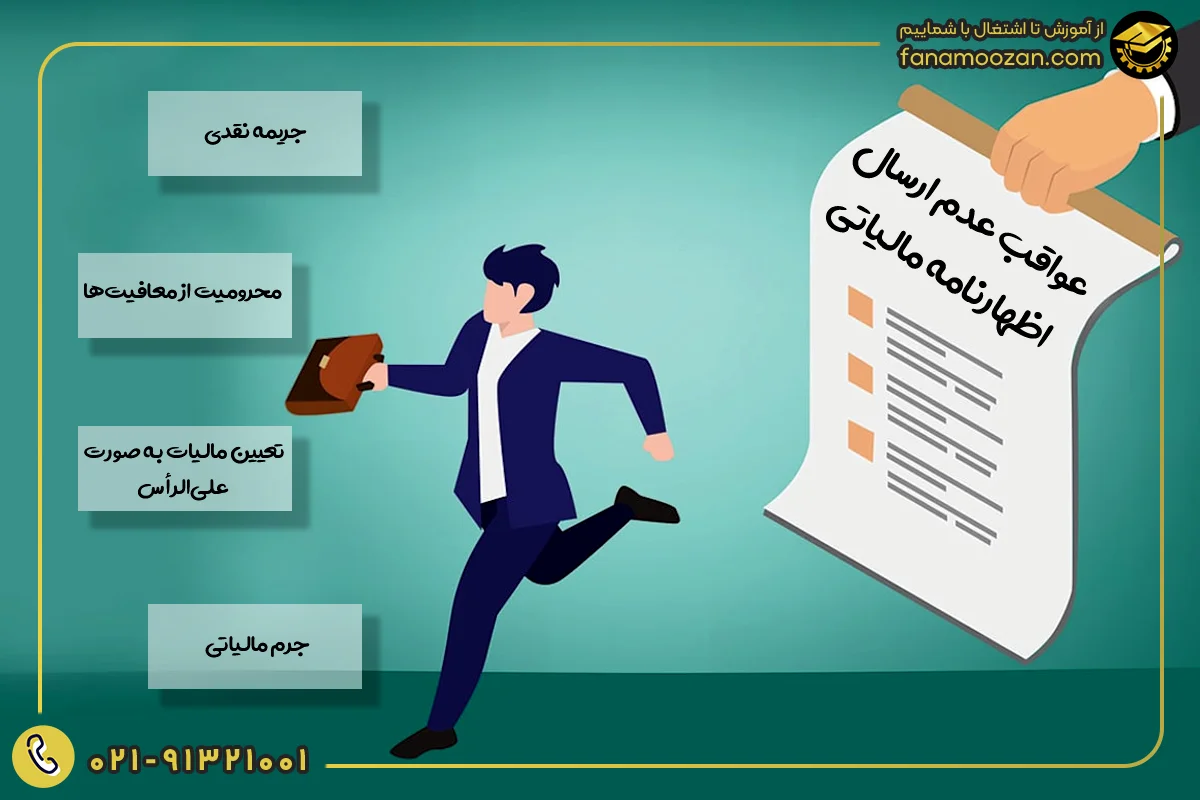
یکی از مهم ترین تکالیف قانونی، تهیه و ارسال اظهارنامه مالیاتی در موعد مقرر است. در صورت عدم تسلیم اظهارنامه در مهلت قانونی، مودیان مشمول جرایم و تبعات قانونی زیر خواهند شد:
- جریمه نقدی: جریمه عدم ارائه اظهارنامه برای شرکت ها (اشخاص حقوقی) و اشخاص حقیقی (گروه اول و دوم) معادل ۳۰ درصد مالیات متعلق است و غیرقابل بخشش می باشد.
- محرومیت از معافیت ها: عدم ارسال اظهارنامه در موعد مقرر، موجب محرومیت از کلیه معافیت ها، بخشودگی های قانونی و مشوق های مالیاتی مربوط به آن دوره مالی می شود.
- تعیین مالیات به صورت علی الرأس: در صورت خودداری مودی از ارائه اظهارنامه در مهلت قانونی، سازمان امور مالیاتی می تواند بر اساس اطلاعات اقتصادی کسب شده، اظهارنامه برآوردی تنظیم کرده و مالیات متعلق را مطالبه نماید.
- جرم مالیاتی: اگر مودیان برای سه سال متوالی از ارسال اظهارنامه خودداری کنند، این امر به عنوان جرم مالیاتی تلقی می شود.
توصیه های کلیدی برای تنظیم صحیح اظهارنامه
- مهم ترین نکته، تطبیق کامل ارقام سود و زیان، بهای تمام شده و مانده های ترازنامه با اطلاعات حسابداری و گردش حساب های بانکی است. مغایرت ها، اظهارنامه را زیر سؤال می برند.
- کلیه مدارک، اسناد، دفاتر قانونی و رسیدهای پرداخت باید حداقل به مدت ۵ سال نگهداری و بایگانی شوند تا برای زمان رسیدگی آماده باشند.
- با توجه به پیچیدگی های قوانین و اهمیت تکمیل صحیح، به خصوص برای اشخاص حقوقی، استفاده از مشاوران مالیاتی متخصص توصیه می شود.
- ارسال اظهارنامه الکترونیکی مانند امضای شما در دفتر اسناد رسمی است. مسئولیت تمام اطلاعات ارسالی بر عهده مودی است. در صورت استفاده از خدمات دفاتر غیرمتخصص (مانند کافی نت ها)، حتماً پیش نویس را با دقت کامل بررسی و با قوانین جاری تطبیق دهید.
نتیجه گیری
تنظیم و ارسال اظهارنامه مالیاتی، صرف نظر از اینکه مودی شخص حقیقی باشد یا حقوقی، نشان دهنده تعهد به شفافیت مالی و رعایت قوانین است. برای اشخاص حقوقی، فرآیند نیازمند دقت بالا در تطبیق تمامی جداول مالی (به ویژه موجودی کالا، بهای تمام شده و ترازنامه) و انطباق با داده های سیستمی سازمان مالیاتی است. برای اشخاص حقیقی نیز، آگاهی از گروه بندی مشاغل و استفاده هوشمندانه از تسهیلات قانونی مانند تبصره ماده ۱۰۰، می تواند فرآیند پرداخت مالیات را تسهیل کند. توصیه می شود مودیان همواره مدارک مالی خود را به دقت نگهداری کرده و در صورت پیچیدگی، از مشاوره متخصصان مالیاتی بهره ببرند.
مطلبی که با عنوان "نحوه تنظیم و ارسال اظهارنامه مالیاتی" حاصل تلاش و تحقیق تیم تحریریه دپارتمان علوم مالی و حسابرسی آموزشگاه فن آموزان بود. فن آموزان با نظارت سازمان فنی حرفه ای دوره های تخصصی آموزش حسابداری را در سطوح مختلف از جمله دوره آموزش مالیات، آموزش مدیر مالی و نرم افزارهای حسابداری و ... بصورت عملی و ویژه بازار کار برگزار می کند. تمامی دوره ها با هدف آماده سازی کارآموزان برای ورود به بازار کار و با اعطای مدرک فنی حرفه ای ارائه می شود. برای دریافت اطلاعات بیشتر و مشاوره رایگان تماس بگیرید.
برای شروع یادگیری تردید دارید؟
جهت دریافت مشاوره رایگان شماره موبایل خود را وارد کنید.