
مالیات به عنوان یکی از اساسی ترین ستون های تأمین مالی دولت ها در سراسر جهان، نقشی حیاتی در اقتصاد هر کشور ایفا می کند. این تعهد مالی، که بر اساس درآمد، دارایی ها و فعالیت های اقتصادی اشخاص حقیقی و حقوقی وضع می شود، به دولت ها کمک می کند تا بودجه لازم برای خدمات عمومی، توسعه اقتصادی و زیرساخت ها را تأمین کنند.
در نظام اقتصادی ایران نیز، مالیات ها به دو دسته کلی مالیات های مستقیم (مانند مالیات بر درآمد و دارایی) و غیرمستقیم (مانند مالیات بر ارزش افزوده که هنگام مصرف کالاها و خدمات اخذ می شود) تقسیم بندی می شوند.
با این حال برای بسیاری از شرکت ها، فعالان اقتصادی و افراد حقیقی و حقوقی، پرداخت مالیات با نرخ های مصوب می تواند به یک دغدغه دائمی و یک مانع جدی برای افزایش سودآوری و توسعه کسب وکار تبدیل شود. این فشار مالی به ویژه در شرایط اقتصادی پیچیده، انگیزه افراد را برای جستجوی روش هایی جهت کاهش بار مالیاتی افزایش می دهد.
توجه کنید که کاهش قانونی مالیات (Tax Avoidance) که با بهره گیری هوشمندانه از معافیت ها، تخفیف ها و کسورات قانونی صورت می گیرد، به هیچ وجه مترادف فرار مالیاتی (Tax Evasion) نیست. فرار مالیاتی، به دلیل اقداماتی چون پنهان کردن عمدی درآمدها، ارائه اطلاعات یا اسناد نادرست یا کتمان فعالیت اقتصادی، یک جرم محسوب می شود و مجازات های سنگین کیفری و مالیاتی، شامل جریمه نقدی، حبس و محرومیت از کلیه معافیت های قانونی را در پی دارد.

قبل از اینکه به بررسی روش های قانونی کاهش مالیات بپردازیم توجه داشته باشید که آموزشگاه فن آموزان دوره های تخصصی آموزش حسابداری را از مقدماتی تا پیشرفته برگزار میکند. علاقه مندان جهت مشاهده جزئیات دوره روی تصویر بالا کلیک کرده و یا با آموزشگاه تماس حاصل فرمایند.
هدف این مقاله، ارائه یک راهنمای جامع و کاربردی از مهم ترین و به روزترین روش های قانونی کاهش مالیات است که به مؤدیان کمک می کند تا با رعایت دقیق مقررات، میزان مالیات پرداختی خود را به طور مؤثری کاهش داده و در مسیر توسعه و سودآوری بهینه قدم بردارند.

فهرست محتوا
بخش اول: انضباط مالیاتی
موفقیت در کاهش مالیات، پیش از هر استراتژی پیچیده ای، نیازمند انضباط و رعایت دقیق تکالیف قانونی است. سازمان امور مالیاتی برای تشویق مؤدیان به خوش حسابی و شفافیت، مشوق هایی را در نظر گرفته است که مستقیماً به کاهش مالیات منجر می شوند:
تسلیم به موقع و دقیق اظهارنامه مالیاتی
اولین و ساده ترین روش برای کاهش مالیات، ارائه به موقع اظهارنامه مالیاتی در مهلت مقرر است. مهلت مقرر تسلیم اظهارنامه برای اشخاص حقیقی معمولاً پایان خرداد ماه سال بعد و برای اشخاص حقوقی معمولاً پایان تیر ماه سال بعد است. تأخیر در ارائه این سند مهم، نه تنها باعث بی نظمی در پرونده مالیاتی می شود، بلکه می تواند منجر به جریمه های سنگین و حتی محرومیت از برخی معافیت های مالیاتی شود.
اگر اظهارنامه هر ساله به صورت دقیق و پیش از موعد مقرر به سازمان امور مالیاتی تحویل داده شود، مؤدی در سال های بعدی مشمول تخفیف در مالیات خواهد شد. از آنجایی که اطلاعات ثبت شده در اظهارنامه (شامل جزئیات درآمد و هزینه) مبنای اصلی محاسبه مالیات است، ثبت کامل و دقیق اطلاعات در آن، از افزایش مالیات و جریمه شدن جلوگیری می کند.

پرداخت به موقع مالیات و بهره مندی از جایزه خوش حسابی
پرداخت به موقع مالیات تعیین شده، راهی مؤثر برای ثبت شدن به عنوان مؤدی خوش حساب در سازمان امور مالیاتی است. خوش حسابی، پاداش ها و مشوق های مالیاتی متعددی را در پی دارد:
تخفیف ۵ درصدی
مطابق با ماده ۱۸۹ قانون مالیات های مستقیم، اگر مؤدیان (اشخاص یا شرکت ها) به مدت سه سال متوالی اظهارنامه مالیاتی خود را به موقع تسلیم نموده و مالیات تعیین شده را به موقع پرداخت کنند، مشمول ۵ درصد تخفیف روی مجموع مالیات های سه سال گذشته خواهند شد. این تخفیف ویژه در سال چهارم لحاظ می شود.
جایزه پرداخت زودتر از موعد
در صورتی که مؤدی مالیات تکلیفی عملکرد سالانه خود را قبل از سررسید مقرر پرداخت کند، به ازای هر ماه تا سررسید، ۱ درصد از مبلغ پرداخت شده به عنوان پاداش خوش حسابی به او تعلق می گیرد. سقف این تخفیف ۴ ماه است.
به طور کلی، خوش حسابی در پرداخت نه تنها از جریمه های دیرکرد (که معادل ۲.۵ درصد به ازای هر ماه تأخیر است) جلوگیری می کند، بلکه می تواند در سال های آتی منجر به بخشودگی و معافیت های بیشتر مالیاتی شود.
شفافیت در گزارش درآمد و اجتناب از مغایرت های غیرمنطقی
یکی از راه های کاهش مالیات و جلوگیری از بررسی دقیق تر ممیزان مالیاتی، ارائه اطلاعات شفاف و منطقی است.

اظهار درآمد سال گذشته
توصیه می شود که میزان درآمد سال جاری در اظهارنامه کمتر از سال قبل اعلام نشود. اگر درآمد خالص کمتر از سال گذشته عنوان شود، ممیزان مالیاتی به صحت اطلاعات مشکوک شده و برای بررسی های بیشتر اقدام می کنند که غالباً به جریمه یا تعیین مالیات به صورت علی الرأس منجر خواهد شد. بنابراین، اگر مالیات سال قبل مورد قبول بوده و به صرفه تشخیص داده شود، بهتر است همان رقم درآمد در اظهارنامه سال جدید اعلام شود.
پرهیز از مغایرت در معاملات فصلی
در صورت معاملات فصلی، مجموع ارقام چهار دوره ثبت شده باید با مبالغ خرید و فروش در اظهارنامه عملکرد مالیاتی برابر باشد. عدم رعایت این شفافیت می تواند منجر به رد دفاتر و تعیین مالیات سنگین شود.
بخش دوم: استراتژی های کاهش پایه مالیاتی (کسر هزینه ها و استهلاک)
مالیات مؤدیان متناسب با درآمد و میزان سود خالص (پس از کسر هزینه های قابل قبول و استهلاک دارایی ها) محاسبه می شود. بنابراین، استفاده کامل و قانونی از کسورات مالیاتی، یکی از موثرترین روش ها برای کاهش قانونی مالیات است.
ثبت دقیق و کامل کلیه هزینه های قابل قبول
یکی از رایج ترین دلایل پرداخت مالیات بیش از حد، بی نظمی و عدم ثبت کامل هزینه های عملیاتی است. برای کاهش قانونی مالیات، لازم است که کلیه هزینه های قابل قبول مالیاتی (که مرتبط با کسب درآمد و بهبود کسب وکار هستند) با دقت نگهداری و در اظهارنامه لحاظ شوند.

اهمیت فاکتورهای جزئی
حتی فاکتورها و هزینه های اندک (مانند هزینه پارکینگ، ناهار مأموریت، یا پذیرایی جزئی) در پایان سال می توانند مبلغ قابل توجهی را تشکیل دهند. ثبت این هزینه ها به عنوان کسورات از سود شرکت کسر شده و مبنای محاسبه مالیات را کاهش می دهد.
طبقه بندی هزینه ها
هزینه هایی چون حقوق و دستمزد کارکنان، اجاره محل کسب وکار، بیمه ها، هزینه های بازاریابی و تبلیغات، و هزینه های تحقیق و توسعه، در صورتی که مستند و با رعایت حد نصاب های قانونی باشند، قابل کسر از درآمد مشمول مالیات هستند.
رعایت قوانین جدید (سامانه مودیان)
با اجرای سامانه مودیان مالیاتی، ارائه فاکتورهای الکترونیکی برای هزینه ها الزامی شده و تسویه هزینه های بالای ۲۰ میلیون تومان باید از طریق سیستم بانکی انجام گیرد تا مورد پذیرش قرار گیرند.
محاسبه استهلاک دارایی های ثابت
دارایی های با ارزش شرکت ها و سازمان ها، مانند ماشین آلات، ابزارآلات و تجهیزات، به مرور زمان دچار افت ارزش یا استهلاک می شوند. محاسبه دقیق استهلاک و درج آن در اظهارنامه مالیاتی، به کاهش میزان مالیات کمک می کند.

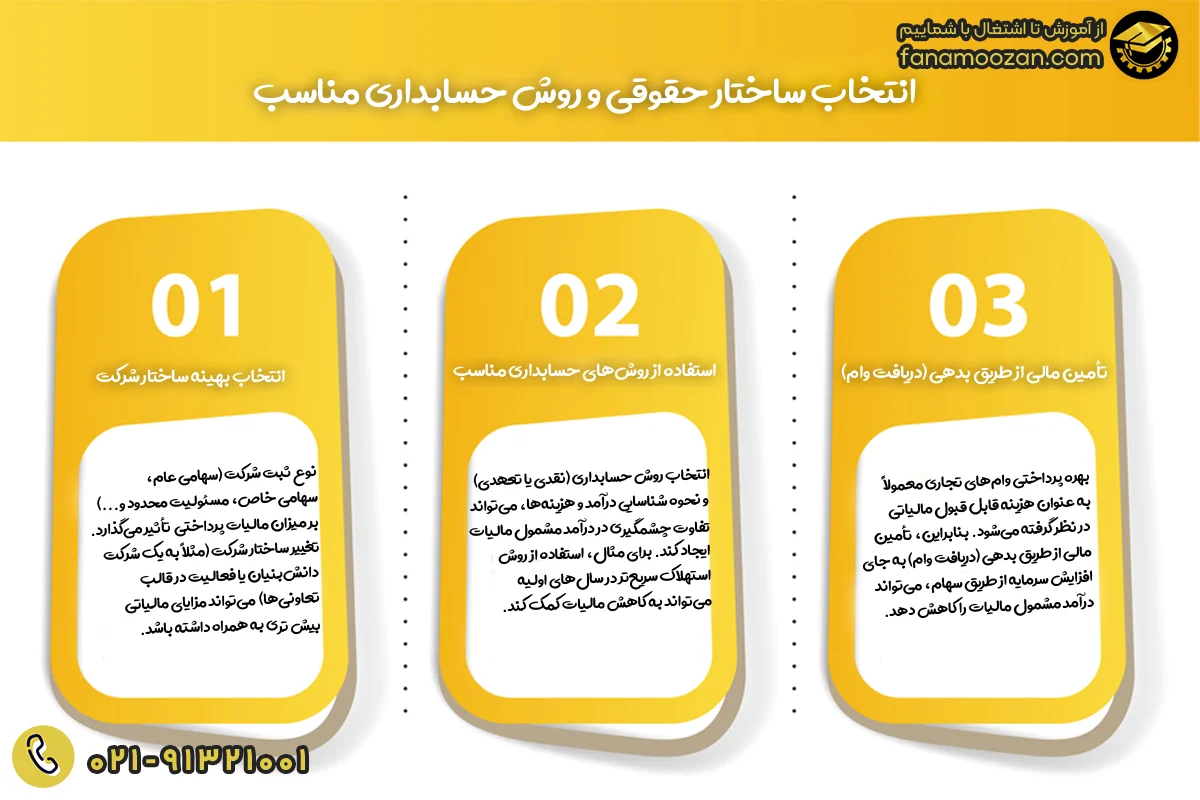
استهلاک به عنوان یک هزینه پذیرفته شده، از سود شرکت کسر می شود و چون سود کاهش می یابد، مالیات کمتری باید پرداخت شود. قوانین مربوط به استهلاک (مانند نرخ ها و روش های محاسبه) باید بر اساس آیین نامه ها و قوانین مالیاتی (مانند ماده ۱۴۹ قانون مالیات های مستقیم) انجام شود. استفاده از روش های حسابداری مناسب، مانند استهلاک تسریعی در سال های اولیه، می تواند به مدیریت بهتر سود و کاهش مالیات کمک کند.
بخش سوم: بهره گیری از معافیت ها، نرخ صفر و مشوق های حمایتی
قانون مالیات های مستقیم، مشوق ها، معافیت ها و تسهیلات متعددی را برای حمایت از فعالیت های خاص اقتصادی، اجتماعی و فرهنگی در نظر گرفته است که استفاده از آن ها می تواند بار مالیاتی را به طور قابل توجهی کاهش دهد، یا حتی به صفر برساند.
فعالیت در حوزه های مشمول معافیت یا نرخ صفر مالیاتی
مؤدیان باید دائماً قوانین و تبصره های مالیاتی را دنبال کنند تا از هرگونه معافیت یا تسهیلات قانونی آگاه شوند. برخی از حوزه هایی که مشمول معافیت یا نرخ مالیات صفر هستند عبارتند از:

- مناطق کمتر توسعه یافته و مناطق آزاد: درآمد حاصل از فعالیت های تولیدی و معدنی در واحدهای واقع در مناطق کمتر توسعه یافته تا ۵ تا ۱۰ سال (بسته به شرایط و نوع فعالیت) از مالیات معاف هستند. همچنین، فعالیت های اقتصادی در مناطق آزاد تجاری-صنعتی (مانند کیش یا قشم) می توانند تا ۲۰ سال از معافیت مالیاتی برخوردار شوند.
- فعالیت های تولیدی: واحدهای فعال در زمینه تولیدی می توانند از کاهش مالیات تا حدود ۵ درصد برخوردار شوند (کاهش نرخ مالیات از ۲۵٪ به ۲۰٪). این تخفیف به منظور حمایت از تولید داخلی اعمال می شود.
- فعالیت های کشاورزی و دامپروری: درآمد حاصل از امور کشاورزی و دامپروری به استناد ماده ۸۱ قانون مالیات های مستقیم، از پرداخت مالیات معاف هستند.
- کسب وکارهای خانگی: مشاغل خانگی مشمول تخفیف ها و امتیازات ویژه ای هستند که می تواند مالیات آن ها را به صفر برساند.
- صادرات: درآمد حاصل از صادرات کالاها و خدمات به خارج از کشور، در راستای تشویق صادرات غیرنفتی، مشمول نرخ صفر یا معافیت های مالیاتی خاص هستند.
- فعالیت های فرهنگی، مطبوعاتی و هنری: برای حمایت از ارتقای سطح علمی و فرهنگی جامعه، فعالیت های انتشاراتی، مطبوعاتی، فرهنگی و هنری ممکن است مشمول معافیت مالیاتی یا مالیات با نرخ کمتری باشند.
- تعاونی ها: تعاونی های روستایی، عشایری، کشاورزی و کارگری نیز بر اساس قانون مشمول بخشش و معافیت مالیاتی هستند.
کمک به مراکز خیریه و عام المنفعه
کمک های مالی به مؤسسات خیریه، مراکز ورزشی، و مؤسسات عام المنفعه که از طرف حساب شرکت یا فرد انجام می شود، می تواند به کاهش مالیات منجر شود.
این کمک ها، اگر با ارائه اسناد و مدارک معتبر همراه باشند، به عنوان هزینه قابل قبول مالیاتی ثبت شده و از سود سالیانه شرکت که مبنای محاسبه مالیات است، کسر می شوند. این روش علاوه بر اهداف انسان دوستانه، باعث کاهش سود مشمول مالیات و در نتیجه، کاهش مبلغ مالیات پرداختی می گردد.

استفاده از معافیت های مالیاتی خاص (سقف معافیت درآمدی)
هر ساله مبلغی به عنوان سقف معافیت مالیاتی تعیین می شود که در صورت کمتر بودن درآمد افراد یا کسب وکارها از آن سقف، مشمول مالیات نخواهند بود. برای مثال:
- سقف معافیت مالیاتی مشاغل و صاحبان کسب وکار برای سال ۱۴۰4 مبلغ 288 میلیون اعلام شد.
- این مبلغ برای کارمندان و شاغلان دولتی و غیردولتی در سال ۱۴۰4 معادل 24 میلیون تومان در ماه تعیین شده است. یعنی اگر حقوق ماهانه فرد کمتر یا مساوی ۲۴ میلیون تومان باشد، از پرداخت مالیات بر حقوق معاف خواهد بود.
هرچه درآمد افراد از این مقادیر تعیین شده بالاتر برود، نرخ مالیات به صورت تصاعدی و پلکانی افزایش می یابد. آگاهی از این سقف ها به مدیران کمک می کند تا درآمد مشمول مالیات خود را مدیریت کنند.
استفاده از تسهیلات اعتبارات مالیاتی
برخی از هزینه ها و سرمایه گذاری های خاص می توانند مشمول اعتبارات مالیاتی شوند که این اعتبارها مستقیماً مالیات پرداختی را کاهش می دهند. این موارد عبارتند از:
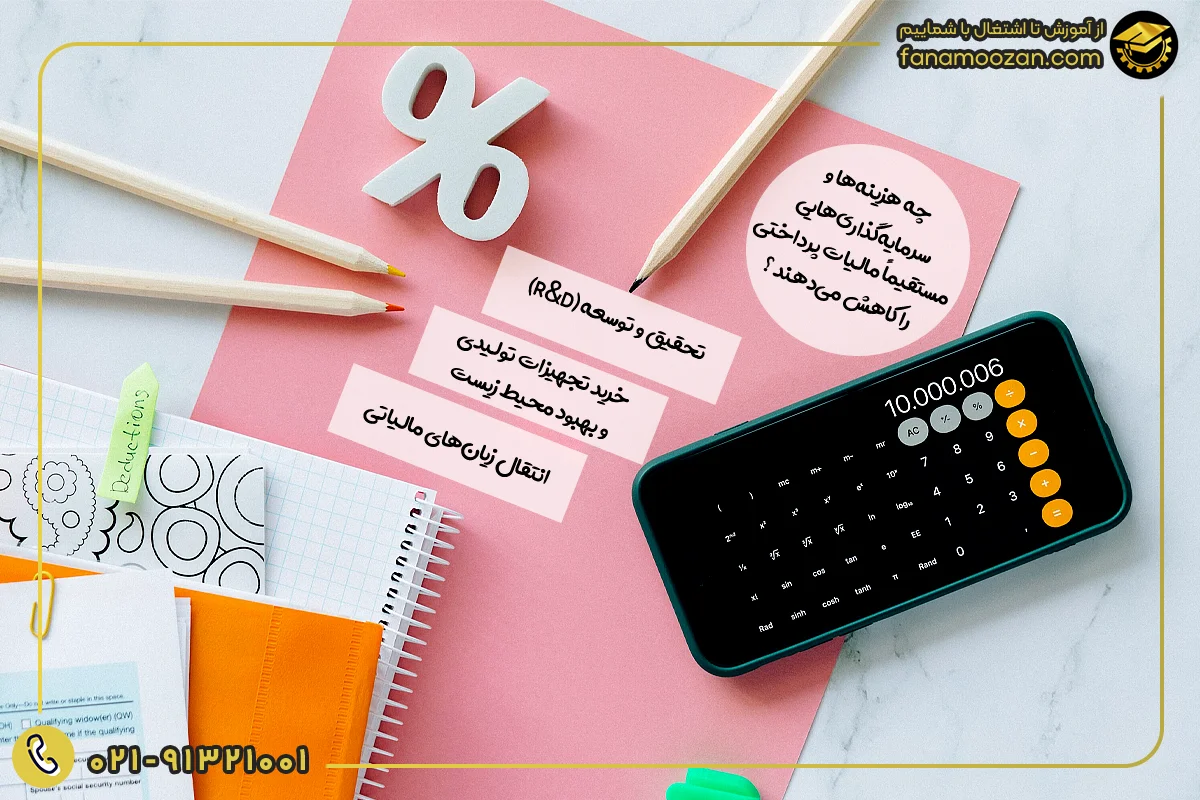
- تحقیق و توسعه (R&D): دولت برای حمایت از فعالیت های تحقیق و توسعه، معافیت ها و کسورات ویژه ای را برای شرکت های دانش بنیان یا شرکت هایی که در این زمینه فعالیت می کنند، در نظر می گیرد.
- خرید تجهیزات تولیدی و بهبود محیط زیست.
- انتقال زیان های مالیاتی: زیان های مالیاتی شرکت ها طبق ماده ۱۴۷ قانون مالیات های مستقیم، می توانند تا ۷ سال به سال های آینده منتقل شوند و از درآمد مشمول مالیات سال های آتی کسر گردند.
بخش چهارم: بهینه سازی ساختار مالی و حقوقی کسب وکار
برخی از روش های کاهش مالیات، نیازمند تصمیمات استراتژیک در زمینه ساختار حقوقی، مالی، و عملیاتی کسب وکار هستند.
اشتراک دارایی ها و درآمدها با افراد معتمد
میزان مالیات افراد بر اساس میزان درآمد و دارایی آن ها مشخص می شود. هرچه درآمد فرد یا سازمان بیشتر باشد، نرخ مالیات پرداختی نیز افزایش پیدا می کند. اشخاص حقیقی می توانند با استفاده از این روش، مالیات خود را کاهش دهند:

معرفی اعضای خانواده به عنوان کارکنان شرکت
با واگذار کردن بخشی از دارایی ها و درآمد شرکت به افراد مورد اعتماد (مانند اعضای خانواده یا دوستان)، می توان میزان درآمد شرکت را به صورت قانونی کاهش داد و مالیات کمتری پرداخت کرد.
تقسیم دارایی ها
تقسیم دارایی کلی میان اعضای خانواده می تواند باعث شود که دارایی فرد از حد نصاب تعیین شده توسط سازمان امور مالیاتی تجاوز نکند، که این امر در نهایت به کاهش مالیات یا بهره مندی از معافیت ها کمک می کند. این کار می تواند به استفاده بهینه از معافیت های مالیاتی شخصی اعضای خانواده که در گروه های مالیاتی پایین تر قرار دارند، منجر شود.
استفاده از محل سکونت به عنوان دفتر کار (مشاغل خانگی)
برخی شرکت ها و مشاغل می توانند با استفاده از خانه به جای دفتر کار رسمی، هزینه های خود را کاهش داده و از امتیازات مالیاتی مشاغل خانگی بهره مند شوند.
- کاهش هزینه های جاری: در این حالت، هزینه های مصرفی منزل (مانند آب، برق، گاز و تلفن) می توانند به عنوان بخشی از هزینه های دفتر کار محسوب شوند که از سود شرکت کسر می شود.
- معافیت مشاغل خانگی: کسب وکارهای خانگی تا چند سال ممکن است از پرداخت مالیات معاف باشند و استفاده از این روش می تواند میزان مالیات را به صفر برساند.
انتخاب ساختار حقوقی و روش حسابداری مناسب
تصمیمات استراتژیک در ابتدای تأسیس یا حین فعالیت یک کسب وکار، تأثیر مستقیمی بر مالیات دارند:
بخش پنجم: لزوم مشورت با متخصصان و نحوه دفاع مالیاتی
با توجه به پیچیدگی و پویایی قوانین مالیاتی (مانند تغییر سالانه نرخ ها، تبصره ها، و به روزرسانی بخشنامه ها)، کمک گرفتن از متخصصان مالیاتی یک راهکار اساسی و غیرقابل انکار برای کاهش مالیات قانونی است.
استفاده از مشاوران مالیاتی
مشاوران مالیاتی یا حسابداران حرفه ای، با اشراف کامل به قوانین و نوع محاسبه مالیات در سازمان امور مالیاتی می توانند راهکارها و روش های قانونی مختص به وضعیت مالی و حقوقی شما را پیدا کنند که منجر به پرداخت مالیات کمتری می شود. همچنین به تنظیم دقیق اسناد، رعایت حد نصاب های قانونی و به روزرسانی های قانونی کمک کرده و در صورت بروز اختلاف، به عنوان وکیل یا مشاور مالیاتی، از پرونده شما دفاع می کنند.
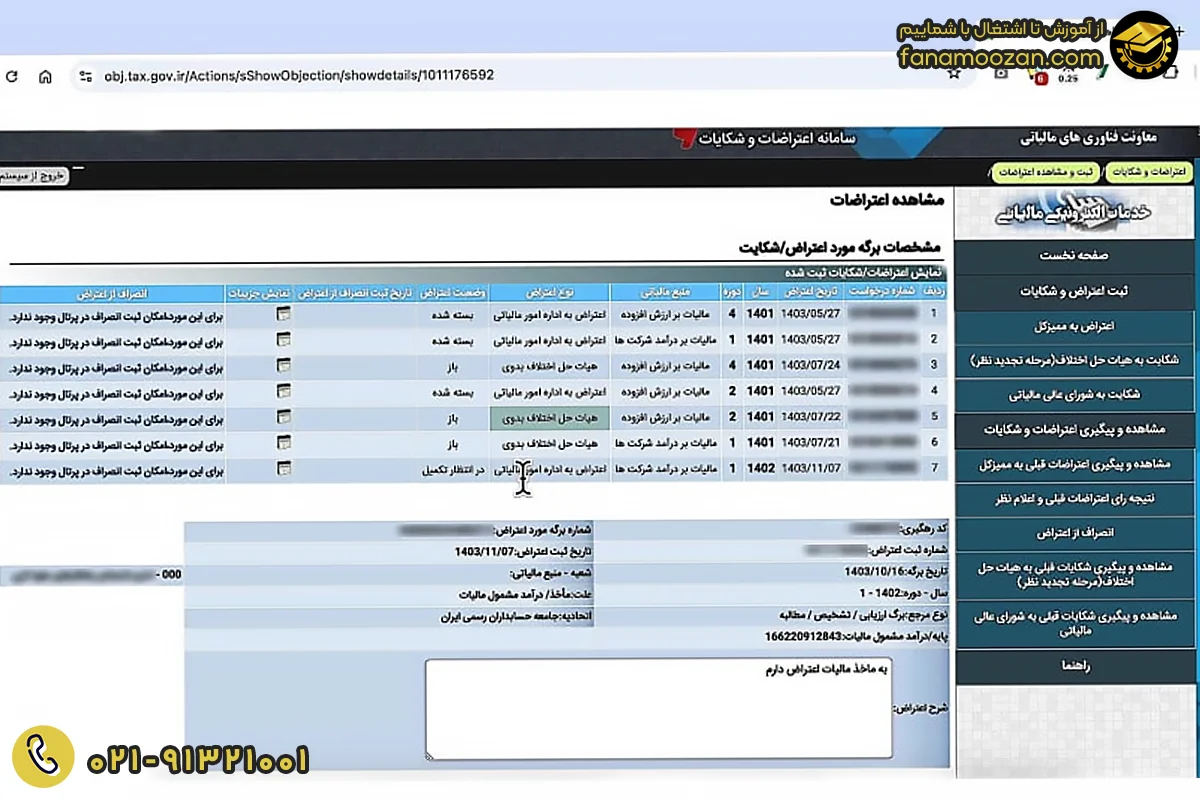
اعتراض و دفاع در برابر برگ تشخیص مالیات
اگر پس از رسیدگی ممیزان، برگ تشخیص مالیات صادر شود و مؤدی با مبلغ تعیین شده موافق نباشد، می تواند به صورت قانونی اعتراض کند.
- مهلت اعتراض: مؤدیان ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص مالیاتی، فرصت دارند اعتراض خود را ثبت کنند.
- تنظیم لایحه مالیاتی: اعتراض باید با ارائه یک لایحه مالیاتی حرفه ای و مستند، همراه با مدارک مالی معتبر و استدلال های قانونی دقیق پشتیبانی شود. این لایحه باید به درستی از کسورات، معافیت ها و هزینه های قابل قبول استفاده کرده باشد.
- مراحل هیئت های حل اختلاف: هیئت های حل اختلاف مالیاتی معمولاً شامل هیئت بدوی و سپس هیئت تجدید نظر است. در صورت عدم پذیرش رأی در مراجع اداری، آخرین راهکار شکایت در دیوان عدالت اداری خواهد بود.
- شرط رسیدگی در هیئت: برای رسیدگی در هیئت های حل اختلاف، معمولاً باید یک سوم مالیات مورد اعتراض (به عنوان "مبلغ مورد قبول") واریز شود.
بخش ششم: هشدارها و عواقب اقدامات غیرقانونی
تأکید مجدد می شود که تمامی روش های ذکر شده باید در چارچوب قانون انجام شود. هرگونه اقدام غیرقانونی برای کاهش مالیات، جرم محسوب شده و تبعات سنگینی دارد که هزینه آن به مراتب بیشتر از پرداخت مالیات واقعی است.
عواقب فرار مالیاتی
فرار مالیاتی (مانند کتمان درآمد، ارائه فاکتورهای جعلی، یا استفاده از معافیت های غیرقانونی) منجر به ایجاد دردسر بزرگ برای کسب وکار خواهد شد.
جرایم مالیاتی سنگین
علاوه بر اصل مالیات معوقه، جرائم مالیاتی سنگینی برای کسب وکار در نظر گرفته می شود (مثلاً ۲۰ تا ۱۰۰ درصد مالیات متعلقه یا جریمه ۳۰ درصدی برای درآمد کتمان شده و هزینه های غیرواقعی).
مجازات های کیفری
در صورت اثبات قصد فرار مالیاتی (مانند استناد به اسناد خلاف حقیقت یا خودداری از تسلیم اظهارنامه برای سه سال متوالی)، مجازات هایی چون حبس و محرومیت از کلیه معافیت های قانونی اعمال می شود.
بررسی دقیق تر پرونده در سال های بعد
کسب وکارهایی که سابقه فرار مالیاتی دارند، در سال های بعد به عنوان «مؤدی ظنین» مورد بررسی دقیق تر کارشناسان سازمان امور مالیاتی قرار می گیرند.
نمونه هایی از فرار مالیاتی که باید از آن ها دوری کرد
برخی اقدامات، هرچند ساده به نظر برسند، مصداق فرار مالیاتی هستند:
- کتمان درآمد و پنهان کردن تراکنش های مالی: ثبت نکردن تمامی فروش ها و فعالیت ها.
- ایجاد هزینه های ساختگی: گزارش هزینه هایی که وجود خارجی ندارند یا استفاده از فاکتورهای صوری (فاکتورهای کاغذی خریداری شده از شرکت های فاقد فعالیت واقعی).
- استفاده از کارت بازرگانی یا حساب بانکی دیگران: انتقال درآمد به حساب های شخصی یا حساب های فاقد پرونده مالیاتی (که با دسترسی سازمان به اطلاعات بانکی، به راحتی کشف می شود).
جمع بندی مقاله
کاهش مالیات یک واقعیت قانونی و یک ابزار مدیریتی هوشمندانه برای افزایش سودآوری و توسعه کسب وکارها است. این امر نه با پنهان کاری، بلکه با استفاده بهینه از فرصت هایی که خود قانون گذار برای تشویق فعالیت های اقتصادی، تولیدی و اجتماعی در نظر گرفته است، امکان پذیر می شود. برای پرداخت مالیات کمتر به صورت قانونی، مؤدیان باید چهار اصل اساسی که در تصویر زیر توضیح داده شده است را پیاده سازی کنند:
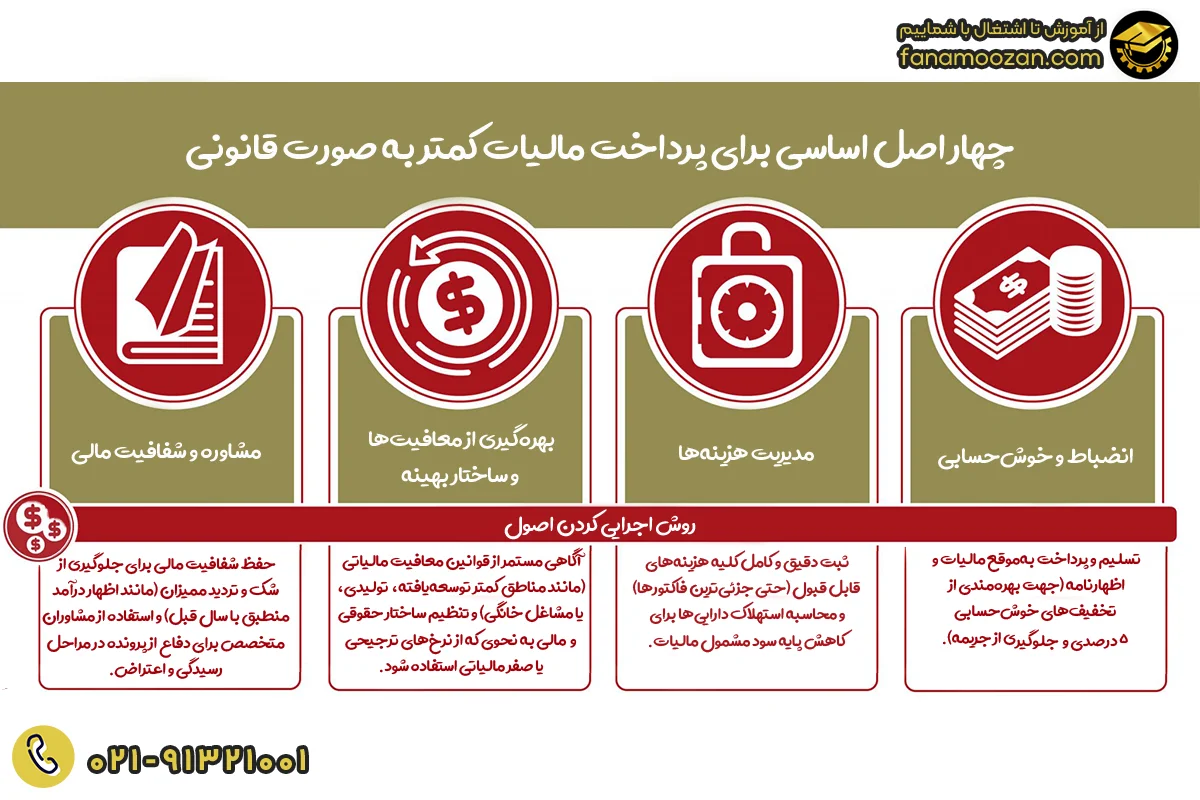
با اجرای دقیق این راهکارها، کسب وکارها می توانند بار مالیاتی خود را به حداقل ممکن رسانده و در عین حال، از امنیت و آرامش خاطر ناشی از رعایت کامل قوانین برخوردار شوند. در نهایت، بهترین سرمایه گذاری برای هر مؤدی، کسب دانش مالیاتی و استفاده از تجربه متخصصان برای برنامه ریزی مالیاتی پیشگیرانه است.
مقاله ای که مطالعه کردید، حاصل تلاش تیم تحريريه دپارتمان علوم مالی و حقوقی آموزشگاه فن آموزان است که دوره های متنوعی را در این حوزه برگزار می نماید. برخی از مهم ترین این کلاس ها شامل دوره، آموزش مالیات، آموزش قرار داد نویسی، آموزش مدیریت مالی و … می شود.
برای شروع یادگیری تردید دارید؟
جهت دریافت مشاوره رایگان شماره موبایل خود را وارد کنید.