حسابداری، نقش حیاتی در مدیریت اقتصادی و اتخاذ تصمیمات آگاهانه در هر واحد تجاری ایفا می کند. این علم پیچیده برای ثبت، طبقه بندی، تجزیه و تحلیل و ارائه رویدادهای مالی به شکلی یکنواخت، شفاف، قابل مقایسه و قابل اتکا، بر مجموعه ای از قواعد و چارچوب های پذیرفته شده متکی است. این چارچوب های فکری و نظری که به منزله ی زیربنا و شالوده اصلی نظام حسابداری عمل می کنند، مفروضات حسابداری نامیده می شوند.
مفروضات حسابداری، فرضیاتی عام و بدیهی تلقی می شوند که زیربنای اصول و استانداردهای پذیرفته شده حسابداری هستند. فرآیندهای شناخت، اندازه گیری، طبقه بندی و تلخیص رویدادهای مالی بر اساس همین فرضیات شکل می گیرند. در واقع، هیچ سیستم حسابداری نمی تواند بدون اتکا بر این مفروضات بنیادی، به صورت منسجم و قابل فهم عمل کند.
بنابراین در این مقاله به بررسی و تحلیل جامع این مفروضات بنیادی، کاربرد ها، مزایا، چالش ها و ارتباط آن ها با اصول و میثاق های حسابداری می پردازیم. همراه ما باشید!

پیش از اینکه به مفروضات در حسابداری بپردازیم توجه داشته باشید که دوره های مبتدی تا پیشرفته آموزش حسابداری در آموزشگاه فن آموزان برگزار میشوند. این دوره ها شامل دوره های تخصصی در بخش های مختلف شغل حسابداری هستند که شامل دوره های آموزش مالیات، دوره تخصصی آموزش مدری مالی و ... میباشند. اگر علاقه مند به یادگیری امور مالی و حسابداری هستید و یا میخواهید در حرفه حسابداری به روز باشید و ارتقا پیدا کنید جهت مشاهده اطلاعات بیشتر روی تصویر بالا کلیک کنید و یا با آموزشگاه تماس حاصل فرمایید.
فهرست محتوا
تعریف و ماهیت مفروضات حسابداری
مفروضات حسابداری مجموعه ای از پیش فرض ها و فرضیات اولیه ای هستند که بنیان اصول، استانداردها و روش های حسابداری را شکل می دهند. این مفاهیم بنیادی، به دلیل داشتن فایده در دستیابی به اهداف و انجام عملیات حسابداری، در طول زمان به وجود آمده و به عنوان مفاهیمی بدیهی و بدون نیاز به استدلال و اثبات مورد پذیرش قرار گرفته اند. مفروضات حسابداری، مبنای تهیه و تنظیم صورت های مالی واحدهای اقتصادی را تعیین می کنند.
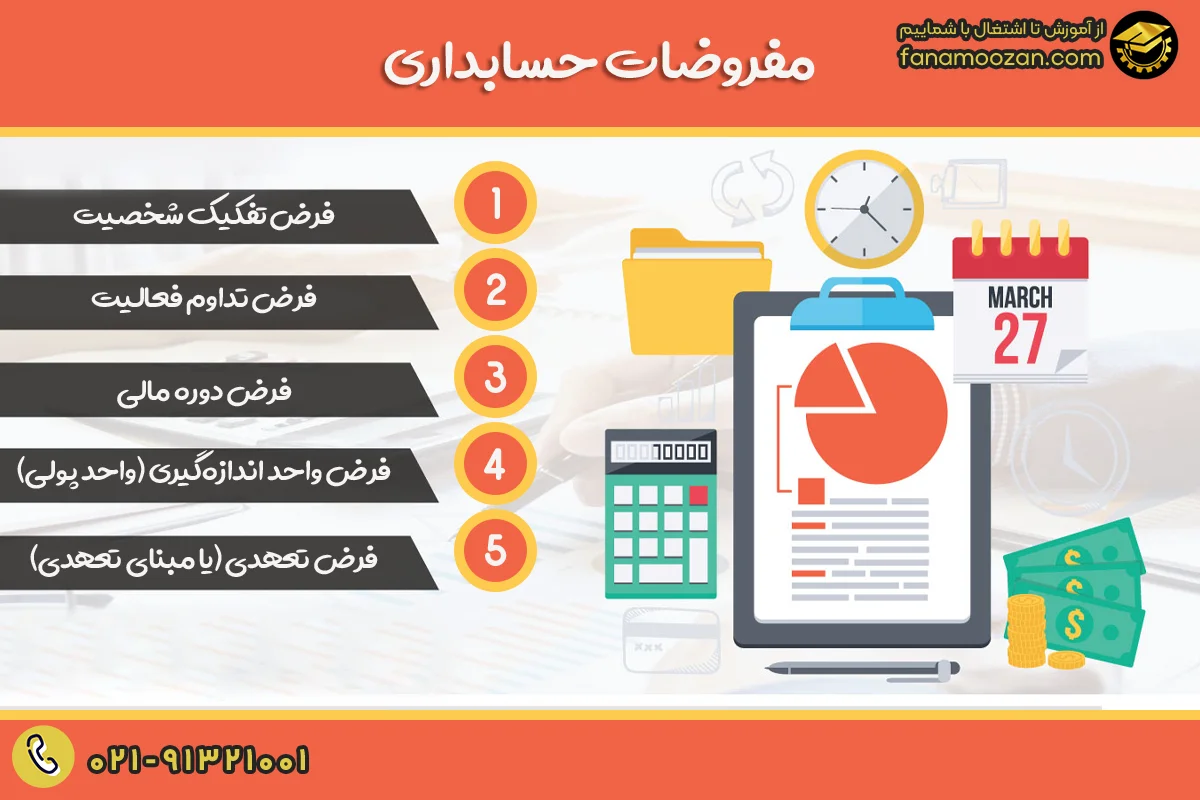
در استانداردهای حسابداری ایران، این مفاهیم که جنبه زیربنایی دارند، به صورت پنج فرض کلیدی دسته بندی شده اند:
اهمیت و ضرورت دانستن مفروضات حسابداری
دانستن اصول و مفروضات حسابداری برای هر حسابداری لازم و ضروری است. این مفاهیم مقدماتی اما پایه ای و اساسی، در مراحل مختلف حرفه ای اهمیت زیادی دارند:
اهمیت در استخدام و پذیرش شغلی
به دلیل اینکه اصول و مفروضات مفاهیم پایه ای و مقدماتی رشته حسابداری را تشکیل می دهند، در بسیاری از مصاحبه های شغلی حسابداری، از متقاضیان در مورد این موارد سؤال می شود. سوالاتی مانند نام بردن مفروضات حسابداری یا سنجش تسلط در این حوزه، از رایج ترین سوالات مدیران از متقاضیان شغل حسابداری است.
اهمیت در موفقیت شغلی و گزارشگری مالی
اصول و مفروضات، مبنای تهیه و تنظیم گزارشات و صورت های مالی هستند. این مفاهیم، زبان مشترک حسابداران برای ارائه گزارش های مالی محسوب می شوند. بی توجهی به این مفروضات می تواند مجموعه را با چالش های بزرگی مواجه سازد و رعایت آن ها نیز به ایجاد موارد زیر کمک می کند:
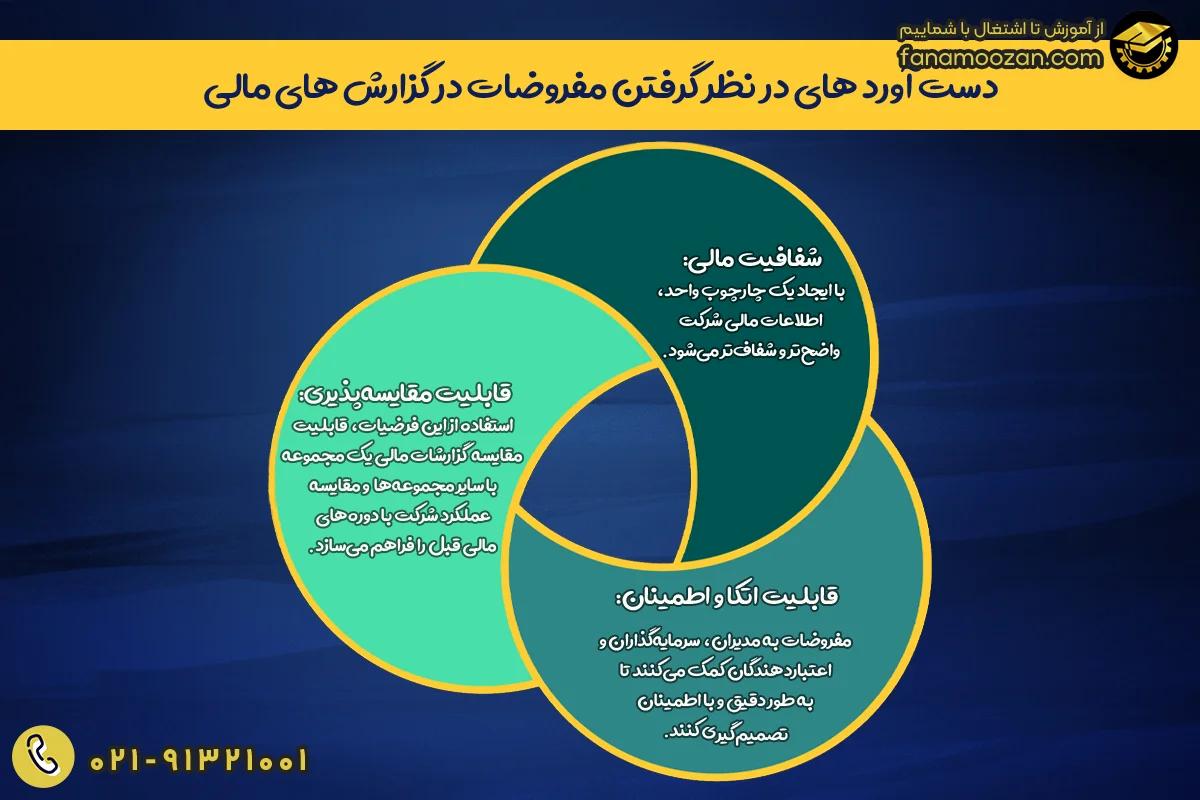
تحلیل جامع مفروضات بنیادی حسابداری
مفروضات بنیادی حسابداری، در واقع همان پنج فرض اصلی هستند که زیربنای ساختار اطلاعات مالی هستند. در ادامه، هر یک از این مفروضات با جزئیات تحلیلی و با استفاده از مطالب منابع متنی و ویدیویی بررسی می شوند.
۱. فرض تفکیک شخصیت
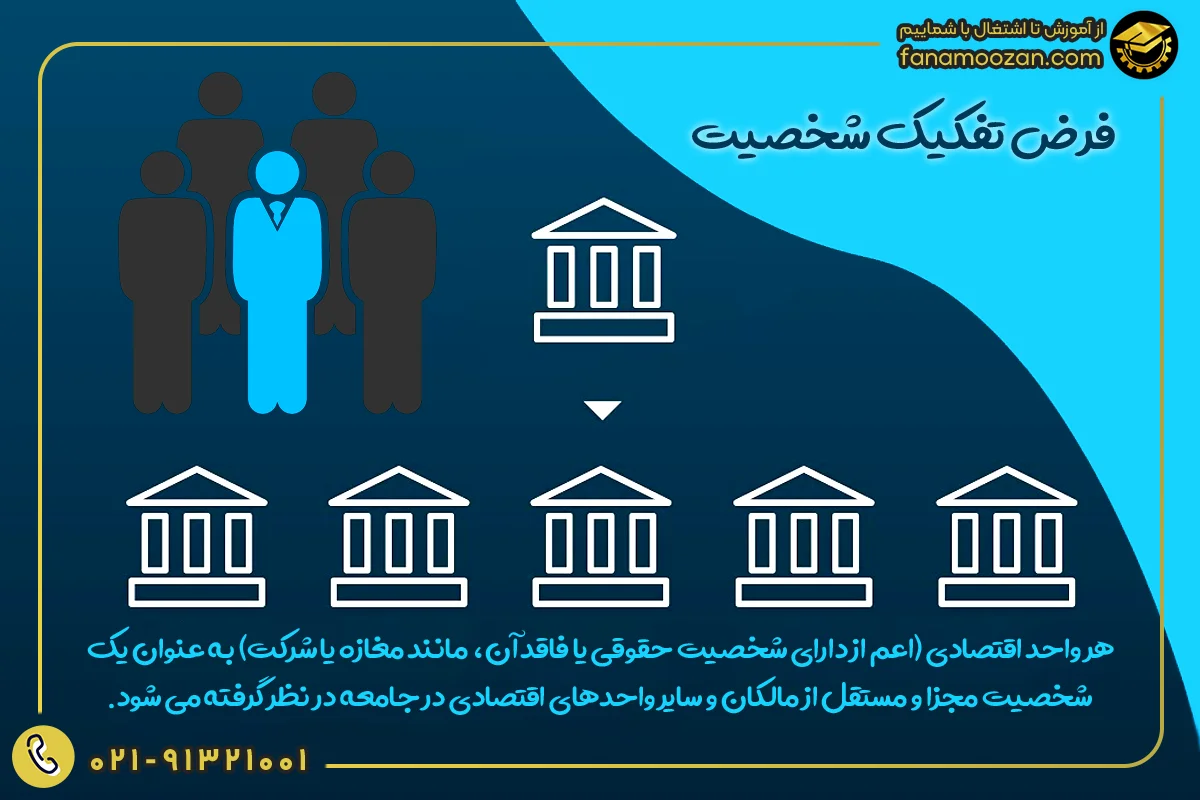
این فرض، هر واحد اقتصادی (اعم از دارای شخصیت حقوقی یا فاقد آن، مانند مغازه یا شرکت) را به عنوان یک شخصیت مجزا و مستقل از مالکان آن و همچنین از سایر واحدهای اقتصادی در جامعه در نظر می گیرد. مفهوم شخصیت جداگانه در حسابداری در بخش هایی از یک سازمان بزرگ و در هر واحدی که نیاز به ارزیابی جداگانه دارد، کاربرد دارد؛ یعنی برای یک حسابدار، مرزهای واحد تجاری باید به وضوح مشخص باشد.
بر اساس این فرض، دارایی ها، بدهی ها، درآمدها و تعهدات هر مجموعه، تنها متعلق به خود مجموعه بوده و مالکان هیچ تعهدی در قبال آن ها ندارند (از نظر حسابداری). فعالیت های مالی باید بر اساس شخصیت حسابداری تجزیه و تحلیل و ثبت شوند. این فرض به شفافیت بیشتر، اعتماد بیشتر، کنترل بهتر و تصمیم گیری دقیق تر منجر می شود. در واقع، حسابداری با این فرض، شخصیت مالک را به عنوان یک سرمایه گذار یا سهامدار می بیند، نه خود مجموعه.
به عنوان مثال اگر مالک یک فروشگاه کوچک، از حساب بانکی مشترک برای تراکنش های کسب وکار و مخارج شخصی روزمره استفاده کند، این عمل خلاف فرض تفکیک شخصیت است. این کار باعث می شود تفکیک حساب و مغایرت گیری بانکی غیرممکن شده و خلاف استانداردهای حسابداری باشد. راهکار اصولی این است که مالک، یک حساب شخصی و یک حساب برای فروشگاه داشته باشد و مبالغ لازم (مثلاً حقوق ماهیانه) را به حساب شخصی منتقل کرده و خرج کند.
استثناء فرض تفکیک شخصیت در شرکت های تضامنی
اگرچه فرض تفکیک شخصیت یکی از اساسی ترین مفروضات حسابداری است، اما در شرکت های تضامنی و مؤسسات انفرادی، یک استثنا قانونی وجود دارد. با وجود اینکه شخصیت شرکت مستقل از مالک است، از نظر قانونی این تفکیک کامل وجود ندارد و طلبکاران می توانند طلب خود را نه تنها از دارایی های مؤسسه، بلکه از اموال شخصی صاحبان سرمایه نیز وصول نمایند. این ویژگی منحصربه فرد، نقش مفروضات حسابداری را در تصمیم گیری برای شرکت های تضامنی پیچیده تر می کند.

۲. فرض تداوم فعالیت
این فرض بیان می کند که واحد اقتصادی برای مدت طولانی و آینده ای قابل پیش بینی به فعالیت خود ادامه خواهد داد و قصد انحلال یا توقف فعالیت آن وجود ندارد. این فرض به این معنی نیست که عمر شرکت نامحدود است، بلکه حاکی از آن است که برای یک دوره زمانی کافی برای اجرای عملیات، انجام قراردادها و ایفای تعهدات، دوام خواهد داشت.
فلسفه این فرض بر این است که اگر ما یک تاریخ انقضا (دد لاین) برای شرکت مشخص کنیم، دیگر رفتار عادی یک شرکت فعال را نخواهد داشت، بلکه تنها خود را برای انحلال آماده می کند. این فرض به شرکت اجازه می دهد تا رفتاری شبیه به رفتار انسان گونه داشته باشد، با این فرض که عملیات ادامه دارد تا زمانی که شواهد خلاف آن را اثبات کند. این ارزیابی از ادامه فعالیت، در پایان هر دوره مالی و با بررسی صورت های مالی انجام می شود.
پذیرش این فرض، به حسابداران امکان می دهد تا دارایی ها و بدهی ها را به دسته های جاری و بلندمدت (غیرجاری) تقسیم کنند؛ زیرا اگر این فرض وجود نداشت، تمایز بین جاری و بلندمدت معنایی نداشت. این فرض دلیل دیگری برای اندازه گیری دارایی ها بر اساس بهای تمام شده تاریخی است.
یعنی نحوه ثبت دارایی ها با استفاده از این فرض به این صورت است که هدف از تحصیل اغلب دارایی ها، استفاده از آن ها در جریان فعالیت است، نه فروش فوری آن ها. در حالی که اگر فرض تداوم فعالیت وجود نداشت و شرکت قصد انحلال داشت، ثبت دارایی ها به ارزش جاری بازار مناسب تر بود.
۳. فرض دوره مالی
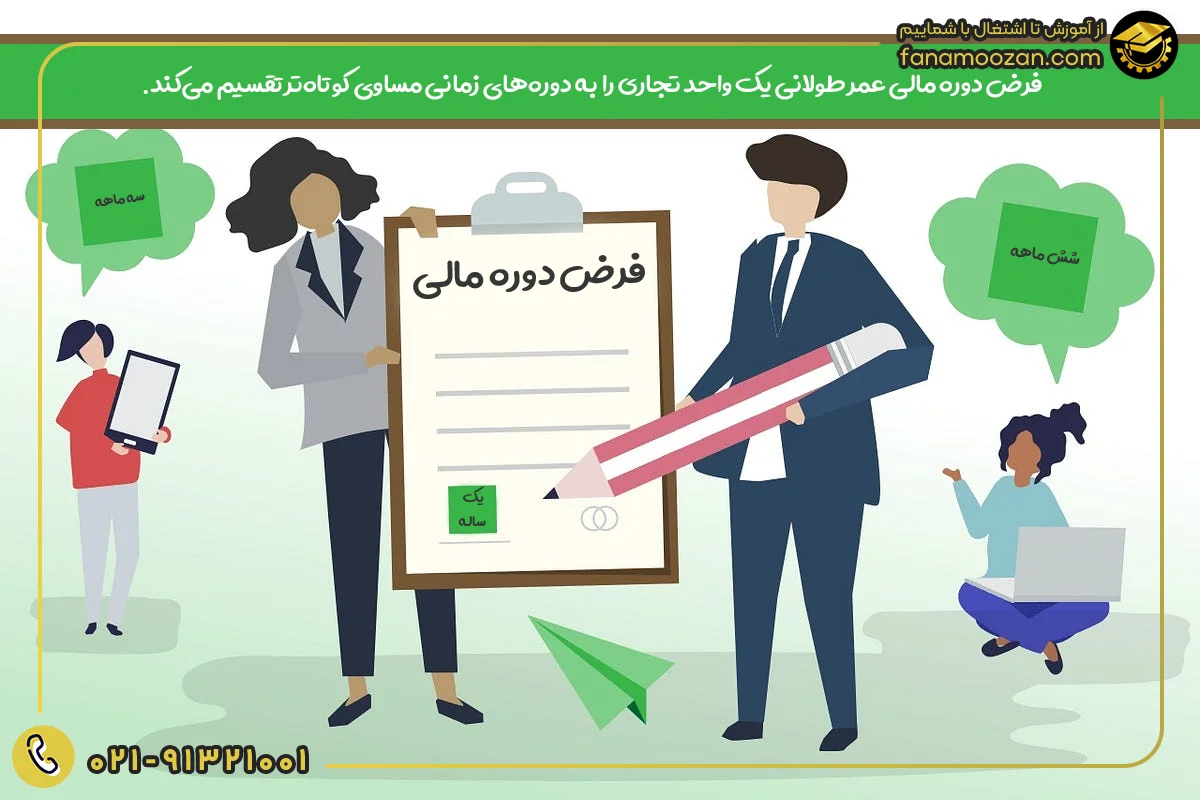
اگر عمر یک واحد تجاری نامحدود در نظر گرفته شود، اندازه گیری دقیق نتایج عملیات تنها در پایان عمر آن و پس از وصول مطالبات و تسویه بدهی ها ممکن است. با این حال، مدیران، سرمایه گذاران و ذینفعان به اطلاعات دوره ای برای تصمیم گیری نیاز دارند. فرض دوره مالی عمر طولانی یک واحد تجاری را به دوره های زمانی مساوی کوتاه تر تقسیم می کند.
این دوره ها معمولاً سه ماهه، شش ماهه یا یک ساله هستند. به دوره مالی دوازده ماهه، سال مالی گفته می شود. استفاده از مبنای تعهدی (به جای مبنای نقدی) در گزارشگری مالی، نتیجه پذیرش فرض دوره مالی است، زیرا اگر گزارش دوره ای لازم نبود، مبنای تعهدی ضرورت پیدا نمی کرد.
همچنین فرض دوره مالی موجب می شود که در پایان هر دوره مالی، صورت های مالی جداگانه ای برای ارزیابی عملکرد و وضعیت مالی آن دوره ارائه شود که امکان ارزیابی و مقایسه صورت های مالی یک دوره با دوره های قبل یا با نتایج شرکت های مشابه را نیز فراهم می کند.
علاوه بر این ها دوره مالی به حسابداران کمک می کند تا منظم تر و بدون تاخیر پیش بروند و گزارش های لازم را همگام با اطلاعات مورد نیاز سال مالیاتی تهیه کنند.
۴. فرض واحد اندازه گیری
این فرض بنیادی بیان می کند که آثار و نتایج کلیه معاملات و عملیات مالی واحد تجاری باید برحسب یک واحد پولی مشترک (مثلاً ریال در ایران) اندازه گیری و گزارش شود. این واحد پولی، مقیاس مشترک اندازه گیری در کلیه مبادلات اقتصادی است.
به عنوان مثال اگر اطلاعات مالی بر اساس واحدهای فیزیکی (مثلاً متر مربع ساختمان و تعداد ماشین) گزارش شوند، تصمیم گیری برای سرمایه گذاری ناممکن است زیرا ارزش ها نامفهوم هستند. واحد اندازه گیری پولی این ابهام را حل کرده و امکان تصمیم گیری سریع تر و راحت تر را فراهم می کند. این فرض امکان ثبت رویدادها را آسان تر می کند، چرا که همه چیز به واحد مشترک پول تبدیل می شود.
بر اساس این فرض، کلیه مبادلاتی که در دفاتر ثبت می شوند، معرف حجم یا مقدار فیزیکی نیستند، بلکه تنها بهای پولی آن ها را نشان می دهند. استفاده از یک واحد پولی مشترک، امکان مقایسه صورت های مالی یک واحد تجاری با سایر مجموعه ها و تحلیل های مالی را آسان تر و با دقت بیشتری فراهم می سازد. همچنین این فرض دارای دو نکته مهم نیز هست:
- نادیده گرفتن جنبه های غیر پولی: مواردی مانند روحیه کارکنان، کارایی مدیریت یا وضعیت بازار که با پول اندازه گیری نمی شوند، در صورت های مالی منعکس نمی گردند. این امر می تواند نتایج عملکرد مجموعه را ناقص نشان دهد.
- فرض ثبات واحد پولی: حسابداری کنونی اصولاً ارزش واحد پول را ثابت فرض می کند و تغییرات ارزش پول طی زمان (ناشی از تورم) را در سنجش دارایی ها در نظر نمی گیرد. در کشورهایی با نرخ تورم بالا، این فرض به ضعیف ترین حلقه در زنجیره مفروضات تبدیل شده و سبب شده است تا حسابداری تورمی برای رفع این نارسایی ها مطرح گردد.

۵. فرض تعهدی
فرض تعهدی یکی از زیربنایی ترین و مهم ترین مفروضات حسابداری و توسعه و گسترش این علم، تا حد زیادی مدیون این فرض است. بر اساس این فرض، درآمدها در زمان تحقق (زمان کسب) و هزینه ها در زمان تحمل (زمان وقوع) شناسایی و ثبت می شوند.
فرض تعهدی در واقع رویداد مربوط به خرید یا فروش را از رویداد وصول یا پرداخت وجه جدا می کند. به عنوان مثال در زمینه تحقق درآمد، اگر مشتری درخواست فاکتور فروش کند و کالا تحویل داده شود، درآمد تحقق یافته است، حتی اگر موعد پرداخت ۳ ماهه باشد و پول وصول نشده باشد. در مورد تحمل هزینه نیز، اگر خدماتی به صورت نسیه از تأمین کننده دریافت شود، باید هزینه آن شناسایی شود، حتی اگر پرداخت صورت نگرفته باشد.
مبنای تعهدی در مقابل مبنای نقدی قرار دارد. در مبنای نقدی، درآمد هنگام دریافت وجه نقد و هزینه هنگام پرداخت وجه نقد شناسایی می شود. در مقابل، فرض تعهدی به زمان دریافت یا پرداخت وجه نقد توجهی ندارد. این مبنا به حسابداران کمک می کند تا زمان مناسب برای ثبت هزینه ها و درآمدها را تعیین کنند.
این فرض تصویر دقیق تر و صحیح تری از وضعیت مالی و عملکرد اقتصادی واحد تجاری ارائه می دهد، شفافیت بیشتری در گزارشات ایجاد می کند، امکان ارزیابی و مقایسه عملکرد سازمان در دوره های مختلف را فراهم می سازد و محاسبه دقیق تر بهای تمام شده کالا و پروژه ها را ممکن می کند.
با این حال اجرای مبنای تعهدی نسبت به مبنای نقدی (که البته با نرم افزارهای امروزی کم شده است) تا حدودی پیچیده تر است و همچنین احتمال نیاز به پرداخت مالیات بابت درآمدهای وصول نشده در دوره جاری نیز وجود دارد.
اصول و میثاق های حسابداری
مفروضات حسابداری به تنهایی برای اجرای قوانین مالی کافی نیستند. آن ها کلیات را مطرح می کنند و شرایط محیطی زیربنایی را فراهم می سازند. برای عملیاتی شدن و اجرای این مفروضات، مجموعه ای از دستورالعمل های جزئی تر و کاربردی تر مورد نیاز است که به آن ها اصول حسابداری و میثاق های حسابداری گفته می شود.
اصول حسابداری
اصول حسابداری، قواعد کلی و دستورالعمل های اجرایی هستند که نحوه شناسایی، اندازه گیری، ثبت، طبقه بندی و گزارش جزئیات اطلاعات مالی را بر اساس چارچوب مفروضات حسابداری مشخص می کنند.
در واقع مفروضات حسابداری منشأ و شالوده اصول حسابداری هستند. برای مثال، فرض تداوم فعالیت، اجرای اصل بهای تمام شده تاریخی را توجیه می کند. چهار اصل اساسی حسابداری عبارتند از:
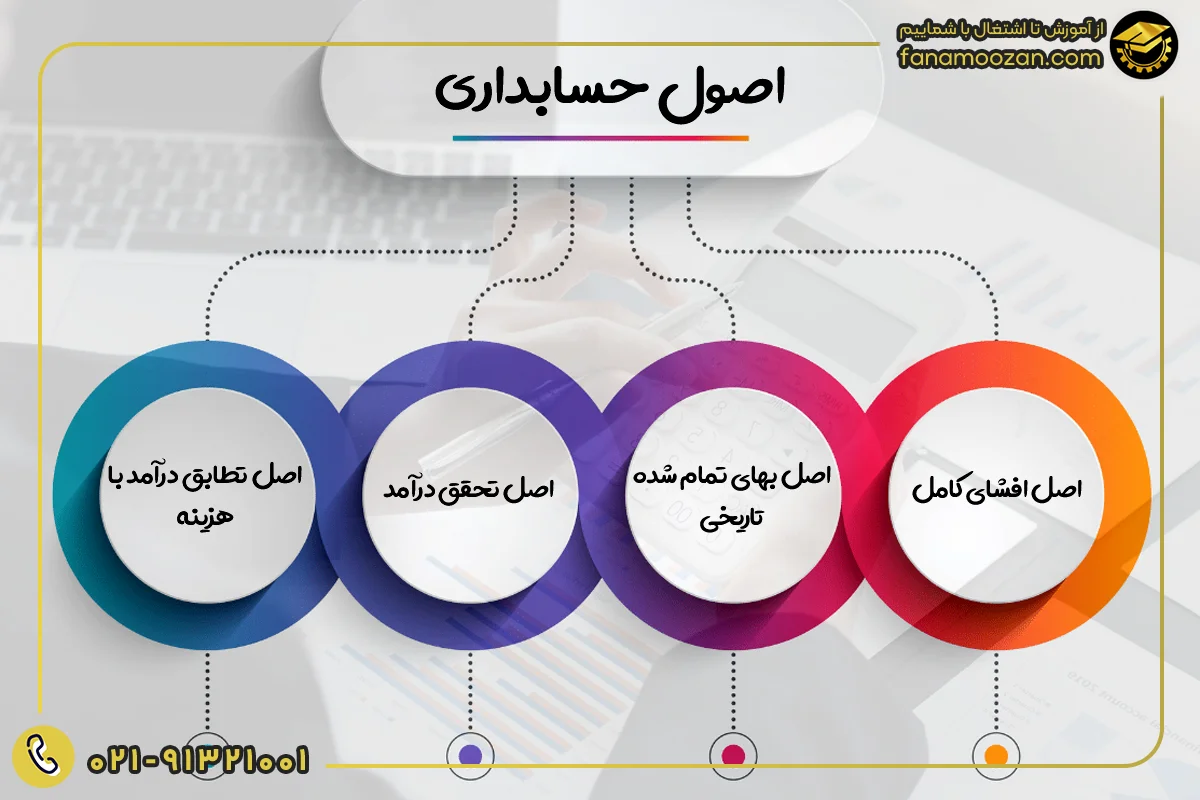
الف) اصل افشای کامل
این اصل، که به جرات می توان آن را مهم ترین اصل حسابداری دانست، ایجاب می کند که تمامی رویدادها و وقایع مالی مهم و تأثیرگذار بر تصمیم گیری ذینفعان (شامل سرمایه گذاران، اعتباردهندگان و سازمان امور مالیاتی) باید به طور کامل، صادقانه و مناسب، افشا شوند.
افشای اطلاعات باید در صورت های مالی یا یادداشت های همراه صورت های مالی انجام شود. اطلاعات باید مرتبط با فعالیت های کسب و کار باشند و هزینه تهیه و افشای آن ها نباید زیاد باشد (مگر در موارد بسیار مهم).
ب) اصل بهای تمام شده تاریخی
مطابق این اصل، کلیه مبادلات حسابداری و تحصیل دارایی ها و خدمات باید در تاریخ وقوع، بر اساس بهای تمام شده (قیمت نقد یا معادل آن) در دفاتر ثبت و در صورت های مالی منعکس شوند. این اصل تأکید دارد که بهای تمام شده یک معیار قابل اتکا برای اندازه گیری است.
در واقع بهای تمام شده، با فرض تداوم فعالیت رابطه مستقیم دارد. در این روش، ارزش دارایی ها به نرخ روز (ارزش جاری) یا تغییرات ارزش پول به دلیل تورم در طول زمان، لحاظ نمی شود. این عدم انعکاس نوسانات قیمت ها به حفظ قابلیت اتکا کمک می کند.
ج) اصل تحقق درآمد
بر اساس این اصل، درآمد باید در زمان تحقق (زمانی که فرآیند کسب سود کامل شده و داد و ستدی واقع شده است) شناسایی و ثبت شود، حتی اگر وجه نقد مربوط به آن هنوز دریافت نشده باشد. در واقع این اصل زمان صحیح شناسایی و ثبت درآمد را مشخص می کند.
به عنوان مثال اگر فروش با حق برگشت کالا انجام شود، تا زمان تایید مشتری مبنی بر عدم استفاده از حق برگشت، شرکت حق شناسایی درآمد را نخواهد داشت. عدم شناسایی درآمدهای تحقق یافته، می تواند مصداق کتمان درآمد باشد.
د) اصل تطابق درآمد با هزینه
اصل تطابق (که یکی از مفاهیم اصلی حسابداری است) بیان می کند که هزینه هایی که برای کسب درآمد در یک دوره مالی انجام شده اند، باید با درآمدهای همان دوره مالی مقابله (تطابق) داده شوند. این رابطه، یک رابطه علت و معلولی بین درآمد و هزینه ایجاد می کند.
سود هر دوره مالی نیز از کسر هزینه های کسب درآمد آن دوره از درآمدهای تحصیل شده در همان دوره محاسبه می شود. همچنین محاسبه استهلاک و محاسبه بهای تمام شده کالای فروش رفته، نمونه هایی از کاربرد اصل تطابق هستند؛ یعنی اگر هزینه ای منافعی در آینده به همراه داشته باشد، به عنوان دارایی (نوعی سرمایه گذاری) در حساب ها شناسایی می شود.
میثاق های حسابداری
میثاق های حسابداری، یا اصول محدودکننده، اصولی هستند که برای عملیاتی کردن و تعدیل مفروضات و اصول کلی حسابداری به کار می روند. کاربرد اصلی این میثاق ها، بهینه سازی (مانند ساده سازی و کاهش هزینه) قوانین حسابداری و گزارشگری مالی است. میثاق های حسابداری عبارتند از:
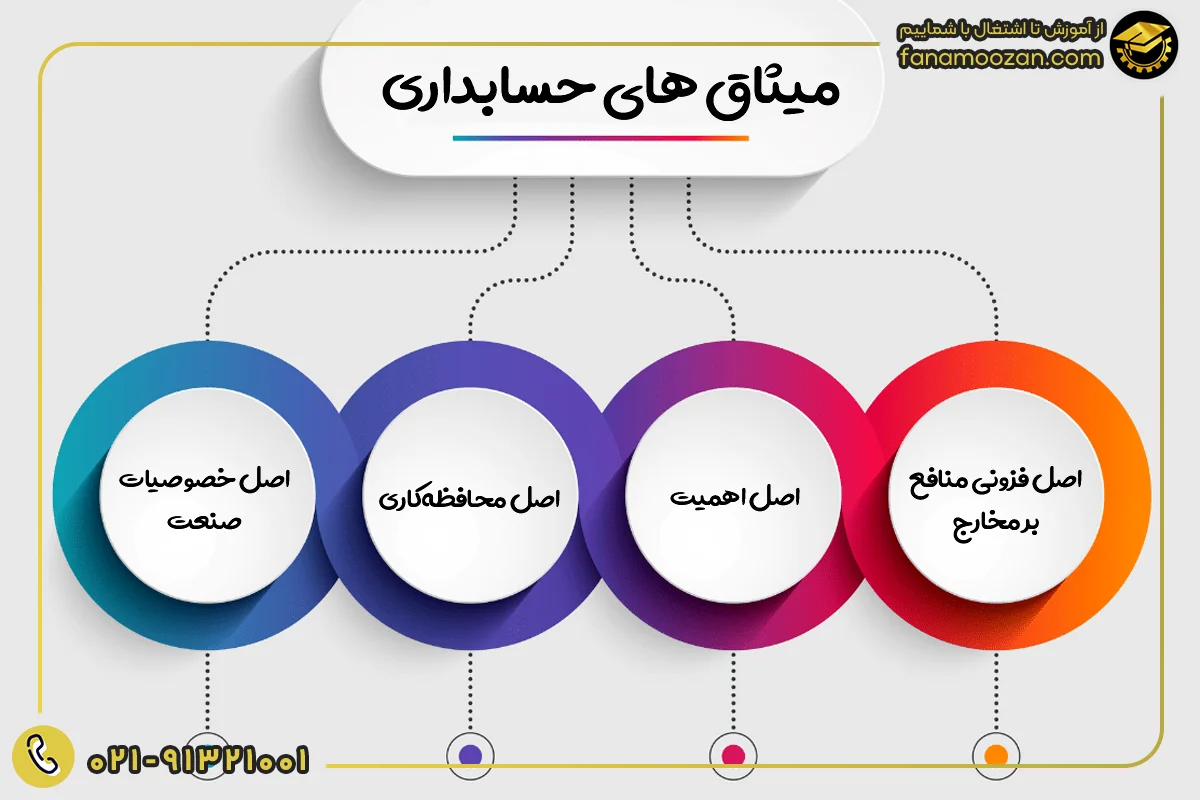
الف) اصل فزونی منافع بر مخارج
این اصل تاکید می کند که تهیه و تنظیم اطلاعات و گزارشات مالی باید توجیه اقتصادی داشته و مقرون به صرفه باشد. هزینه تولید اطلاعات حسابداری نباید از منافع حاصل از آن بیشتر باشد.
ب) اصل اهمیت
بر اساس این اصل، اقلامی که ارزش مالی جزئی و ناچیزی دارند یا تأثیر کمی بر تصمیمات مالی دارند، می توانند از رعایت دقیق روش های حسابداری معاف شوند. این امر با هدف کاهش حجم اطلاعات و صرفه جویی در هزینه و زمان انجام می شود.
ج) اصل محافظه کاری
این میثاق ایجاب می کند که در شرایط ابهام یا عدم قطعیت، حسابدار باید با احتیاط عمل کند. به عبارت دیگر، قضاوت باید به نحوی اعمال شود که درآمدها یا دارایی ها بیش از واقع و هزینه ها یا بدهی ها کمتر از واقع ارائه نشود. این اصل به حداقل رساندن خطر ارائه بیش از حد مثبت وضعیت مالی کمک می کند.
د) اصل خصوصیات صنعت
در صنایعی که دارای ویژگی ها و رویه های عملیاتی خاصی هستند (مانند بانکداری، بیمه یا پیمانکاری)، می توان با اثبات مفید بودن اطلاعات، اصول حسابداری را تعدیل یا از رویه های استثنایی استفاده کرد.
تمایز مفروضات، اصول و میثاق های حسابداری
درک تفاوت میان مفروضات حسابداری، اصول حسابداری و میثاق های حسابداری (که گاهی به آن ها اصول محدودکننده نیز گفته می شود)، برای هر حسابدار امری اساسی است. این مفاهیم سه گانه، شالوده اصلی دانش حسابداری و گزارشگری مالی را تشکیل می دهند. جدول زیر به طور خلاصه به تمایز میان این سه مفهوم اساسی می پردازد:

کاربردهای مفروضات حسابداری در عمل و چالش های آن
مفروضات حسابداری صرفاً تئوری نیستند؛ بلکه مستقیماً بر رویه های عملی، ارزش گذاری دارایی ها و چگونگی ارائه اطلاعات مالی تأثیر می گذارند.
تأثیر فرض تداوم فعالیت بر ارزش گذاری دارایی ها (تحلیل بهای تمام شده تاریخی)
فرض تداوم فعالیت دلیل اصلی ثبت دارایی ها به بهای تمام شده تاریخی در دفاتر است. اگر شرکت قصد انحلال داشته باشد، باید دارایی ها به ارزش جاری بازار گزارش شوند.
منتقدین به این اصل اشاره دارند که ثبت دارایی ها به بهای تمام شده تاریخی باعث عدم احتساب ارزش دارایی به نرخ روز می شود. این روش، تغییرات ارزش پول و تورم در طول زمان را نادیده می گیرد.
کاربرد فرض تعهدی و اصل تحقق درآمد در معاملات
فرض تعهدی و اصول مرتبط با آن (مانند اصل تحقق درآمد و اصل تطابق) مبنای شناسایی دقیق درآمدها و هزینه ها هستند. به عنوان مثال اگر شرکتی ادعایی در محاکم قضایی مطرح کند که می تواند منجر به دریافت وجه نقد شود، تا زمانی که این رویداد اثبات نشده و ورود جریان منافع اقتصادی قطعی نباشد، نمی تواند مبلغ را به عنوان دارایی شناسایی کند.
این رویداد تنها باید به عنوان دارایی احتمالی در یادداشت های توضیحی افشا شود، زیرا شناسایی زودهنگام آن با اصل تحقق درآمد در تضاد است.
همچنین اگر شرکتی نمایشگری با حق برگشت ۳۰ روزه به مشتری بفروشد، تا زمانی که مشتری حق برگشت را تأیید نکند یا دوره آن منقضی نشود، شرکت حق شناسایی درآمد را ندارد. عدم شناسایی درآمدهای تحقق یافته یا به تعویق انداختن شناسایی آن ها به دوره مالی بعد، نمونه بارز کتمان درآمد است.
پیوند فرض دوره مالی و اصل تطابق
فرض دوره مالی با تقسیم عمر اقتصادی به بخش های کوچک تر، امکان اجرای اصل تطابق درآمد با هزینه را فراهم می آورد. اصل تطابق می گوید هزینه های کسب درآمد در یک دوره مالی، باید با درآمدهای همان دوره مالی مقابله کند. به عبارت دیگر، درآمد و هزینه های یک دوره مالی رابطه علت و معلولی دارند.
نمونه هایی از استفاده از اصل تطابق، شامل محاسبه استهلاک (هزینه دارایی ثابت در طول عمر مفید آن) و محاسبه بهای تمام شده کالای فروش رفته است. هزینه هایی که منافع آن ها در آینده به کسب و کار می رسد نیز، به نوعی سرمایه گذاری برای مجموعه اقتصادی هستند و به عنوان دارایی در حساب ها شناسایی می شوند.
چالش های فرض واحد اندازه گیری (واحد پولی) در اقتصاد تورمی
در حالی که فرض واحد اندازه گیری برای ایجاد قابلیت مقایسه حیاتی است، اما در عمل با مشکل مواجه است؛ زیرا پول، بر خلاف واحدهای فیزیکی (مانند متر و کیلوگرم) که در طول زمان ثابت هستند، ارزش ثابتی ندارد و به علت تورم قدرت خرید آن کاهش می یابد.
بنابراین در کشورهایی مانند ایران که نرخ تورم بالا است، حسابداران ناگزیر هستند مقادیر پولی گذشته را بر اساس قواعد و استانداردهای حسابداری با قدرت خرید جاری پول اندازه گیری کنند تا نارسایی های ناشی از کاهش قدرت خرید پول رفع شود. همچنین، تجدید ارزیابی دارایی ها (معمولاً هر ۵ سال) می تواند اطلاعات درست تری از ارزش جاری ارائه دهد.
نقش نرم افزارهای حسابداری و هوش مصنوعی در پیاده سازی مفروضات حسابداری
در عصر دیجیتال، نرم افزارهای حسابداری (مانند نرم افزارهای سپیدار یا نرم افزارهای اتوماسیون اداری) نقش کلیدی در پیاده سازی و اجرای دقیق این مفروضات ایفا می کنند. نرم افزارها با فراهم آوردن کدهای حسابداری استاندارد و خودکارسازی عملیات (مانند بستن حساب ها بر اساس فرض دوره مالی)، به کسب وکارها کمک می کنند تا داده های مالی خود را به طور کامل و دقیق پوشش دهند و کارایی را افزایش داده و خطاهای انسانی را کاهش دهند.

امروزه، حتی کسب وکارهای کوچک نیز با کمک این نرم افزارها می توانند با پیچیدگی کمتری طبق مبنای تعهدی پیش بروند. با وجود تمام این ها، درک عمیق مفروضات حسابداری، فارغ از تغییرات فناوری، همچنان برای هر حسابدار و تصمیم گیرنده اقتصادی، یک اصل ضروری و بنیادی است.
جمع بندی
مفروضات در حسابداری همانند زیر بنا و پایه ای مستحکم برای تهیه و ارائه اطلاعات مالی شفاف، یکنواخت و قابل اتکا محسوب می شوند. در واقع این فرضیات بنیادی (تفکیک شخصیت، تداوم فعالیت، دوره مالی، واحد اندازه گیری و تعهدی)، مشخص کننده یک چهارچوب کلی در حسابداری هستند و اصول حسابداری نیز به عنوان دستورالعمل های اجرایی، بر اساس آن ها عمل می کنند.
در نهایت، رعایت این مفروضات باعث می شود گزارشات مالی یک شرکت با شرکت های دیگر قابل مقایسه باشند و نشان دهنده عملکرد و وضعیت واقعی آن شرکت باشند و تصمیمات اقتصادی آگاهانه ای نیز توسط مدیران، سرمایه گذاران و اعتباردهندگان اتخاذ شود.
مطلبی که با موضوع مفروضات در حسابداری مشاهده کردید حاصل تلاش تیم تحریریه دپارتمان علوم مالی و حسابداری آموزشگاه فنی و حرفه ای فن آموزان بود. در این دپارتمان دوره های تخصصی امور مالی و مدیریرت مالی برگزار میشود. از جمله این دوره ها میتوان به دوره های آموزش حسابداری ویژه بازار کار، دوره های آموزش حسابداری مالیاتی و … اشاره کرد. جهت دریافت اطلاعات بیشتر با آموزشگاه تماس حاصل فرمایید.
برای شروع یادگیری تردید دارید؟
جهت دریافت مشاوره رایگان شماره موبایل خود را وارد کنید.