برای دریافت وام نیروگاه خورشیدی خانگی در سال ۱۴۰۵، ابتدا باید از طریق سامانه مهرسان درخواست داده و پس از تایید استحکام بنای پشتبام توسط کارشناسان، قرارداد ۲۰ ساله خرید تضمینی برق را از سازمان ساتبا بگیرید. با ارائه این قرارداد به بانکهای عامل (مثل ملت و مسکن) یا نهادهای حمایتی، امکان دریافت تسهیلات تا سقف ۴۰۰ میلیون تومان فراهم میشود که مستقیماً به حساب پیمانکار تاییدشده واریز میگردد. این مبلغ میتواند بخش قابلتوجهی از هزینه ۳۵۰ تا ۴۰۰ میلیون تومانی احداث یک نیروگاه استاندارد ۵ کیلوواتی را پوشش دهد و درآمد حاصل از فروش برق نیز، بهتدریج بخشی از هزینههای نیروگاه و اقساط تسهیلات را جبران میکند.

فهرست محتوا
انواع وام های قابل دریافت برای احداث نیروگاه خورشیدی خانگی
دولت و شبکه بانکی کشور، برای توسعه نیروگاههای خورشیدی، تسهیلات مختلفی در نظر گرفتهاند. این تسهیلات بهطور کلی شامل وامهای حمایتی برای گروههای واجد شرایط و تسهیلات بانکی برای متقاضیان عمومی است. در ادامه، شرایط و نحوه دریافت هر یک از این وامها را بررسی میکنیم:
تسهیلات «طرح بام تو» بانک ملت
در سال ۱۴۰۵، بانک ملت با همکاری سازمان ساتبا تسهیلاتی برای احداث نیروگاههای خورشیدی خانگی در نظر گرفته است. سقف این تسهیلات ۴۰۰ میلیون تومان با نرخ سود ۱۴ درصد و بازپرداخت ۶۰ ماهه است و ۲ ماه دوره تنفس نیز دارد. برای دریافت این تسهیلات، انعقاد قرارداد خرید تضمینی برق برای تشکیل پرونده و درخواست تسهیلات به بانک ضروری است که در ادامه، در مورد روش دریافت آن توضیح داده خواهد شد.
پس از تشکیل پرونده، بانک وضعیت متقاضی را از نظر اعتبارسنجی، توان بازپرداخت و مدارک پروژه بررسی میکند. نوع ضمانت و وثایق نیز بر اساس شرایط اعتباری متقاضی و ضوابط بانک تعیین میشود؛ بنابراین نمیتوان مواردی مانند دو ضامن یا گواهی کسر از حقوق را شرط ثابت برای همه متقاضیان دانست. نحوه پرداخت تسهیلات نیز با توجه به روند اجرایی بانک و شرایط پروژه مشخص خواهد شد.
نکته مهم: برای اینکه معطلی چند هفتهای در صف اعتبارسنجی بانک نداشته باشید، قبل از ثبتنام در سامانه مهرسان، خودتان گزارش اعتبارسنجی بانکیتان (مثلاً از سامانه مرآت) را بگیرید. اگر رتبه شما A یا B باشد، شعبه خیلی سریعتر با پیشفاکتور موافقت میکند و شانس اینکه به ضامن دوم نیاز پیدا کنید به شدت پایین میآید.
وام نیروگاه خورشیدی بانک مسکن
بانک مسکن برای حمایت از توسعه نیروگاههای خورشیدی خانگی، تسهیلاتی برای نصب و راهاندازی نیروگاههای خورشیدی با ظرفیت حداکثر ۵ کیلووات در نظر گرفته است. سقف این وام ۲۰۰ میلیون تومان است و حداکثر تا ۸۰ درصد هزینه کل مندرج در پیشفاکتور ارائهشده توسط متقاضی را پوشش میدهد. این تسهیلات با نرخ سود ۲۳ درصد و حداکثر ۴۸ ماه مدت بازپرداخت، در قبال وثایق و تضامین متناسب با رتبه اعتباری متقاضی پرداخت میشود.
برای دریافت وام، متقاضی باید ابتدا در بانک مسکن تشکیل پرونده دهد و پیشفاکتور رسمی یا قرارداد خرید نیروگاه خورشیدی خانگی را ارائه کند. پس از بررسی مدارک، محل نصب نیروگاه توسط کارشناسان بانک ارزیابی میشود تا شرایط اجرای سازه و نصب پنلها مورد تأیید قرار گیرد. در نهایت، پس از تأیید مدارک و شرایط محل، قرارداد تسهیلات منعقد شده و وام به متقاضی پرداخت میشود.
وام کمیته امداد برای نیروگاه خورشیدی خانگی
کمیته امداد امام خمینی(ره) برای ایجاد اشتغال و درآمد پایدار، به مددجویان واجد شرایط تسهیلات احداث نیروگاه خورشیدی خانگی پرداخت میکند. این تسهیلات برای احداث نیروگاه ۵ کیلوواتی حدود ۱۴۰ میلیون تومان است و با کارمزد ۴ درصد و بازپرداخت ۷ ساله ارائه میشود. برق تولیدشده نیز به شبکه فروخته میشود و درآمد حاصل از آن میتواند به پرداخت اقساط وام کمک کند.
برای دریافت این تسهیلات، متقاضی باید ابتدا به کمیته امداد محل سکونت مراجعه و درخواست خود را ثبت کند. پس از بررسی شرایط و تأیید محل نصب نیروگاه، پرونده برای دریافت تسهیلات به بانک عامل معرفی میشود و متقاضی با تکمیل مدارک و ضمانتهای موردنیاز، وام را دریافت خواهد کرد. در چارچوب شرایط این طرح، هر خانواده دارای کارت مددجویی و پرونده فعال در کمیته امداد، امکان احداث یک نیروگاه خورشیدی ۵ کیلوواتی را دارد و افراد فاقد پرونده نمیتوانند مستقیماً از این وام استفاده کنند.
سایر تسهیلات نیروگاه خورشیدی خانگی در سال ۱۴۰۵
بسیج سازندگی نیز برای احداث نیروگاههای خورشیدی کوچکمقیاس خانگی تسهیلاتی ارائه میدهد که متقاضیان میتوانند برای ثبت درخواست و اطلاع از شرایط دریافت آن، به بسیج سازندگی محل خود مراجعه کنند. در این طرح، تا سقف ۱۵۰ میلیون تومان تسهیلات با کارمزد ۴ درصد و بازپرداخت ۷ ساله برای نیروگاههای خانگی، بهویژه در مناطق روستایی و کمبرخوردار، در نظر گرفته شده است. این طرح با هدف ایجاد درآمد برای خانوارهای روستایی، تقویت اشتغال و کمک به کاهش مهاجرت از روستاها به شهرها اجرا میشود.
شرایط عمومی و اختصاصی دریافت وام نیروگاه خورشیدی
برای دریافت این تسهیلات، متقاضی باید تابعیت ایرانی داشته باشد، سابقه بانکی مناسبی داشته باشد و یک انشعاب برق فعال خانگی به نام خود داشته باشد. نداشتن چک برگشتی و اقساط معوق نیز از شروط مهم بانکی است و میتواند در مرحله اعتبارسنجی بررسی شود. همچنین انشعاب برق، باید حداقل تکفاز ۳۲ آمپر باشد و ظرفیت نیروگاه نیز با ظرفیت انشعاب موجود تناسب داشته باشد. علاوه بر این، متقاضی نباید پیش از این از تسهیلات یارانهای مشابه برای احداث نیروگاههای تجدیدپذیر استفاده کرده باشد؛ زیرا استفاده قبلی از چنین تسهیلاتی میتواند مانع دریافت وام جدید شود.
شرایط فنی محل نصب نیروگاه خورشیدی خانگی برای دریافت وام
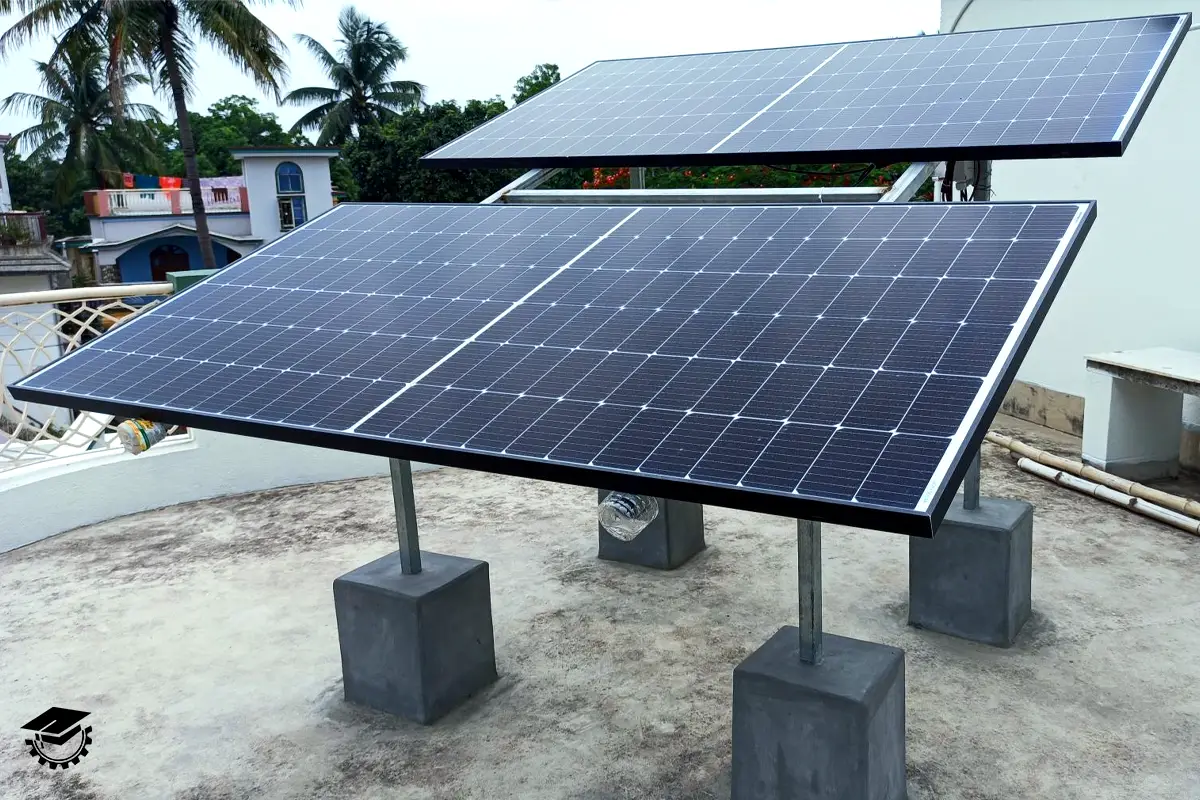
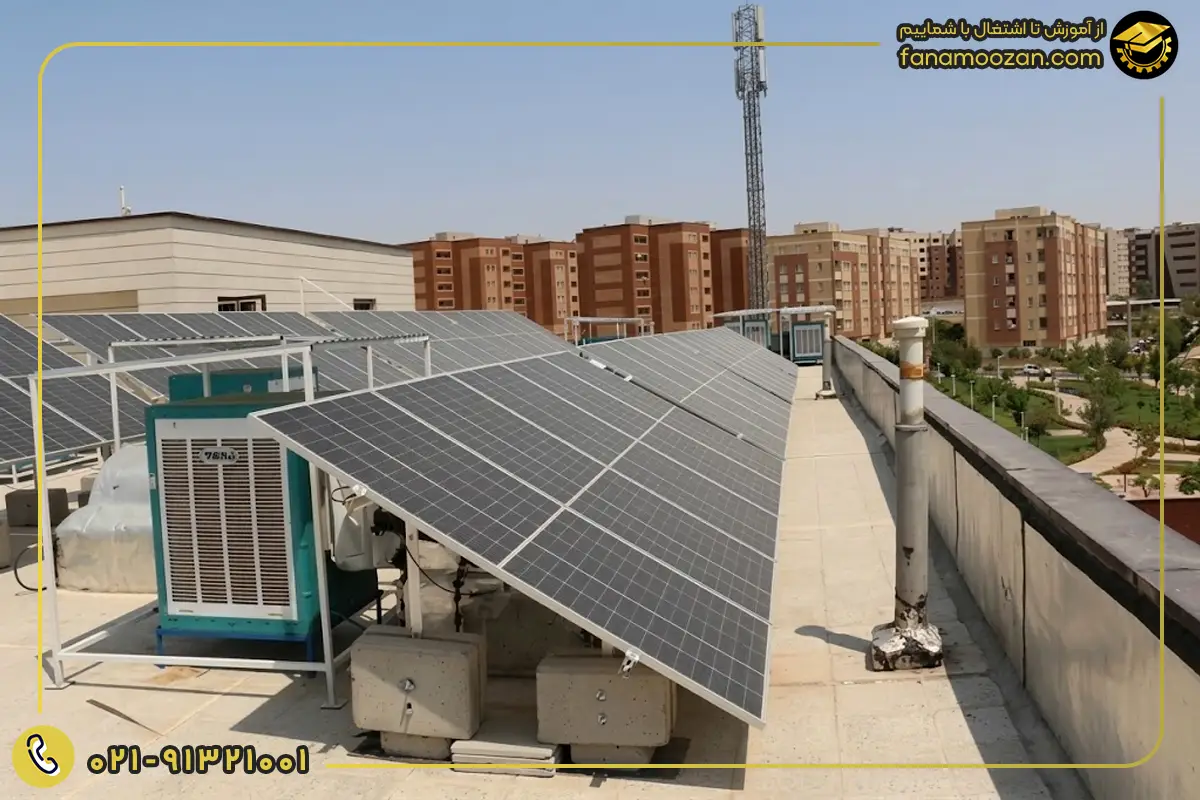
مهمترین بخش تأیید درخواست وام، بازدید و تأیید کارشناسی محل نصب نیروگاه است. برای نیروگاه ۵ کیلوواتی، پشتبام یا حیاط اختصاصی ساختمان باید فضای کافی و بدون سایه داشته باشد؛ معمولاً ۵۰ تا ۶۰ مترمربع فضای آزاد، دور از سایه درختان، کولرها و ساختمانهای مجاور مناسب است. همچنین سازه سقف باید توان تحمل وزن پنلها و استراکچر فلزی را داشته باشد که حدود ۲۰ کیلوگرم بر مترمربع در نظر گرفته میشود. برای تولید بیشتر برق در طول سال، بهتر است پنلها رو به جنوب نصب شوند و محل استقرار آنها بر اساس بهترین زاویه نصب پنل خورشیدی تنظیم شود.
در کنار بررسی محل نصب، ظرفیت کنتور و انشعاب برق ساختمان نیز باید بررسی شود؛ زیرا امکان اتصال نیروگاه به شبکه به وضعیت انشعاب بستگی دارد. برای نیروگاه خورشیدی ۵ کیلوواتی، کنتور تکفاز ۳۲ آمپر در بسیاری از ساختمانهای مسکونی میتواند کافی باشد و معمولاً نیازی به تغییر انشعاب نیست، اما در ظرفیتهای بالاتر مانند ۱۰ تا ۲۰ کیلووات ممکن است انشعاب سهفاز یا ارتقای انشعاب موردنیاز باشد. به همین دلیل، بهتر است پیش از خرید تجهیزات، ظرفیت انشعاب و امکان اتصال نیروگاه را از شرکت توزیع برق محل استعلام کنید.
نکته مهم: برای بررسی شرایط محل و انتخاب چیدمان مناسب پنلها، میتوانید از نرمافزارهای طراحی نیروگاه خورشیدی استفاده کنید. این نرمافزارها، امکان شبیهسازی پروژه پیش از نصب و بررسی تأثیر شرایط محیطی بر عملکرد نیروگاه را فراهم میکنند.
مراحل دریافت وام و احداث نیروگاه خورشیدی خانگی
پروژه نصب نیروگاه خورشیدی و اخذ تسهیلات یک فرآیند چند مرحلهای است که نیازمند هماهنگی بین متقاضی، بانک، شرکت توزیع برق و پیمانکار مجری است. در ادامه مراحل دقیق و گام به گام اجرای این پروژه را بر اساس استانداردهای سال ۱۴۰۵ مرور میکنیم:
بررسی شرایط و انتخاب ظرفیت نیروگاه
گام اول انجام یک امکانسنجی اولیه در مورد توان و تعداد پنل های خورشیدی مورد نیاز ساختمان توسط خود متقاضی یا مشاوره با شرکتهای مهندسی است؛ یعنی باید بررسی کنید که قبض برق فعلی شما چه ظرفیتی دارد و فضای پشتبام شما پاسخگوی نصب چند پنل است. با توجه به سقف وامهای پرداختی در سال ۱۴۰۵ اقتصادیترین و رایجترین ظرفیت برای خانوارها، سیستمهای ۵ کیلوواتی است که تعادل مناسبی بین هزینه اولیه و درآمد حاصل از فروش برق ایجاد میکند.
ثبتنام در سامانه مهرسان و بارگذاری مدارک
پس از اطمینان از شرایط اولیه پشتبام، باید درخواست رسمی خود را در سامانه مهرسان، پنجره واحد خدمات ساتبا ثبت کنید. این سامانه برای ثبت و پیگیری درخواست نیروگاه خورشیدی و انجام مراحل مربوط به آن استفاده میشود. برای ثبتنام موفق، ابتدا باید در سامانه ثنا احراز هویت شده باشید. سپس با ورود به پنل مهرسان، این مدارک را اسکن و بارگذاری کنید:
- سند مالکیت خانه (تکبرگ یا قولنامه معتبر که به تایید شهرداری یا شورای محل رسیده باشد)
- آخرین قبض برق به نام متقاضی (الزاماً با تعرفه خانگی)
- تصویر شناسنامه و کارت ملی
- شماره شبا بانکی معتبر به نام متقاضی
نکته مهم: اگر ساختمان شما کمی قدیمی است، منتظر ایراد گرفتن کارشناس اداره برق نمانید. یک تاییدیه ساده استحکام بنا از یک مهندس عمران (عضو نظام مهندسی) بگیرید و همراه بقیه مدارک در سامانه آپلود کنید. این ترفند ساده، روند صدور مجوز اولیه را گاهی تا یک ماه جلو میاندازد و راه بهانهتراشی فنی را میبندد.
پس از تکمیل این مرحله، کارشناسان اداره برق برای بازدید فنی به محل اعزام میشوند و در صورت تایید استحکام بنا و نبود موانع سایهانداز، مجوز اولیه برای عقد قرارداد خرید تضمینی ۲۰ ساله صادر میگردد. همین قرارداد، ضمانت اصلی شما برای دریافت وام از بانک خواهد بود.
دریافت قرارداد خرید تضمینی برق
پس از تأیید محل نصب و شرایط فنی نیروگاه توسط کارشناس شرکت توزیع برق، پیشنویس قرارداد خرید تضمینی برق (PPA) برای متقاضی آماده میشود. این قرارداد مشخص میکند برق تولیدشده نیروگاه با چه نرخ و شرایطی خریداری خواهد شد. قرارداد خرید تضمینی برای نیروگاههای مشمول این طرح ۲۰ ساله است و مبنای آن ماده ۶۱ قانون اصلاح الگوی مصرف انرژی است. در سال ۱۴۰۵ نیز نرخها و ضوابط خرید تضمینی برق تجدیدپذیر بهروزرسانی شدهاند؛ بنابراین برای محاسبه درآمد نیروگاه باید نرخ مصوب در زمان انعقاد قرارداد را ملاک قرار دهید.
نکته مهم: قرارداد خرید تضمینی برق را نباید با قرارداد نصب نیروگاه یا قرارداد وام اشتباه گرفت. این قرارداد مشخص میکند برق تولیدی نیروگاه طبق شرایط مصوب با چه سازوکاری خریداری میشود و یکی از مراحل اصلی قبل از احداث نیروگاه در این فرایند است.
تشکیل پرونده تسهیلات و اعتبارسنجی
با در دست داشتن قرارداد ۲۰ ساله ساتبا، متقاضی به شعبه بانک عامل مراجعه میکند. در این مرحله بانک فرآیند اعتبارسنجی را آغاز کرده و مدارک هویتی شغلی و وثایق متقاضی و ضامنین را بررسی میکند. با توجه به تضمین درآمد از سوی دولت بسیاری از بانکها در قبال نیروگاههای خورشیدی انعطاف بیشتری برای پذیرش ضامن نشان میدهند. پس از تایید اعتبارسنجی قرارداد پرداخت تسهیلات بین بانک و متقاضی امضا میشود.
خرید تجهیزات و نصب پنلهای خورشیدی
پس از قطعی شدن وام بانک مبلغ پیشپرداخت را به حساب شرکت پیمانکارتایید شده واریز میکند. پیمانکار موظف است تجهیزات و اجزای سیستم های انرژی خورشیدی استاندارد، شامل پنلهای خورشیدی (معمولا مونوکریستال با راندمان بالا)، اینورترهای متصل به شبکه، استراکچر آلومینیومی یا گالوانیزه گرم، کابلهای سولار و تجهیزات حفاظتی (تابلو AC و DC) را به محل منتقل کرده و بر اساس نقشههای مهندسی نصب کند. فرآیند نصب برای یک سیستم ۵ کیلوواتی معمولا ۲ تا ۴ روز کاری زمان میبرد.
نکته مهم: حتماً از پیمانکار بخواهید ماژول وایفای اینورتر را نصب و اپلیکیشن مانیتورینگ را روی گوشیتان فعال کند. با این کار افت ناگهانی راندمان (مثلاً به دلیل نشستن گردوغبار شدید روی پنلها یا خطای شبکه توزیع) را در لحظه متوجه میشوید و از ضرر مالی و کاهش درآمد فروش برق در پایان ماه جلوگیری میکنید.

اتصال نیروگاه به شبکه برق
پس از اتمام نصب نیروگاه، کارشناسان شرکت توزیع برق برای بازدید، تست و راهاندازی نهایی به محل مراجعه میکنند. در این مرحله، عملکرد اینورتر، سیستم ارتینگ و تجهیزات حفاظتی بررسی میشود و در صورت تأیید، کنتور هوشمند دوطرفه نصب خواهد شد. این کنتور میزان برق تولیدی و برق تزریقشده به شبکه را ثبت میکند. با نصب و فعال شدن کنتور، نیروگاه به شبکه متصل شده و فرایند ثبت و محاسبه برق خریداریشده آغاز میشود.
نکته مهم: در پروژههای واقعی، تأمین کنتور هوشمند دوطرفه گاهی با کمبود موجودی و تأخیر از سمت اداره برق مواجه میشود. برای اینکه زمان طلایی تولید برق (مخصوصاً در پیک تابستان) را از دست ندهید، پیشنهاد میکنم بلافاصله بعد از دریافت تأییدیه فنی اولیه، درخواست تخصیص کنتور را به صورت موازی از اداره اتفاقات و عملیات توزیع برق منطقهتان پیگیری کنید.
میزان سرمایه شخصی مورد نیاز نیروگاه خورشیدی خانگی
سرمایه شخصی مورد نیاز برای احداث نیروگاه خورشیدی خانگی، کاملاً به نوع تسهیلات بانکی شما بستگی دارد. با توجه به اینکه هزینه احداث یک نیروگاه ۵ کیلوواتی استاندارد در حال حاضر بین ۳۵۰ تا ۴۰۰ میلیون تومان است، اگر موفق به دریافت تسهیلات ۴۰۰ میلیون تومانی بانک ملت شوید، عملاً نیازی به تزریق سرمایه شخصی برای خرید تجهیزات ندارید و وام پرداختی، کل هزینههای پیمانکار را پوشش میدهد. در این حالت تنها هزینههای جزئی اداری بر عهده شماست؛ اما اگر موفق به دریافت تسهیلاتی با مبلغ پایینتر شدید، باید مابهالتفاوت هزینه پروژه را از بودجه شخصی خود تامین کنید؛ بنابراین پیش از شروع عملیات اجرایی، حتماً سقف تسهیلات تاییدشده خود را با پیشفاکتور پیمانکار تطبیق دهید.
هزینه احداث نیروگاه خورشیدی ۵ کیلوواتی در سال ۱۴۰۵
هزینه احداث نیروگاه خورشیدی ۵ کیلوواتی به نوع و برند پنل و اینورتر، کیفیت سازه، تجهیزات حفاظتی، کابلکشی و هزینه نصب و راهاندازی بستگی دارد. در سال ۱۴۰۵، هزینه اجرای یک نیروگاه ۵ کیلوواتی متصل به شبکه و بدون باتری حدود ۳۵۰ تا ۴۰۰ میلیون تومان برآورد میشود. استفاده از تجهیزات باکیفیتتر، سازههای خاص یا افزایش هزینههای نصب و اجرا میتواند مبلغ نهایی پروژه را بیشتر کند.
درآمد نیروگاه خورشیدی خانگی و میزان پوشش اقساط وام
یک نیروگاه خورشیدی ۵ کیلوواتی در شرایط مناسب میتواند حدود ۷۰۰ تا ۸۵۰ کیلوواتساعت در ماه برق تولید کند. با نرخ خرید تضمینی برق در سال ۱۴۰۵، درآمد ماهانه این نیروگاه حدود ۴ تا ۵ میلیون تومان خواهد بود؛ هرچند میزان تولید و درآمد واقعی از چنین نیروگاهی، به عواملی مانند موقعیت جغرافیایی، شدت تابش، جهت و زاویه نصب پنلها، میزان بارندگی سالانه، دمای محیط و استهلاک تجهیزات نیز بستگی دارد.
با توجه به هزینه احداث فعلی، دوره بازگشت ساده سرمایه این نیروگاه، بدون در نظر گرفتن وام، هزینههای نگهداری و تغییرات احتمالی درآمد، حدود ۶ تا ۸ سال برآورد میشود. افزایش نرخ خرید تضمینی برق در سالهای آینده نیز میتواند درآمد نیروگاه و مدت بازگشت سرمایه را تغییر دهد.
از طرف دیگر، اینکه درآمد فروش برق بتواند اقساط وام نیروگاه خورشیدی را پوشش دهد، به مبلغ تسهیلات، نرخ سود و مدت بازپرداخت بستگی دارد. برای مثال، وام ۲۰۰ میلیون تومانی با سود ۲۳ درصد و بازپرداخت ۴۸ ماه، قسط بسیار بیشتری نسبت به یک تسهیلات قرضالحسنه ۴ درصدی ایجاد میکند. بنابراین با درآمد ماهانه حدود ۴ تا ۵ میلیون تومان، ممکن است درآمد نیروگاه فقط بخشی از قسط را پوشش دهد یا در برخی وامهای کمبهره، بخش بیشتری از آن را تأمین کند. همچنین قبل از دریافت وام، قسط ماهانه را بر اساس تولید واقعی نیروگاه محاسبه کنید و تنها به افزایش احتمالی نرخ خرید برق در سالهای آینده تکیه نکنید.
نکته مهم: هنگام محاسبه بازگشت سرمایه نیروگاه، هزینه بیمه تجهیزات را نیز در نظر بگیرید. پوششهای بیمهای مناسب نیروگاه میتوانند خسارت ناشی از حوادثی مانند تگرگ، طوفان و صاعقه را طبق شرایط بیمهنامه پوشش دهند و هزینه تعویض یا تعمیر پنلهای خورشیدی و اینورتر را در برابر برخی حوادث کاهش دهند.
وام نیروگاه خورشیدی برای خانه اجارهای
یکی از چالشهای رایج وضعیت مستاجران است. تسهیلات نیروگاه خورشیدی و قرارداد خرید تضمینی مستقیما به نام مالک انشعاب برق ثبت میشود. بنابراین مستاجر نمیتواند به صورت مستقل، برای دریافت این وام و نصب پنل روی پشتبام اقدام کند. تنها راهکار قانونی در سال ۱۴۰۵ این است که مستاجر رضایتنامه محضری و قرارداد اجاره طولانیمدت (یا حق انتفاع ۲۰ ساله) از مالک ملک دریافت کند که با توجه به شرایط بازار مسکن در ایران این امر بسیار نادر و عملا غیرممکن است. این سرمایهگذاری صرفا برای مالکین خانهها توجیه دارد.
وام نیروگاه خورشیدی برای ساختمان آپارتمانی
نصب نیروگاه خورشیدی در مجتمعهای آپارتمانی امکانپذیر است، اما به دلیل مشاع بودن پشتبام، پیش از نصب باید تکلیف استفاده از این فضا و سهم هر واحد مشخص شود. اگر نیروگاه برای یک واحد خاص احداث شود، متقاضی باید رضایت مالکان و مجوزهای لازم برای استفاده از فضای مشاع را طبق قانون پنل خورشیدی برای ساختمان دریافت کند. از نظر فنی نیز ظرفیت نیروگاه باید با ظرفیت انشعاب برق و امکان اتصال به شبکه متناسب باشد و صرفاً بر اساس مساحت پشتبام تعیین نمیشود؛ بنابراین در ساختمانهای بزرگتر نیز تنها در صورت تأیید شرکت توزیع برق میتوان ظرفیت نیروگاه را افزایش داد. یک راهکار مناسب برای مجتمعها این است که خود ساختمان برای احداث نیروگاه اقدام کند و درآمد حاصل از فروش برق، طبق توافق مالکان برای پرداخت هزینههای مشترک مانند شارژ، آسانسور و روشنایی مشاعات اختصاص یابد.
تجربههای متقاضیان در مورد دریافت وام احداث نیروگاه خورشیدی
در این بخش، چند مورد از چالشهایی را بررسی میکنیم که متقاضیان هنگام دریافت وام و راهاندازی نیروگاه خورشیدی خانگی با آن مواجه میشوند؛ نکاتی که معمولاً در شرایط و بخشنامههای تسهیلات به آنها اشاره نمیشود، اما دانستن آنها میتواند از هزینه و دردسرهای اضافی جلوگیری کند:
همراه داشتن بخشنامههای ساتبا هنگام مراجعه به بانک
یکی از مشکلاتی که ممکن است هنگام تشکیل پرونده پیش بیاید، آشنایی نداشتن برخی شعب با آخرین دستورالعملهای مربوط به تسهیلات نیروگاه خورشیدی است. گاهی متقاضی با شرایطی مواجه میشود که شعبه، مدارک یا نوع ضمانت متفاوتی درخواست میکند. بهتر است قبل از مراجعه، آخرین بخشنامه و دستورالعمل مرتبط با تسهیلات سال ۱۴۰۵ را همراه داشته باشید و در صورت وجود اختلاف، موضوع را با رئیس شعبه یا مسئول اعتبارات مطرح کنید. این کار میتواند از رفتوآمدهای اضافی و تأخیر در تشکیل پرونده جلوگیری کند.
توجه به زمان ثبتنام و ظرفیت پرداخت تسهیلات
یکی از مشکلاتی که ممکن است در ماههای پایانی سال ایجاد شود، تکمیل ظرفیت پرداخت برخی تسهیلات تکلیفی بانکهاست. به همین دلیل، حتی اگر معرفی متقاضی از طریق سامانه مهرسان انجام شده باشد، ممکن است پرداخت وام به زمان دیگری موکول شود. بهتر است ثبتنام و پیگیری بانکی را به ماههای پایانی سال موکول نکنید و از ماههای ابتدایی سال، ظرفیت پرداخت شعبه و زمان تقریبی تکمیل پرونده را پیگیری کنید.
دقت در تهیه پیشفاکتور تجهیزات نیروگاه
پیشفاکتور یکی از مدارکی است که بانک برای بررسی هزینه اجرای نیروگاه به آن نیاز دارد و انتخاب فروشنده یا مجری نامعتبر میتواند روند پرونده را با مشکل مواجه کند. پیش از دریافت پیشفاکتور، از بانک بپرسید چه شرکتها و فروشندگانی را برای این تسهیلات میپذیرد و مطمئن شوید مشخصات شرکت، تجهیزات و مبلغ درجشده در پیشفاکتور قابل تأیید است. این کار از تغییر پیشفاکتور یا توقف پرونده در مرحله بررسی جلوگیری میکند.

بررسی اعتبار بانکی و مدارک ضمانت قبل از تشکیل پرونده
پیشفاکتور یکی از مدارک مهم بانک برای بررسی هزینه اجرای نیروگاه است؛ بنابراین انتخاب فروشنده یا مجری نامعتبر میتواند روند تشکیل پرونده را با مشکل مواجه کند. بهتر است پیش از دریافت پیشفاکتور، از بانک درباره فروشندگان و شرکتهای مورد تأیید سؤال کنید و مطمئن شوید مشخصات شرکت، تجهیزات و مبلغ درجشده در پیشفاکتور قابل قبول است. همچنین برند و مدل پنل، اینورتر و سایر تجهیزات باید با فهرست تجهیزات و تأمینکنندگان مورد تأیید ساتبا در سال ۱۴۰۵ مطابقت داشته باشد. رعایت این موارد از اصلاح پیشفاکتور و ایجاد تأخیر در بررسی پرونده جلوگیری میکند.
سوالات متداول درباره وام نیروگاه خورشیدی خانگی
آیا امکان انتقال وام نیروگاه خورشیدی در صورت فروش خانه وجود دارد؟
بله در صورتی که ملک خود را بفروشید قرارداد خرید تضمینی برق و همچنین تعهدات اقساط وام به نام مالک جدید منتقل میشود و شرکت توزیع برق الحاقیهای برای تغییر نام صادر میکند.
آیا درآمد فروش برق مشمول مالیات میشود؟
بر اساس قوانین مصوب وزارت اقتصاد در راستای حمایت از توسعه انرژیهای پاک درآمدهای حاصل از فروش برق تجدیدپذیر مقیاس کوچک خانگی از پرداخت هرگونه مالیات بر درآمد معاف هستند.
فاصله زمانی بین ثبت نام در سامانه مهرسان تا دریافت وام چقدر است؟
این زمان به تکمیل بودن مدارک و سرعت عمل بانک عامل بستگی دارد. اما در شرایط معمول سال ۱۴۰۵، از زمان ثبت درخواست اولیه در مهرسان، بازدید کارشناس توزیع برق، صدور قرارداد ساتبا و در نهایت اعتبارسنجی و واریز وجه توسط بانک، معمولا بین ۴۵ تا ۶۰ روز کاری زمان میبرد. پیشنهاد میشود برای جلوگیری از طولانی شدن این روند، پیشفاکتور شرکت پیمانکار را از قبل آماده داشته باشید.
آیا در صورت خرابی اینورتر پرداخت اقساط وام متوقف میشود؟
خیر. قرارداد تسهیلات شما با بانک کاملا مستقل از قرارداد فروش برق به ساتبا است. اگر به هر دلیلی (مثل خرابی تجهیزات یا قطعی شبکه) نیروگاه شما تولیدی نداشته باشد و درآمدتان صفر شود، بانک همچنان در موعد مقرر اقساط خود را طلب میکند. به همین دلیل خرید تجهیزات دارای گارانتی معتبر شرکتی برای جلوگیری از این ریسک ضروری است.
آیا امکان دریافت وام برای ارتقاء ظرفیت نیروگاه فعلی وجود دارد؟
تسهیلات یارانهای و حمایتی معمولا فقط یک بار به هر انشعاب تعلق میگیرد. اگر قبلا یک نیروگاه ۵ کیلوواتی با وام احداث کردهاید، برای اضافه کردن ۵ کیلووات دیگر نمیتوانید مجددا از وامهای دولتی یا حمایتی با سود پایین استفاده کنید و باید بودجه را از سرمایه شخصی یا وامهای آزاد بانکی تامین کنید.